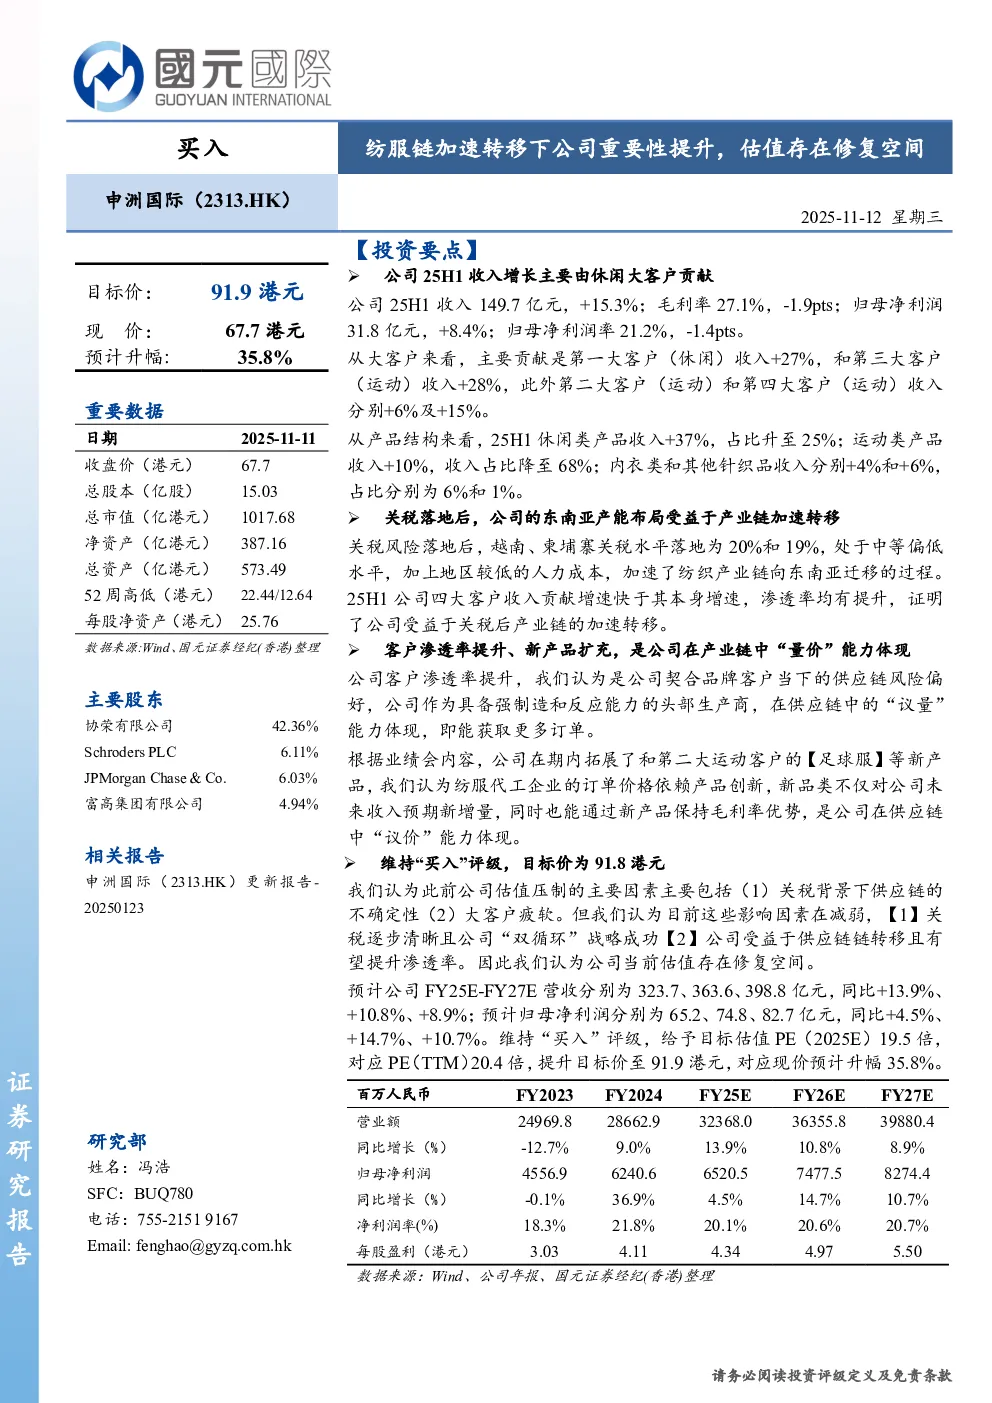
公司25H1收入增长主要由休闲大客户贡献,收入149.7亿元,同比增长15.3%;毛利率27.1%,下降1.9个百分点;归母净利润31.8亿元,同比增长8.4%;归母净利润率21.2%,下降1.4个百分点。大客户方面,第一大客户(休闲)收入增长27%,第三大客户(运动)收入增长28%,第二大和第四大客户(运动)收入分别增长6%和15%。产品结构方面,休闲类产品收入占比升至25%,运动类产品收入占比降至68%,内衣类和其他针织品收入占比分别为6%和1%。
关税落地后,公司东南亚产能布局受益于产业链加速转移。越南、柬埔寨关税水平分别为20%和19%,加上地区较低的人力成本,加速了纺织产业链向东南亚迁移。25H1公司四大客户收入贡献增速快于自身增速,渗透率均提升,证明公司受益于关税后产业链转移。公司通过“双闭环”战略,中国产能主要供应中国需求,因此中国区域业务未受直接影响。
客户渗透率提升体现公司在产业链中“量权”能力。品牌客户更倾向于加深与大型供应商合作,公司作为具备强制造和反应能力的头部生产商,能获取更多订单。运动类新产品扩充体现“价权”能力,公司拓展与第二大运动客户的【足球服】等新产品,订单收入增长27%,反映公司在制造水平和研发领域的深度合作,通过新品类保持毛利率优势。
25H2工资费用对财务同比影响消失,新产能逐步释放,NIKE新产品推进。人工成本增加和工人数量增多导致25H1工资费用同比增加19%,主要受此影响毛利率下降1.9个百分点。公司计划在越南增加200吨/天的面料一期产能,柬埔寨制衣厂已投产并提前完成招聘计划。公司积极推进与NIKE的新产品开发,大客户的新产品订单对公司毛利率有推动作用。
维持“买入”评级,目标价为91.8港元。此前公司估值压制的主要因素包括关税下供应链不确定性和大客户疲软,目前这些影响因素在减弱。公司受益于供应链转移且有望提升渗透率,当前估值存在修复空间。预计FY25E-FY27E营收分别为323.7、363.6、398.8亿元,同比增长13.9%、10.8%、8.9%;归母净利润分别为65.2、74.8、82.7亿元,同比增长4.5%、14.7%、10.7%。给予目标估值PE(2025E)19.5倍,对应PE(TTM)20.4倍,预计升幅35.8%。
风险提示:零售消费环境超预期波动、关税超预期变化、原材料价格超预期波动。