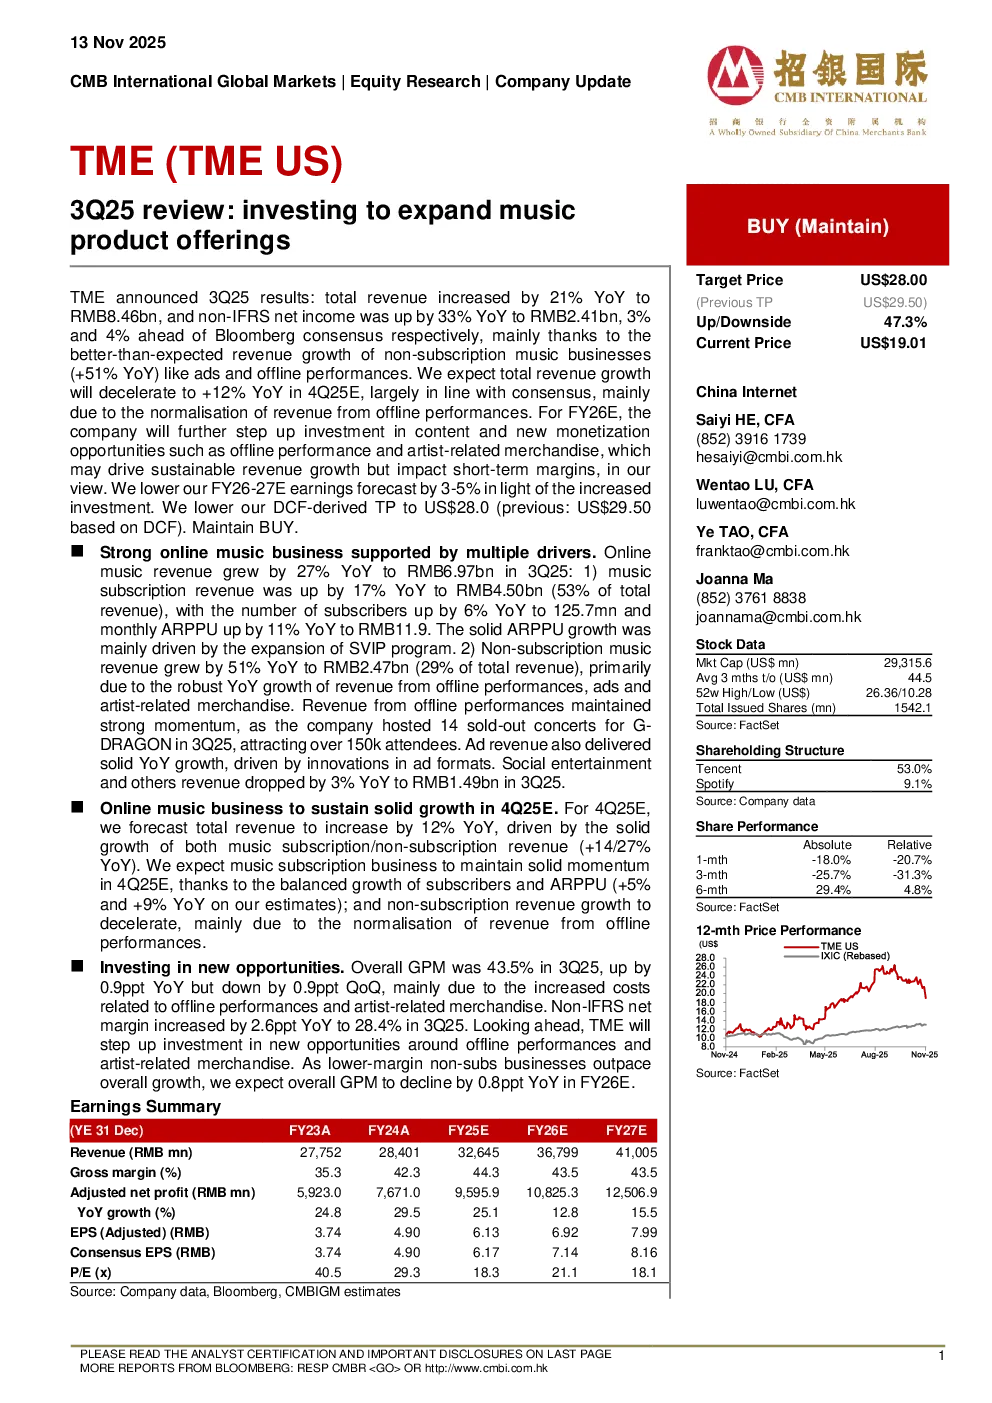
TME 3Q25 财报显示,总收入同比增长 21% 至 84.6 亿元人民币,非 IFRS 净利润同比增长 33% 至 24.1 亿元人民币,均超出 Bloomberg 一致预期,主要得益于非订阅音乐业务(如广告和线下演出)超预期的收入增长(同比增长 51%)。预计 4Q25 总收入增速将放缓至 12% YoY,主要受线下演出收入正常化影响。公司计划在 FY26 年进一步加大内容和新变现机会(如线下演出和艺术家相关周边)的投资,这可能推动可持续收入增长,但短期内将影响利润率。基于此,我们下调了 FY26-27 的盈利预测 3-5%,并将基于 DCF 的目标价下调至 28 美元(此前为 29.50 美元),维持“买入”评级。
在线音乐业务方面,3Q25 收入同比增长 27% 至 69.7 亿元人民币:1)音乐订阅收入同比增长 17% 至 45 亿元人民币(占总收入的 53%),订阅用户数同比增长 6% 至 1.257 亿,月均 ARPPU 同比增长 11% 至 11.9 元,主要得益于 SVIP 项目的扩张;2)非订阅音乐收入同比增长 51% 至 24.7 亿元人民币(占总收入的 29%),主要来自线下演出、广告和艺术家相关周边的强劲增长。线下演出收入保持强劲势头,公司 3Q25 举办 14 场 G-DRAGON 的售罄演唱会,吸引超过 15 万观众。广告收入也实现 solid YoY 增长,主要得益于广告形式的创新。社交娱乐及其他收入同比下降 3% 至 14.9 亿元人民币。
预计 4Q25 在线音乐业务将保持 solid 增长,总收入同比增长 12%,主要受订阅和非订阅收入(分别增长 14% 和 27%)的支撑。订阅业务预计将保持 solid 动能,得益于订阅用户数和 ARPPU 的平衡增长(预计分别增长 5% 和 9% YoY);非订阅收入增速将放缓,主要由于线下演出收入的正常化。
3Q25 整体毛利率为 43.5%,同比增长 0.9 个百分点但环比下降 0.9 个百分点,主要受线下演出和艺术家相关周边成本增加影响。非 IFRS 净利率同比增长 2.6 个百分点至 28.4%。展望未来,TME 将加大围绕线下演出和艺术家相关周边的新机会投资。随着低毛率的非订阅业务增速超过整体增长,预计 FY26 整体毛利率将同比下降 0.8 个百分点。