研报总结
一、螺纹、热卷
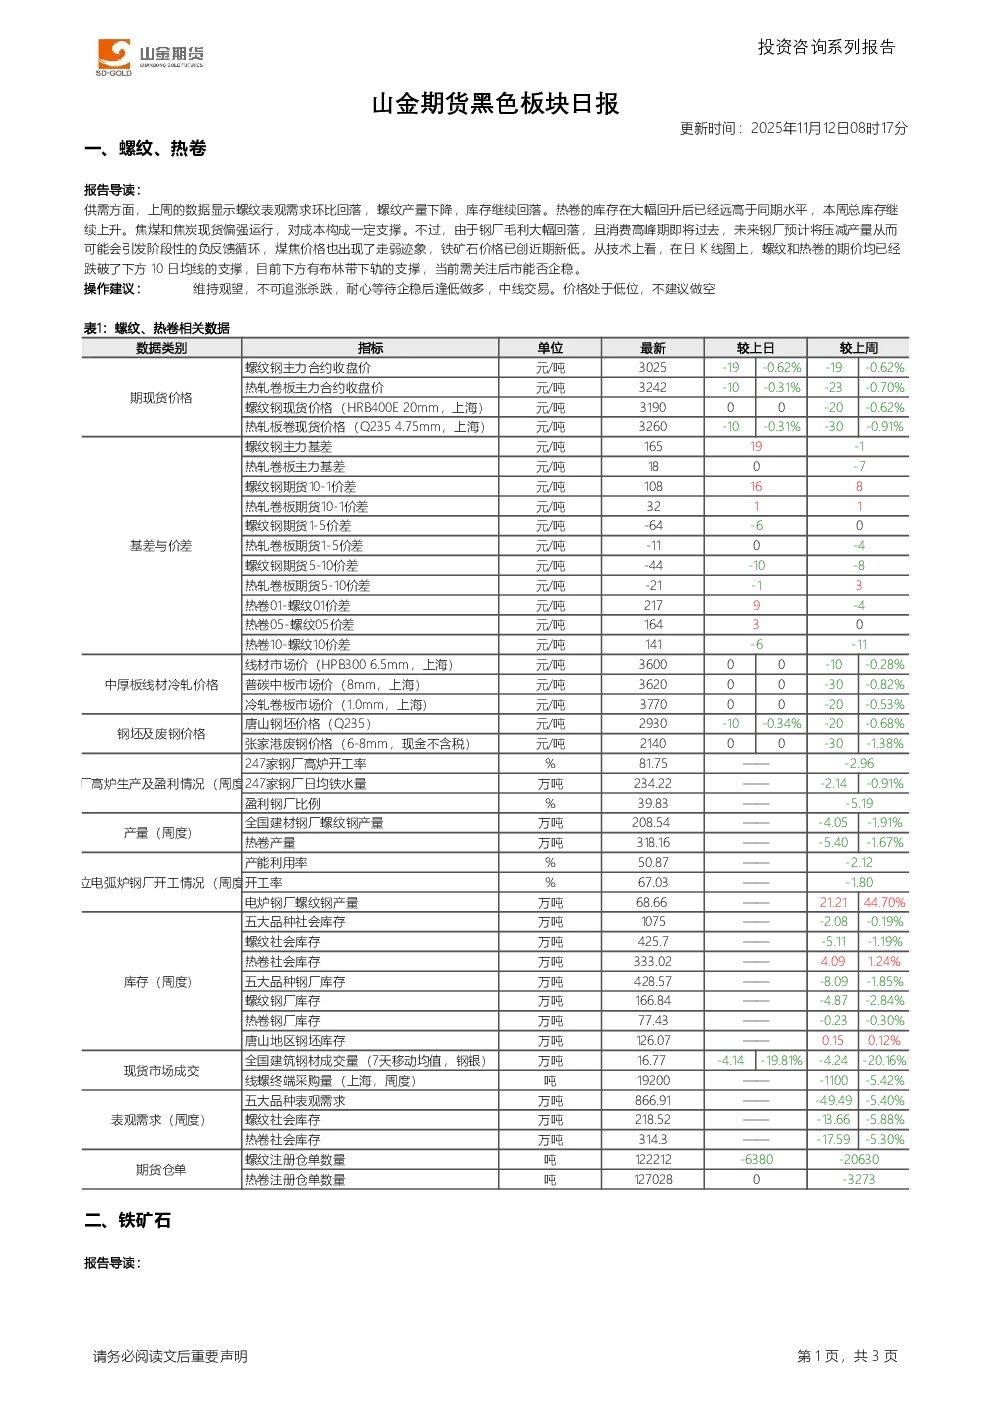
- 供需方面:上周螺纹表观需求环比回落,产量下降,库存继续回落;热卷库存大幅回升后仍远高于同期水平,本周总库存继续上升。焦煤和焦炭现货偏强运行,但钢厂毛利大幅回落,消费高峰期即将过去,钢厂预计压减产量可能引发负反馈循环,煤焦价格走弱,铁矿石价格创近期新低。
- 技术方面:螺纹和热卷期价均跌破下方10日均线支撑,目前下方有布林带下轨支撑,需关注后市企稳。
- 操作建议:维持观望,不可追涨杀跌,耐心等待企稳后逢低做多,中线交易。价格处于低位,不建议做空。
二、铁矿石
- 需求方面:样本钢厂铁水产量环比继续回落,预计本周仍将回落。钢厂利润回落及消费旺季结束将压减产量,对原料价格形成压制。
- 供应端:全球发运从高位回落,预计到港量有所减少。港口库存消费旺季出现回升,对期价有压制。钢材库存去化缓慢,压制市场情绪。
- 宏观面:宏观面利多兑现,亏损叠加终端需求季节性下滑,期价面临回调压力。
- 技术方面:01合约期价跌破布林带中轨和10日均线支撑,关注布林带下轨支撑情况,上方有密集成交区构成的阻力。
- 操作建议:维持观望,耐心等待价格企稳后逢低做多。
产业资讯
- 建材电炉钢厂:截至11月11日,全国50家主产建材的电炉钢厂开工率为36.4%,环比上升0.68%;产能利用率38.31%,环比增长0.3%;建材日均产量为8.53万吨,环比上升0.07万吨。
- 铁矿石港口库存:澳大利亚、巴西七个主要港口铁矿石库存总量1262.6万吨,环比上升45.8万吨,呈小幅累库趋势。中国47港进口铁矿石港口库存总量15819.49万吨,较上周一增380.41万吨;45港库存总量15128.19万吨,环比增414.11万吨。
- 新疆钢厂减产:冬休停减产期间,新疆预计累计减少建筑钢材产量200万吨左右,占2025年新疆建筑钢材预估总产量25%左右。部分钢厂推进其他钢厂减限产,部分企业加大出疆和出口力度,以减轻2026年初库存压力。