一、螺纹、热卷
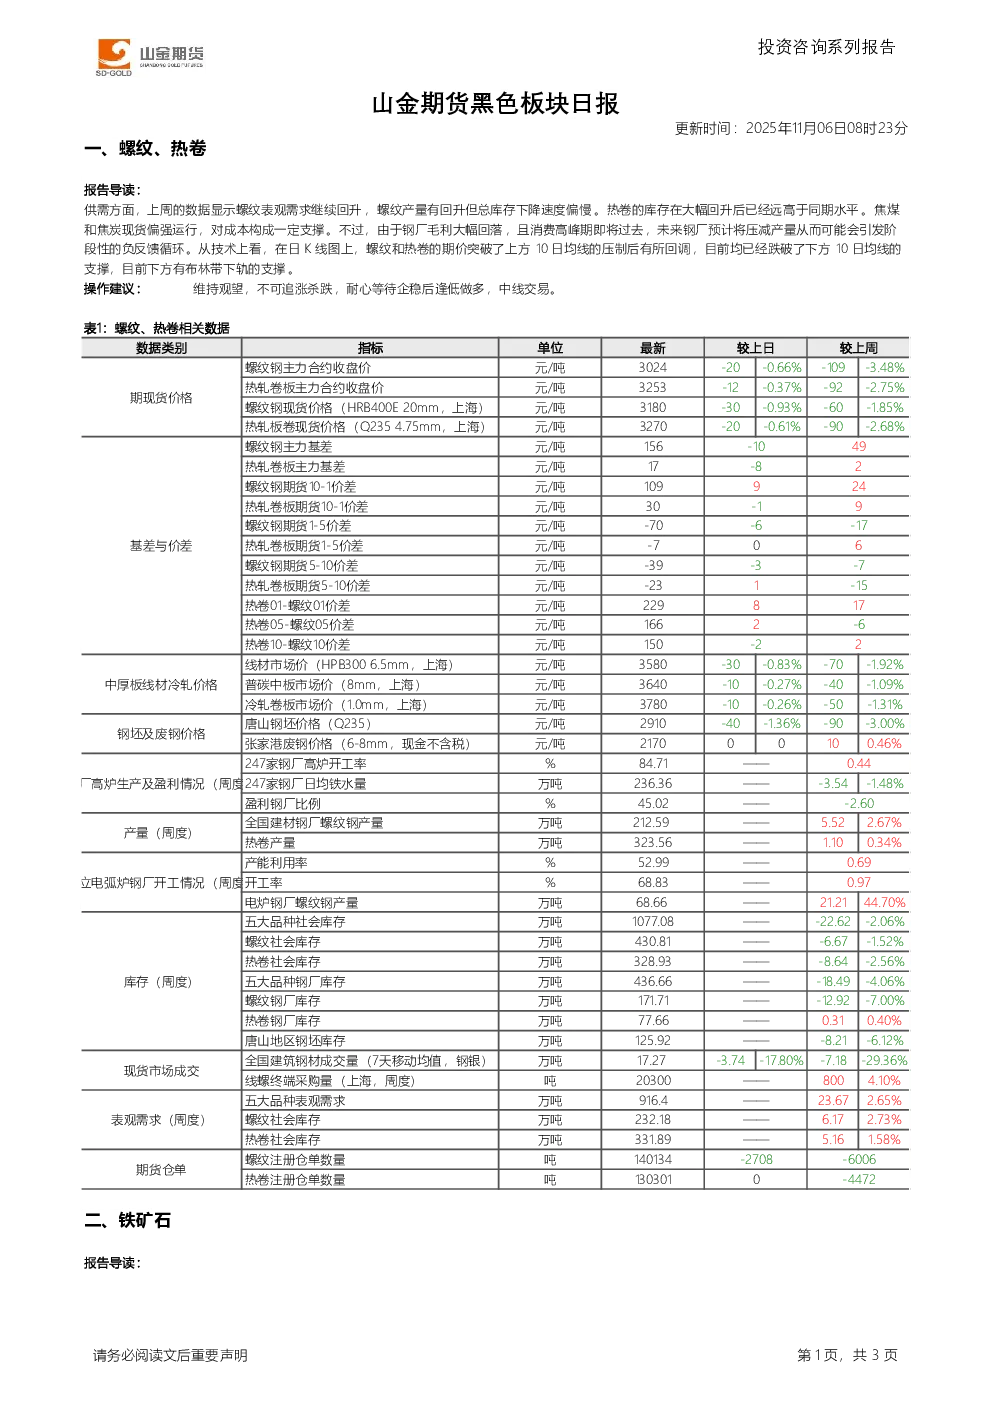
- 供需分析:上周螺纹表观需求回升,产量增加但库存下降速度慢;热卷库存大幅回升,远高于同期水平。焦煤焦炭现货偏强支撑成本,但钢厂毛利回落且消费高峰期结束,钢厂可能压减产量引发负反馈。
- 技术分析:螺纹和热卷期价突破10日均线压制后回调,跌破10日均线支撑,下方有布林带下轨支撑。
- 操作建议:维持观望,等待企稳后逢低做多,中线交易。
- 关键数据:
- 螺纹主力合约收盘价3024元/吨,下降20元/吨;
- 热轧卷板主力合约收盘价3253元/吨,下降12元/吨;
- 螺纹社会库存430.81万吨,下降6.67万吨;
- 热卷社会库存328.93万吨,下降8.64万吨。
二、铁矿石
- 需求分析:样本钢厂铁水产量环比大幅回落,钢厂利润回落且消费旺季结束,可能继续压减产量压制原料价格。
- 供应分析:全球发运回落,预计到港量下降,港口库存上升压制期价。
- 技术分析:01合约反弹受阻,上方布林带上轨压力明显,期价跌破布林带中轨和10日均线支撑,下方支撑位在布林带下轨附近。
- 操作建议:维持观望,等待价格企稳后逢低做多。
- 关键数据:
- 麦克粉(青岛港)价格77900元/湿吨,下降23元/吨;
- DCE铁矿石主力合约结算价7760.50元/干吨,下降28.5元/干吨;
- 北方六港到货量1585.9万吨,上升490.04万吨;
- 港口库存合计14542.48万吨,上升118.89万吨。