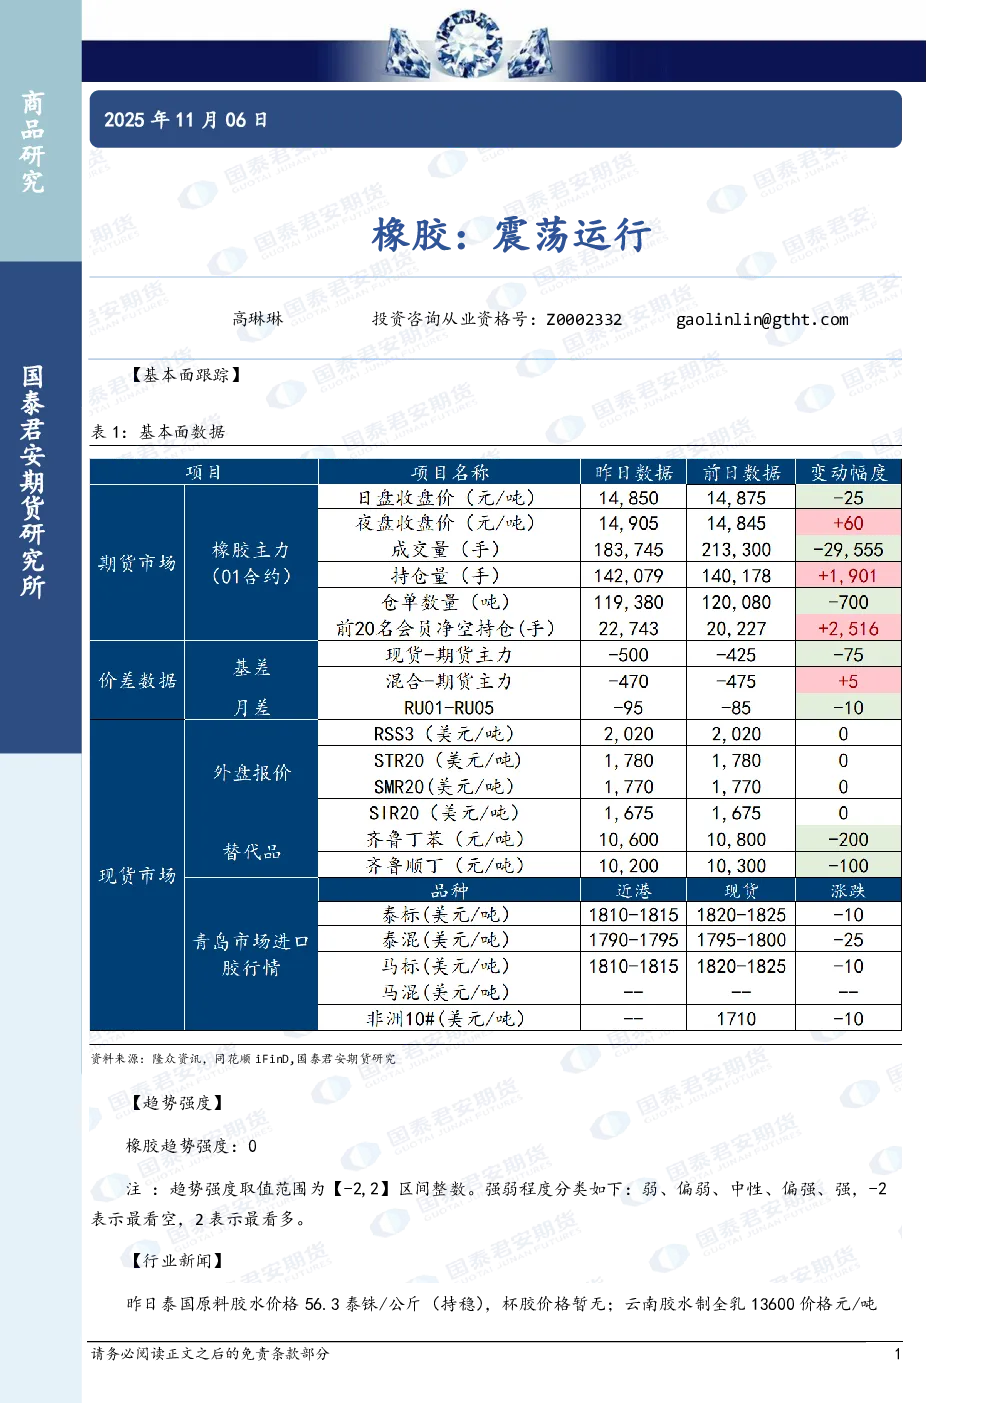
【基本面跟踪】
上游原料端支撑不足,叠加深色胶出现累库拐点,市场看空氛围不减。云南胶水制全乳13600元/吨,制浓乳13800元/吨,二者价差200元/吨;海南胶水制全乳及浓乳价格均持稳于16300元/吨。胶水交割到RU01合约海南利润-3054元/吨,云南利润-560元/吨。全乳胶14350元/吨(-100元/吨,-0.69%),20号泰标1820美元/吨(持稳,折合人民币12904元/吨),20号泰混14380元/吨(-20元/吨,-0.14%)。
【行业新闻】
部分企业月初排产量略有走低,多数维持稳定,整体控产灵活。月初出货表现常规,个别企业外贸出货压力增加,内销无明显利好,销售压力持续,企业涨价难度加大。
【趋势强度】
橡胶趋势强度:0(中性)。
【研究结论】
天然橡胶价格重心继续下移,下游逢低补货谨慎。上游原料支撑不足,深色胶累库拐点显现,市场看空情绪持续。企业控产灵活但销售压力加大,价格上行阻力较大,预计震荡运行。