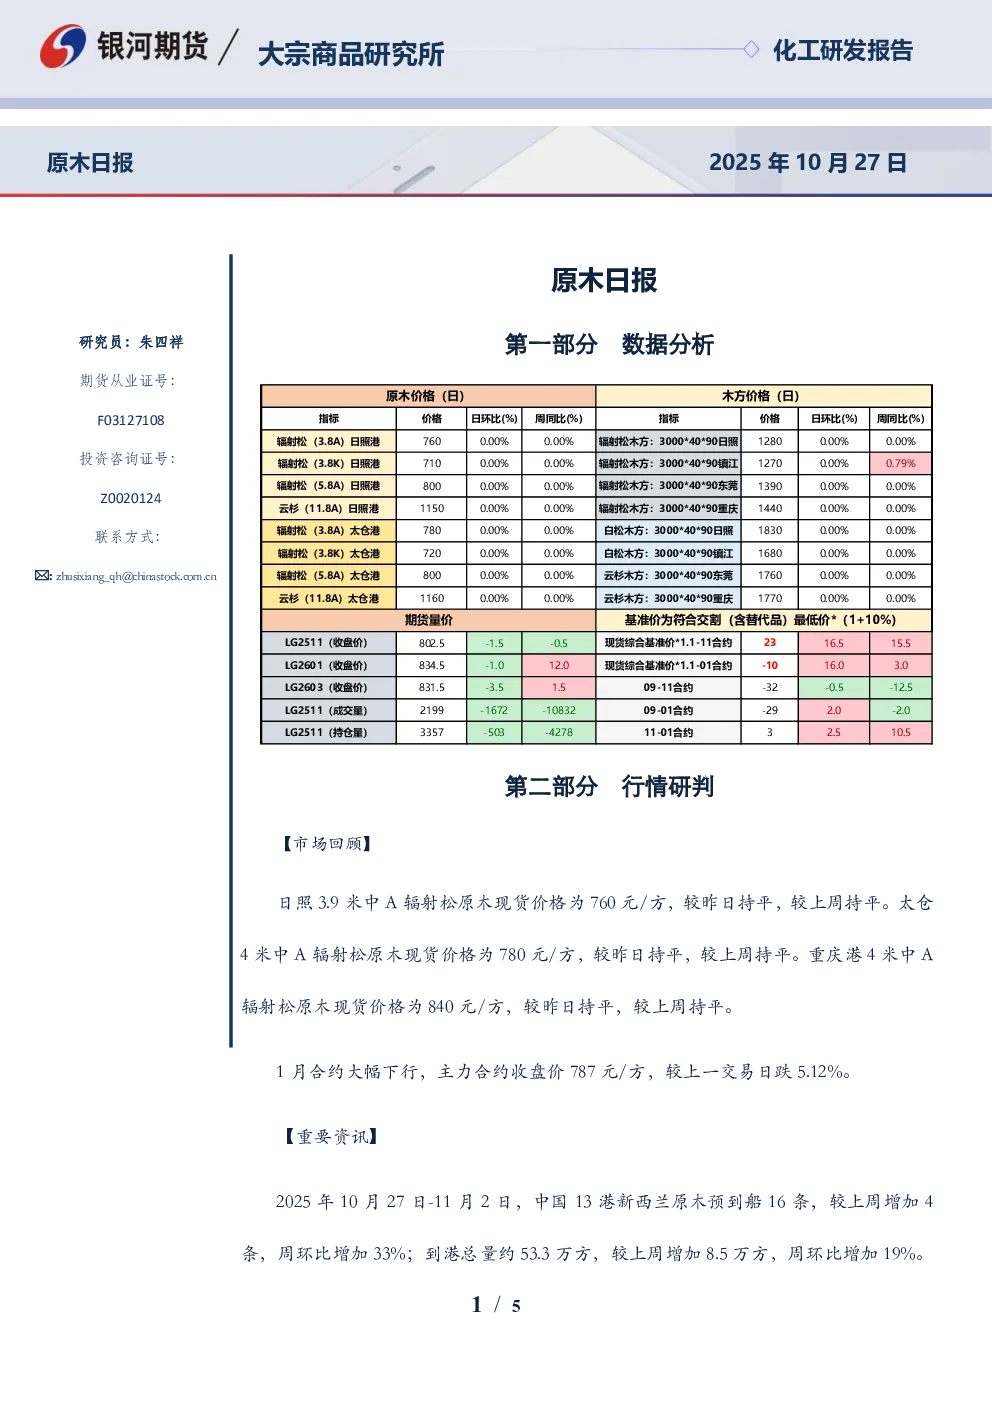
第一部分数据分析
- 市场回顾:日照、太仓、重庆港3.9米/4米中A辐射松原木现货价格均与昨日及上周持平。
- 主力合约:1月合约大幅下行,收盘价787元/方,跌5.12%。
第二部分行情研判
【重要资讯】
- 进口量:2025年10月27日-11月2日,中国13港新西兰原木预到船16条,较上周增33%;到港总量约53.3万方,增19%。
- 分港口:山东占比53%(到港量约28.3万方,增8%),江苏占比40%(到港量约21.2万方,增84%),福建占比7%(到港量约3.8万方,增6%)。
- 库存:截至10月24日,国内针叶原木总库存284万方(降2.74%),辐射松库存232万方(降3.73%),北美材库存11万方(增22.22%),云杉/冷杉库存20万方(持平)。
- 出库:10月20日-26日,中国7省13港针叶原木日均出库6.44万方(增1.90%),山东港口增3.51%,江苏港口降3.72%。
【逻辑分析】
- 库存:虽环比降7万方,但仍处同期高位。
- 需求:美国新关税或于11月上旬冲击长三角出口订单,房建、非房建项目“资金改善+开工减少”导致现货采购需求难维持。
- 交割:2501合约距首次交割月仅剩两月,仓单成本约810-820元/方,若现货跌破750元,卖方套保窗口打开,仓单压力累积。
- 支撑:11月海运费上涨或推升新西兰美元报价,但若中美达成协议,该支撑将减弱。下方估值支撑坚实,现货持稳、外盘上扬时,多头可借“贴水+成本”逻辑推升盘。
【策略】
- 单边:观望,激进者背靠前低做多。
- 套利:观望,关注1-3反套。
- 期权:观望。
第三部分相关附图
(略)
作者承诺与免责声明
(略)
联系方式
(略)