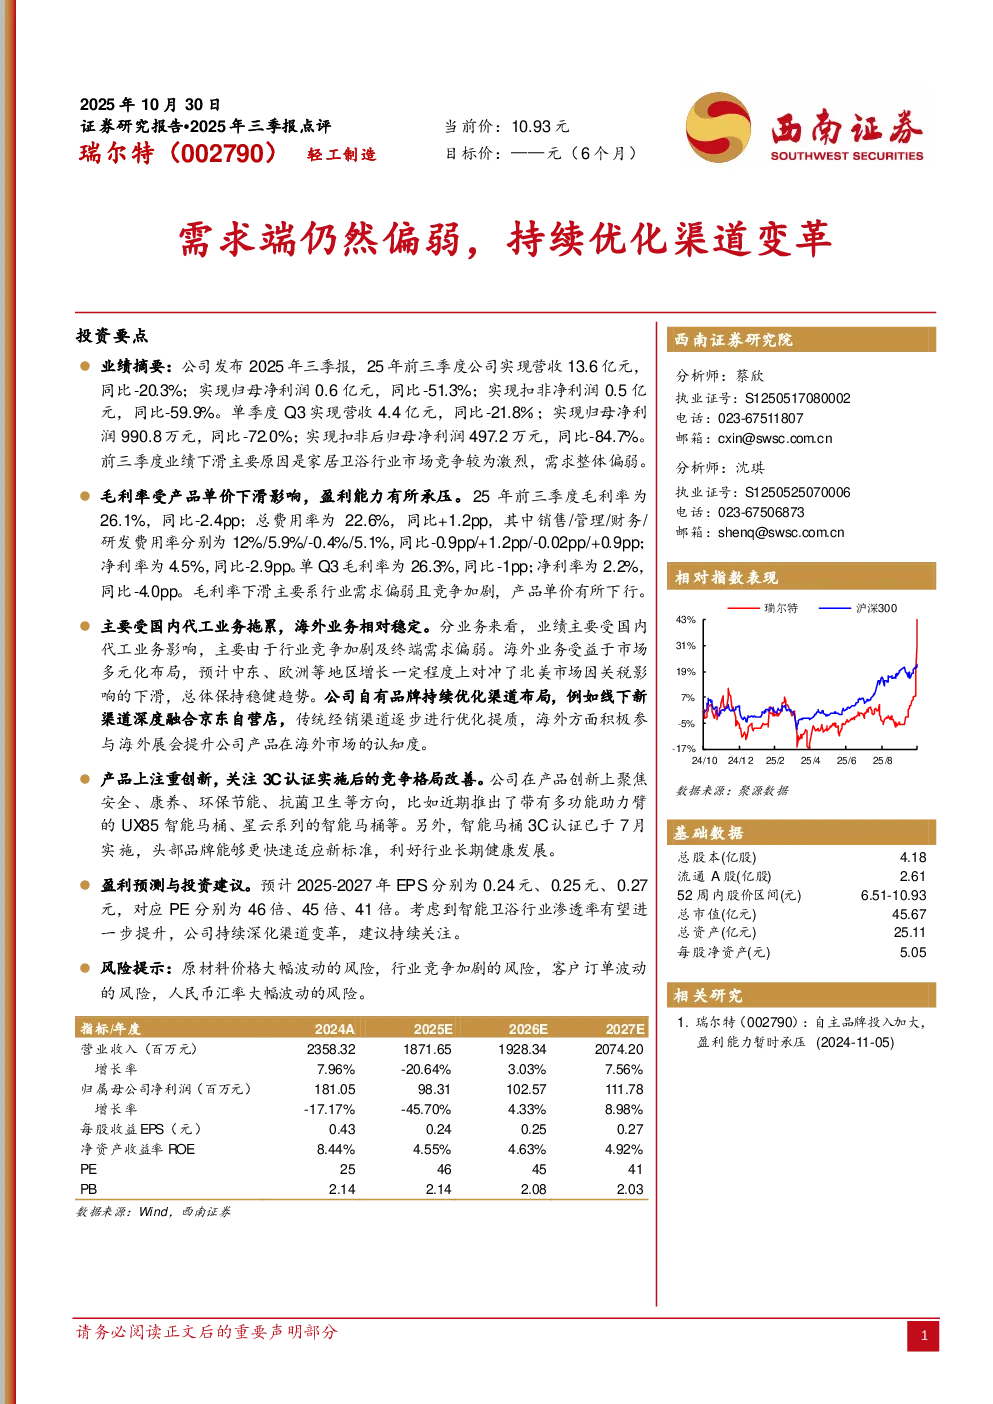
核心观点与关键数据
业绩摘要:瑞尔特2025年前三季度实现营收13.6亿元,同比-20.3%;归母净利润0.6亿元,同比-51.3%;扣非净利润0.5亿元,同比-59.9%。单季度Q3营收4.4亿元,同比-21.8%;归母净利润990.8万元,同比-72.0%;扣非后归母净利润497.2万元,同比-84.7%。业绩下滑主要原因是家居卫浴行业竞争激烈,需求整体偏弱。
毛利率与费用率:前三季度毛利率为26.1%,同比-2.4pp;总费用率为22.6%,同比+1.2pp。其中销售费用率12%,管理费用率5.9%,财务费用率-0.4%,研发费用率5.1%,同比变化分别为-0.9pp/+1.2pp/-0.02pp/+0.9pp。净利率为4.5%,同比-2.9pp。单Q3毛利率26.3%,同比-1pp;净利率2.2%,同比-4.0pp。毛利率下滑主要因行业需求偏弱、竞争加剧及产品单价下行。
业务分部:业绩主要受国内代工业务影响,因行业竞争加剧及终端需求偏弱。海外业务相对稳定,中东、欧洲等地区增长对冲了北美市场因关税影响的下滑。公司自有品牌持续优化渠道布局,包括深度融合京东自营店、优化传统经销渠道、参与海外展会提升品牌认知度。
产品创新:公司聚焦安全、康养、环保节能、抗菌卫生等方向,推出UX85智能马桶、星云系列智能马桶等产品。智能马桶3C认证已于7月实施,利好行业长期健康发展。
盈利预测与投资建议:预计2025-2027年EPS分别为0.24元、0.25元、0.27元,对应PE分别为46倍、45倍、41倍。考虑智能卫浴行业渗透率提升及公司持续深化渠道变革,建议持续关注。
风险提示:原材料价格波动、行业竞争加剧、客户订单波动、人民币汇率大幅波动等风险。
财务预测
收入预测:预计2025-2027年营业收入分别为1871.65亿元、1928.34亿元、2074.20亿元,同比变化分别为-20.64%、3.03%、7.56%。
利润预测:预计2025-2027年归母净利润分别为98.31亿元、102.57亿元、111.78亿元,同比变化分别为-45.70%、4.33%、8.98%。
分业务收入预测:
- 智能坐便器及盖板:2025年收入1076.6亿元,同比-25%;2027年收入1197.6亿元,同比+8%。
- 水箱及配件:2025年收入523.3亿元,同比-18%;2027年收入582.1亿元,同比+8%。
- 同层排水系统:2025年收入163.1亿元,同比-10%;2027年收入174.7亿元,同比+5%。
- 其他:2025年收入108.7亿元,同比+5%;2027年收入119.9亿元,同比+5%。
财务指标预测:
- 毛利率:2025-2027年分别为25.7%、26.1%、26.6%。
- 净利率:2025-2027年分别为5.19%、5.26%、5.33%。
- ROE:2025-2027年分别为4.55%、4.63%、4.92%。
- PE:2025-2027年分别为46倍、45倍、41倍。
研究结论
瑞尔特当前面临行业需求偏弱和竞争加剧的挑战,但公司通过持续优化渠道布局、加强产品创新及拓展海外市场,有望实现长期稳健发展。建议投资者关注公司渠道变革及智能卫浴行业渗透率提升带来的机遇。