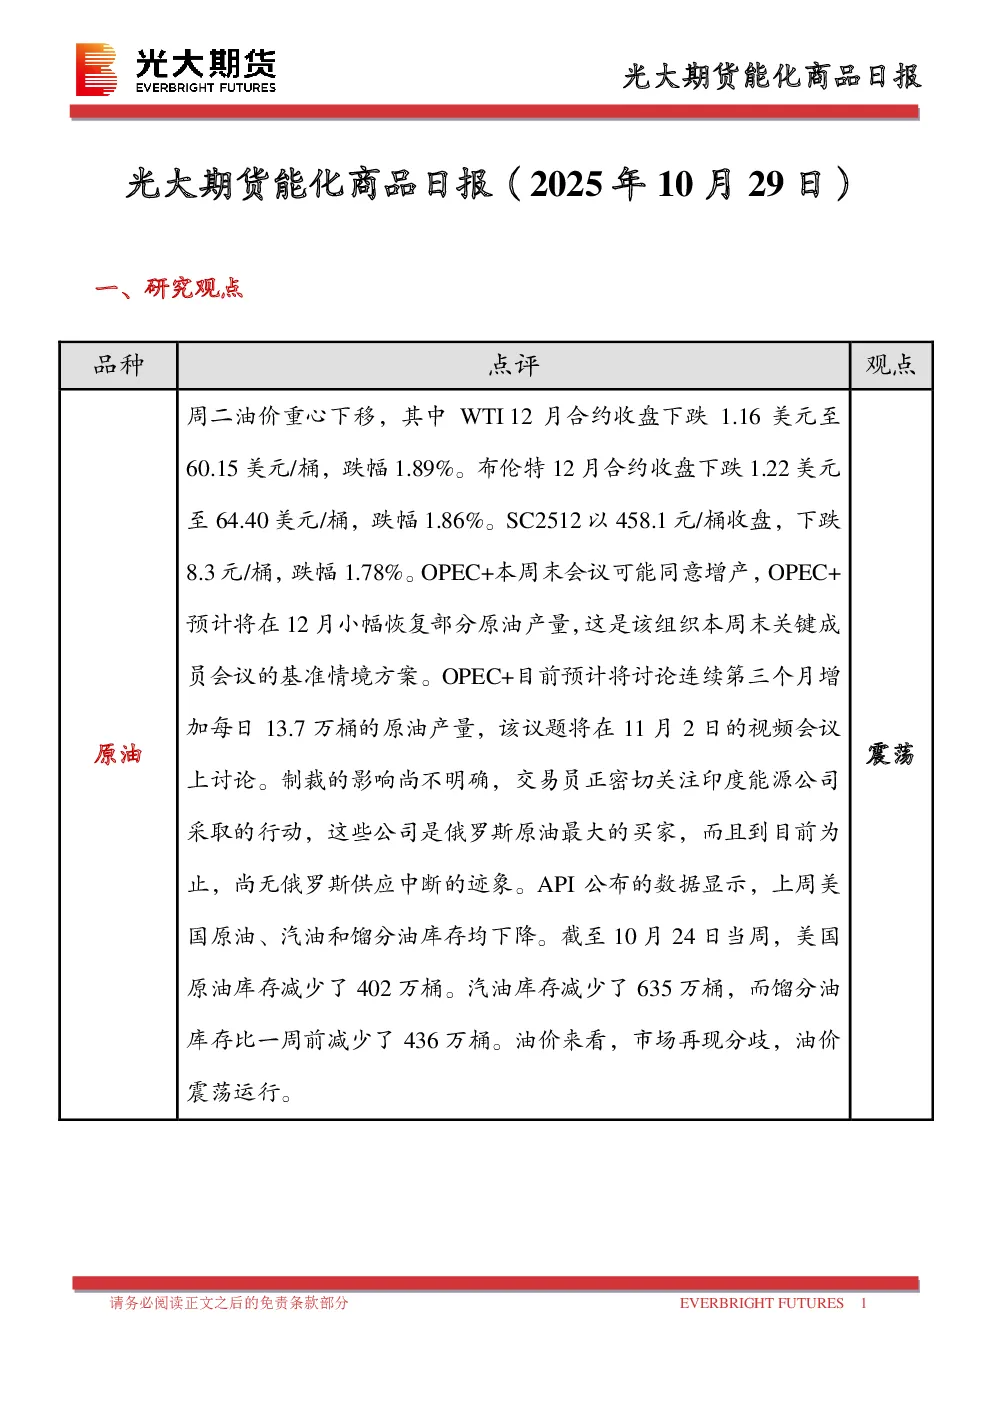
一、研究观点
- 原油:油价震荡运行,OPEC+可能增产,制裁影响尚不明确,市场再现分歧。
- 燃料油:亚洲低硫市场结构走弱,高硫市场维持稳定,短期价格跟随成本端反弹,关注油价波动。
- 沥青:供应压力将有所减轻,部分市场仍有赶工预期,短期价格跟随成本端反弹,关注油价波动。
- 聚酯:聚酯产销明显改善,TA和EG基本面有所改善,支撑原料价格反弹与加工差改善,关注原油价格走势。
- 橡胶:现货货源流动性紧张支撑,轮胎需求开工正常,采买情绪降温,天然橡胶库存小幅去化,预计胶价偏弱震荡。
- 甲醇:供应恢复至高位,短期港口供应仍然偏多,同时美国对俄罗斯加强制裁导致原油反弹,甲醇表现或趋于震荡。
- 聚烯烃:短期产量将维持高位,需求边际增量将逐步下降,短期原油反弹对估值形成支撑,预计聚烯烃价格将进入震荡阶段。
- 聚氯乙烯:供给维持高位震荡,国内需求放缓,出口受印度反倾销政策影响以及中美贸易摩擦升级影响预计偏弱,价格有阶段性修复的需求,但在高库存压制之下,反弹高度有限。
二、日度数据监测
- 原油:SC阿曼原油收盘价458.1元/桶,下跌8.3元/桶,跌幅1.78%;美国API公布上周原油库存减少402万桶。
- 燃料油:高硫燃料油主力合约FU2601收跌0.74%,报2818元/吨;低硫燃料油主力合约LU2601收涨0.71%,报3273元/吨。
- 沥青:上期所沥青主力合约BU2601收跌0.79%,报3279元/吨。
- 聚酯:TA601收盘在4614元/吨,收跌0.04%;EG2601收盘在4069元/吨,收跌0.97%;PX主力合约601收盘在6618元/吨,收跌0.12%。
- 橡胶:沪胶主力RU2601下跌20元/吨至15360元/吨,NR主力下跌10元/吨至12530元/吨,丁二烯橡胶BR主力下跌190元/吨至10805元/吨。
- 甲醇:太仓现货价格2207元/吨,内蒙古北线价格在2010元/吨,CFR中国价格在260-264美元/吨。
- 聚烯烃:华东拉丝主流在6560-6650元/吨,油制PP毛利-655.1元/吨,煤制PP生产毛利-290.87元/吨。
- 聚氯乙烯:华东PVC市场价格挺价为主,电石法5型料4580-4690元/吨,乙烯料主流参考4750-5000元/吨。
三、市场消息
- 全球海运原油规模创纪录新高,显示过剩供应持续攀升。
- OPEC+本周末会议可能同意增产,以及制裁的影响尚不明确,交易员正密切关注印度能源公司采取的行动。
- 美国API公布上周原油、汽油和馏分油库存均下降。
四、图表分析
- 主力合约价格:各品种价格均呈现震荡走势。
- 主力合约基差:各品种基差率有所波动。
- 跨期合约价差:各品种跨期合约价差呈现正常走势。
- 跨品种价差:各品种跨品种价差有所波动。
- 生产利润:LLDPE和PP生产利润有所波动。
五、研究结论
- 各能化品种短期价格将跟随成本端反弹,但基本面驱动边际走弱,预计价格将进入震荡阶段。
- 关注原油价格走势、OPEC+会议结果、制裁影响等因素对市场的影响。