核心观点与关键数据
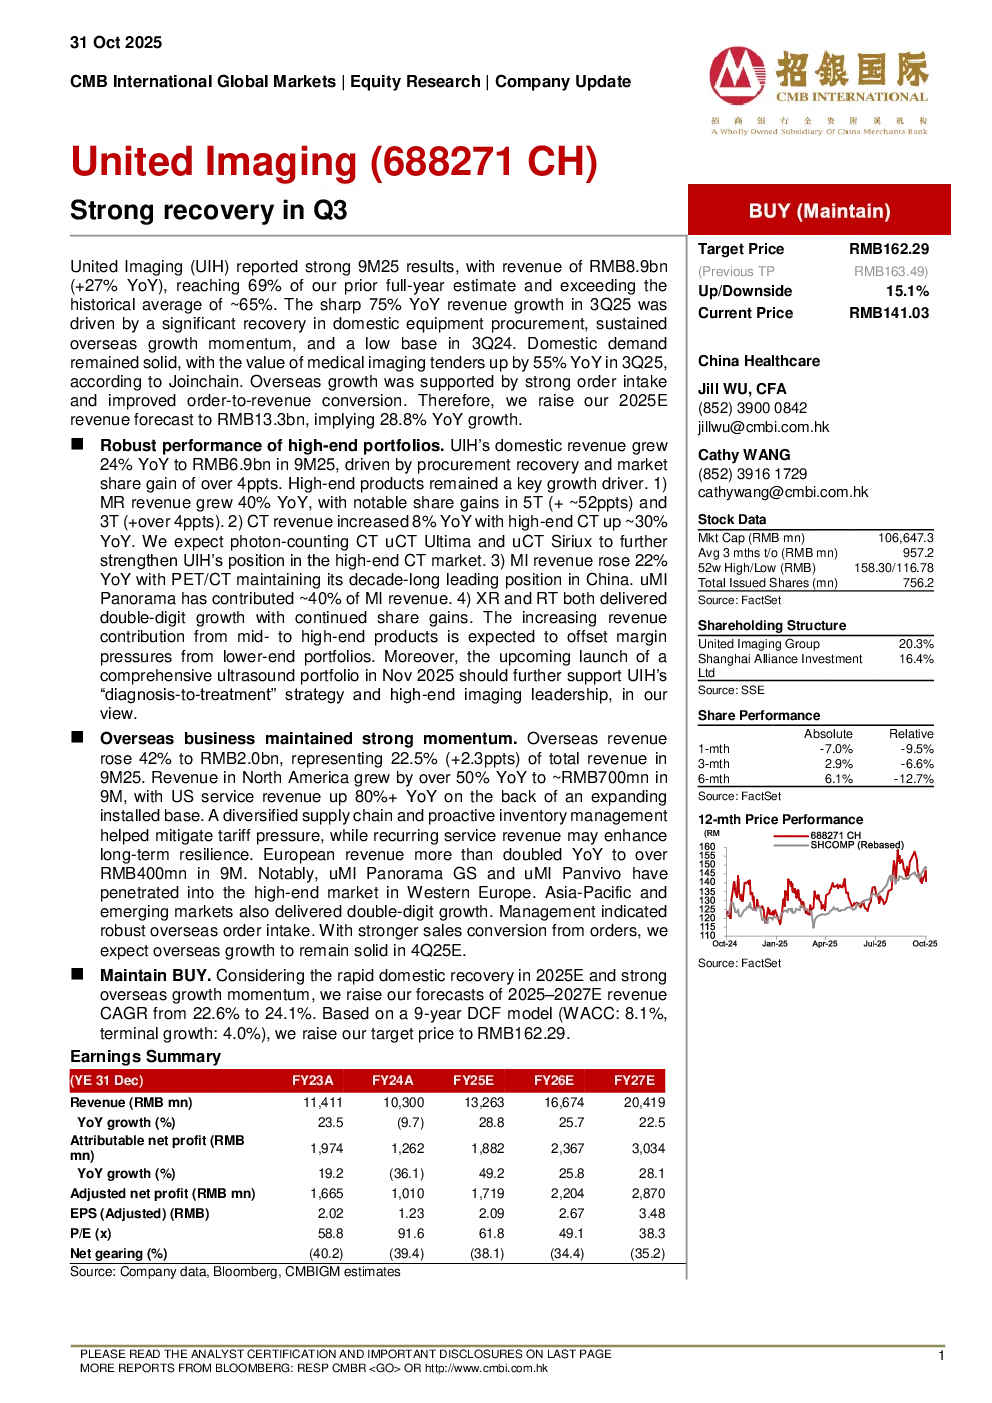
业绩强劲复苏:联合医学(688271 CH)2025年前三季度(9M25)业绩表现强劲,营收达到89亿元人民币,同比增长27%,达到先前全年预估的69%,超出历史平均水平(约65%)。第三季度(3Q25)营收同比增长75%,主要得益于国内设备采购显著复苏、海外增长势头持续以及2024年第三季度低基数。
高端产品表现突出:国内营收同比增长24%,达到69亿元人民币,主要受采购复苏和市场份额提升(超过4个百分点)推动。高端产品仍是关键增长动力:
- 核磁共振(MR)营收同比增长40%,在5T和3T市场分别取得显著份额提升(约52个百分点和超过4个百分点)。
- 计算机断层扫描(CT)营收同比增长8%,高端CT增长约30%,其中uCT Ultima和uCT Siriux将进一步巩固其在高端CT市场的地位。
- 正电子发射断层扫描/计算机断层扫描(PET/CT)保持其在中国十年来的领先地位,uMI Panorama贡献了约40%的分子影像(MI)营收。
- 电磁共振(XR)和放射治疗(RT)均实现双位数增长,市场份额持续提升。
海外业务保持强劲势头:海外营收同比增长42%,达到20亿元人民币,占总营收的22.5%(同比增长2.3个百分点)。北美营收同比增长超过50%,达到约7亿元人民币,其中美国服务营收同比增长80%以上,主要得益于安装基数的扩大。欧洲营收同比增长超过一倍,达到超过4亿元人民币,其中uMI Panorama GS和uMI Panvivo已渗透到西欧高端市场。亚太和新兴市场也实现了双位数增长。管理层表示海外订单强劲,预计第四季度(4Q25E)海外增长将保持稳健。
维持买入评级:考虑到2025年国内快速复苏和海外强劲增长势头,将2025-2027年营收复合年均增长率(CAGR)预测从22.6%上调至24.1%。基于9年期现金流折现模型(WACC:8.1%,终值增长率:4.0%),将目标价上调至162.29元人民币。
关键财务数据:
- 2025年预期营收:132.63亿元人民币,同比增长28.8%。
- 2025年预期净利润:18.82亿元人民币,同比增长49.2%。
- 2026-2027年预期营收:166.74亿元人民币和204.19亿元人民币,分别同比增长25.7%和22.5%。
- 2026-2027年预期净利润:23.67亿元人民币和30.34亿元人民币,分别同比增长25.8%和28.1%。
估值:目标价162.29元人民币,当前股价141.03元人民币,上行空间15.1%。