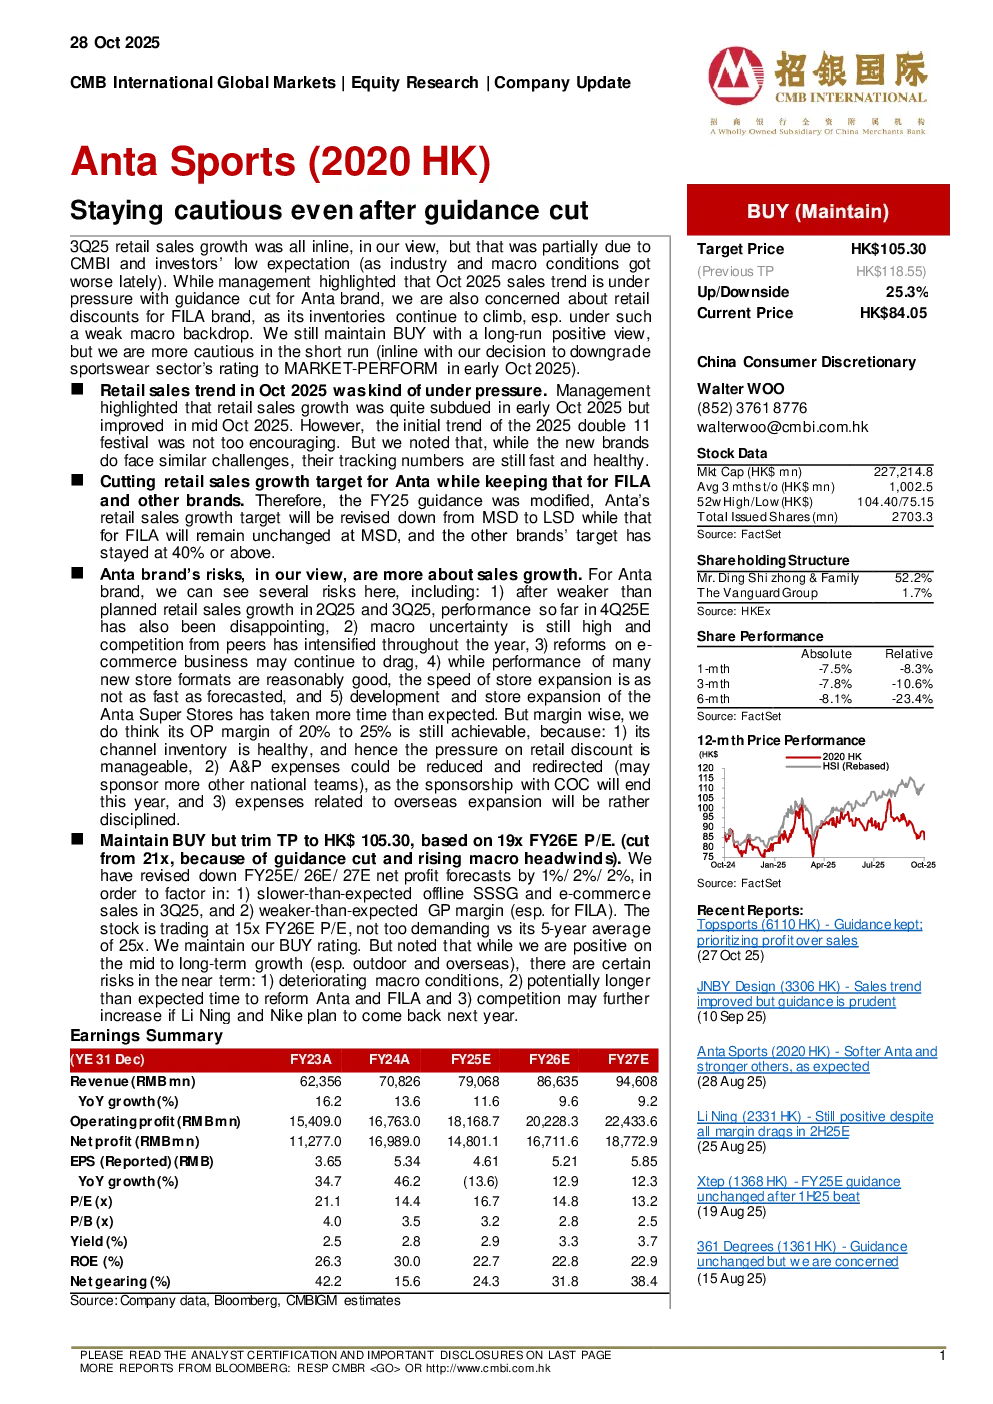
Anta Sports 在 2025 年第三季度的零售销售增长符合预期,但管理层下调了 Anta 品牌的全年增长指引,并下调了零售销售增长目标。分析师认为,尽管第三季度零售销售增长符合预期,但部分原因是市场预期较低,且 Anta 品牌在 10 月份的销售趋势面临压力。FILA 品牌的库存持续上升,在宏观经济疲软的背景下,零售折扣压力加大,引发担忧。
分析师维持“买入”评级,但短期内更为谨慎,并将目标价从 HK$118.55 下调至 HK$105.30。Anta 品牌的风险主要在于销售增长,包括 2025 年第二季度和第三季度零售销售增长低于预期、宏观经济不确定性高、竞争对手加剧竞争、电商业务改革持续、新店格式扩张速度不及预期以及 Anta Super Stores 发展时间超出预期等。但分析师认为 Anta 的 OP 利润率仍可达 20% 至 25%,因为渠道库存健康,零售折扣压力可控,A&P 费用可减少并重新分配,海外扩张支出将保持纪律性。
FILA 品牌的零售销售增长符合预期,但分析师对 FILA 的 OP 利润率目标(25%-30%)表示担忧,风险包括库存清理压力、电商销售占比持续上升、以及购买力预期下降等。其他品牌(Descente/Kolon)的强劲势头持续,第三季度零售销售增长达 45% 至 50%,符合预期。Anta 第三季度零售销售增长符合预期,但表现疲软,主要原因是天气不利、消费者需求疲软、线下流量下降、电商部门改革、促销性线上市场加剧以及新店格式扩张不及预期等。FILA 第三季度零售销售增长符合预期,但增速放缓,主要原因是成人/儿童/Fusion 销售增长符合预期,电商销售增速快于线下,网球和高尔夫产品表现突出。
库存和零售折扣水平在第三季度均有所恶化,Anta 库存周转天数增至 5 个月以上,FILA 增至约 6 个月。零售折扣方面,Anta 线上线下渠道均有所加深,FILA 线上线下渠道均有所扩大。分析师下调了 FY25E/26E/27E 净利润预期,以反映线下 SSSG 和电商销售不及预期,以及 GP 利润率预期下降。当前股价对应 15 倍 FY26E 市盈率,分析师维持“买入”评级,但短期存在宏观经济恶化、Anta/FILA 改革时间延长、以及竞争对手加剧竞争等风险。