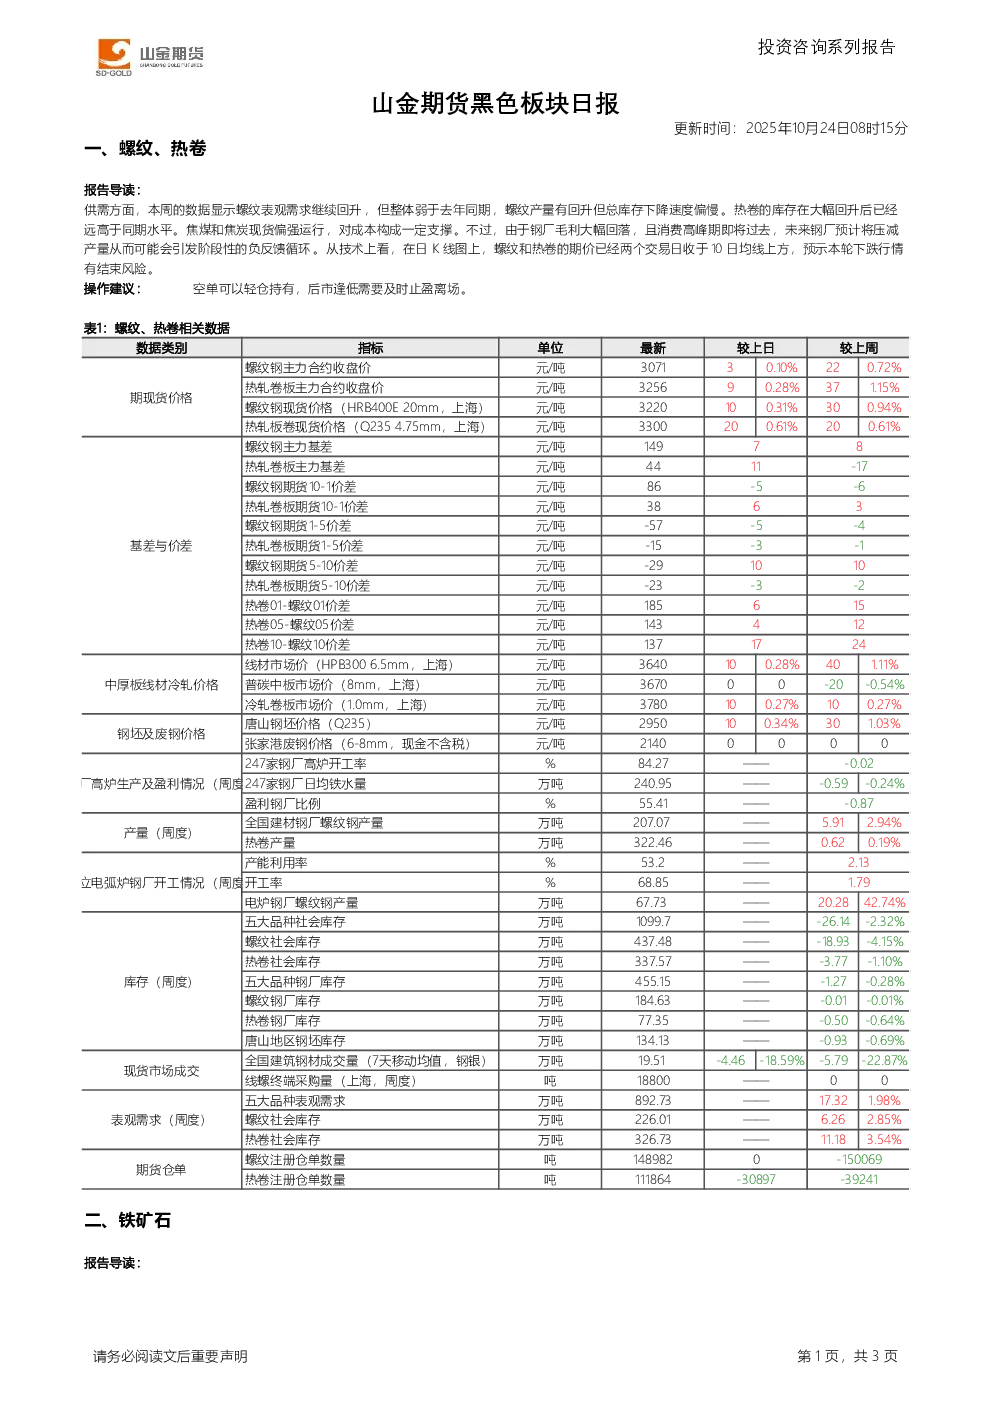
螺纹、热卷
- 供需方面:螺纹表观需求回升但弱于去年同期,产量回升,库存下降速度偏慢;热卷库存大幅回升,远高于同期水平。焦煤焦炭现货偏强支撑成本,但钢厂毛利回落,消费高峰期过去,钢厂可能压减产量引发负反馈。技术面上,螺纹和热卷期价连续两日收于10日均线上方,下跌行情结束风险增加。
- 操作建议:空单轻仓持有,逢低止盈离场。
铁矿石
- 供需方面:钢厂铁水产量高位支撑需求,但钢厂利润回落可能压减产量;供应端全球发运高位,港口库存回升压制期价;钢材库存去化缓慢影响市场情绪。技术面上,01合约反弹遇阻60日均线和10日均线,关注突破情况。
- 操作建议:空单继续持有。
产业资讯
- 蒙煤进口:因蒙古国内政治斗争下降,甘其毛都口岸通关车数减少。
- 水泥行业:四季度错峰生产力度加大,部分省份月均停窑超20天,多地水泥价格上涨。
- 钢材库存:10月中旬社会库存936万吨,环比减少10万吨,同比下降28.0%。
- 炼焦煤矿山:产能利用率85.1%,环比下降;原煤和精煤产量、库存均环比下降。
- 螺纹钢:产量回升,厂库、社库连续两周下降,表需连续两周增加。
- 福德士河铁矿石:三季度产量5080万吨,环比下降7%,同比增长6%。
- 全球粗钢产量:9月同比下降1.6%至1.418亿吨,中国产量减少4.6%,印度增加13.2%,美国增加6.7%。
- 浮法玻璃:库存6661.3万重箱,环比增加3.64%,创3个月新高,同比增幅16.99%。