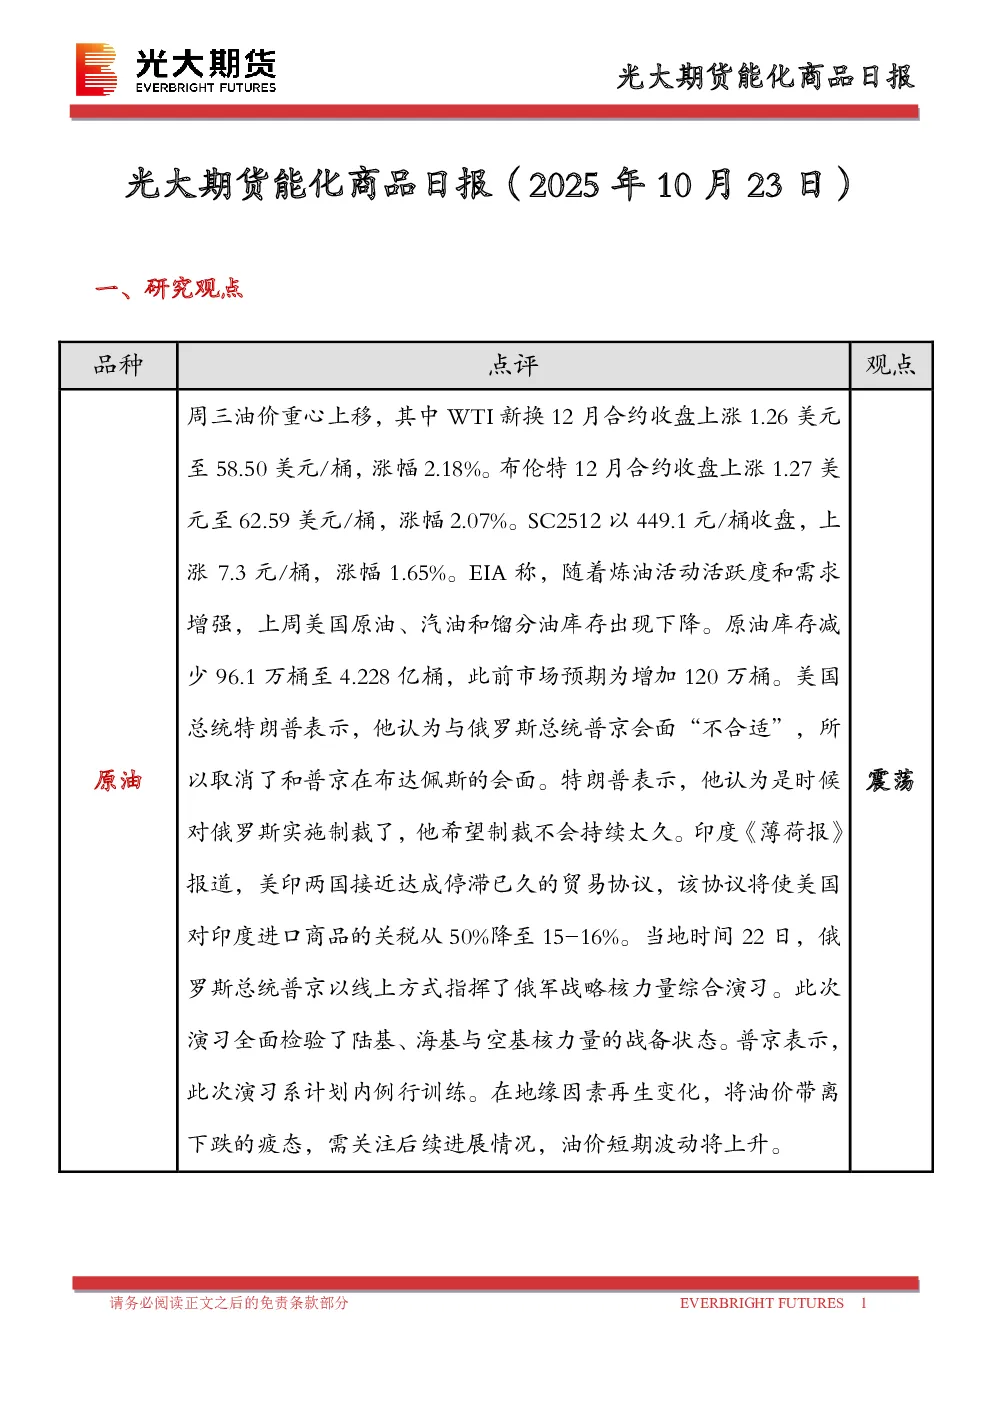
一、研究观点
- 原油:地缘因素再生变化,将油价带离下跌的疲态,短期波动将上升,观点为震荡。
- 燃料油:下游需求疲软且近期供应持续充足,亚洲低硫燃料油市场结构走弱,高硫燃料油市场也走势承压,观点为震荡。
- 沥青:北方地区受降雨影响,终端需求较弱,供应方面维持高位,观点为震荡。
- 聚酯:成本端原油走弱,聚酯供应充足,装置变化不大,下游需求开工91%以上有所支撑,涤丝产销局部放量,乙二醇港口库存周度小幅增加,聚酯链自身基本面驱动有限,观点为震荡。
- 橡胶:胶种流动性偏紧,价格BACK结构,市场等待产区旺季表现,远期是否存在产量上量不及预期情况,关注现货缺货状态是否持续,短期在天气好转下,交易旺季供应释放逻辑,短期反弹调整,胶价偏弱震荡。
- 甲醇:港口制裁生效,虽然伊朗装运仍然偏高,但已有国内企业暂停接受制裁船舶停靠,因此后续到港量受此影响将有所回落,建议关注多甲醇空聚烯烃的策略,以及月间正套策略。
- 聚烯烃:短期原油反弹对估值形成支撑,因此聚烯烃价格有一定反弹,但基本面驱动边际走弱,预计聚烯烃价格将进入震荡阶段。
- 聚氯乙烯:供需压力大,并且出口受印度反倾销政策影响以及中美贸易摩擦升级影响预计偏弱,基本面驱动较弱,估值方面随着期货价格不断下探,基差较之前有所修复,套保空间收窄,价格有阶段性修复的需求,但在高库存压制之下,反弹高度有限。
二、日度数据监测
- 提供了各品种的现货价格、期货价格、基差率等数据,并附有基差率变动和期货价格涨跌幅等信息。
三、市场消息
- 美国能源信息署(EIA)称,上周美国原油、汽油和馏分油库存出现下降。
- 美国财政部发布制裁俄罗斯石油的声明,在最新一轮制裁目标中纳入Rosneft(俄罗斯石油公司)、LukOil(卢克石油公司)。
四、图表分析
- 提供了各品种主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表,以直观展示市场走势和品种间关系。
五、研究团队成员介绍
- 介绍了能化研究团队成员的姓名、职务、教育背景、获奖情况等。
六、免责声明
- 声明报告的信息均来源于公开资料,公司对这些信息的准确性、可靠性和完整性不作任何保证,报告中的观点、结论和建议仅供参考,不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与公司和作者无关。