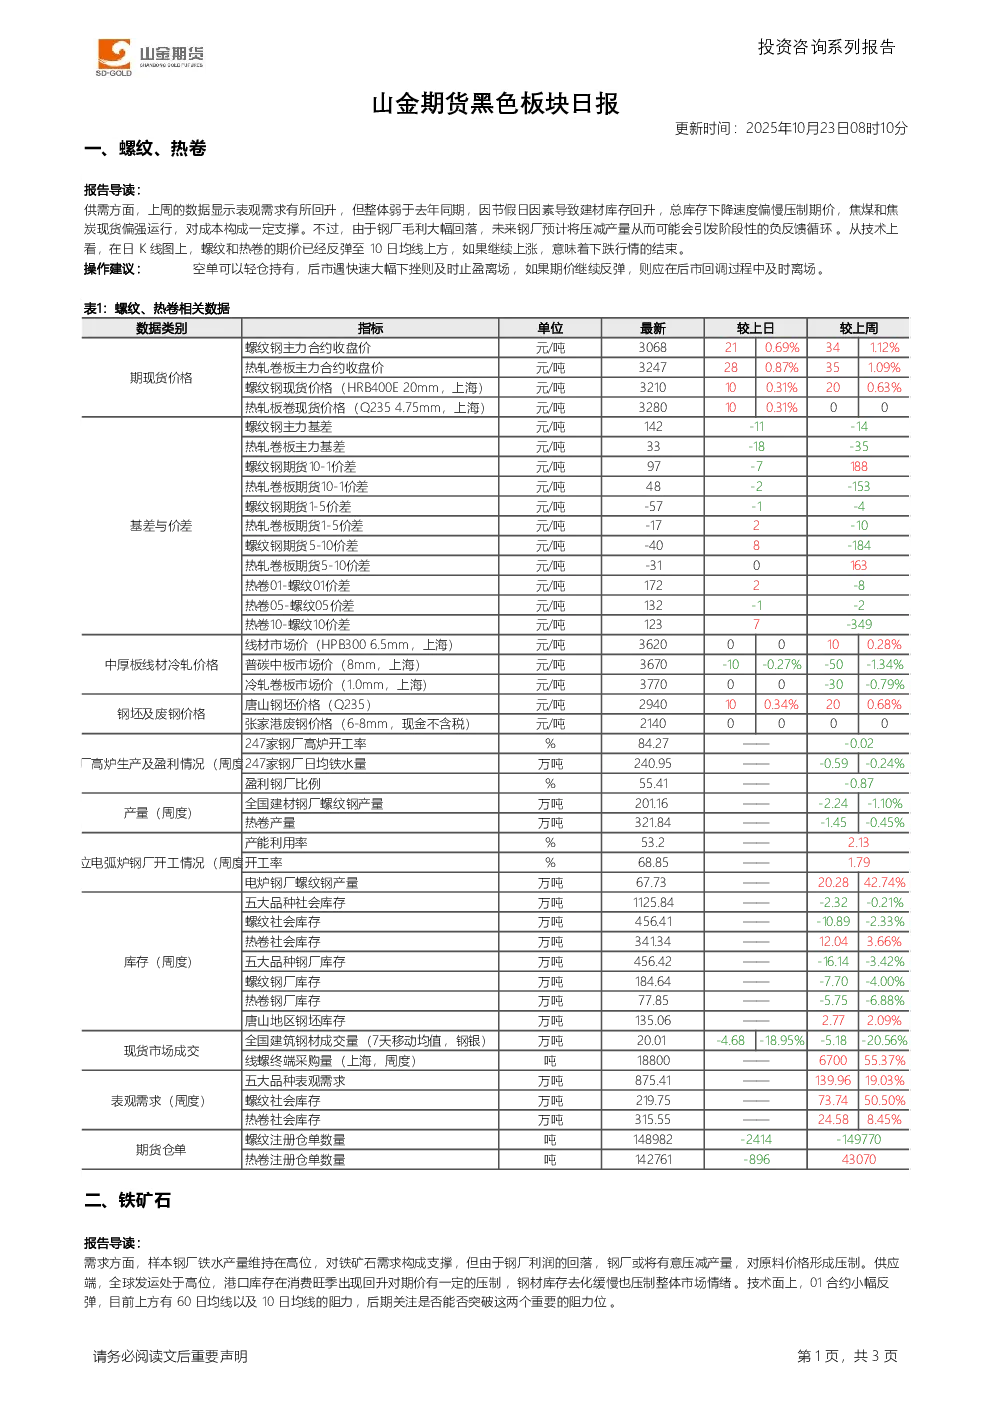
研报总结
一、螺纹、热卷
- 供需分析:上周表观需求回升但弱于去年同期,建材库存回升导致总库存下降速度偏慢,压制期价;焦煤和焦炭现货偏强支撑成本。钢厂毛利大幅回落,预计将压减产量,可能引发负反馈循环。
- 技术分析:螺纹和热卷期价反弹至10日均线,若继续上涨则下跌行情结束。
- 操作建议:空单轻仓持有,遇快速大幅下挫及时止盈离场,反弹时回调过程中及时离场。
二、铁矿石
- 需求分析:钢厂铁水产量高位支撑需求,但钢厂利润回落或压减产量形成压制。
- 供应分析:全球发运高位,港口库存回升压制期价,钢材库存去化缓慢影响市场情绪。
- 技术分析:01合约反弹至60日均线和10日均线阻力位,关注能否突破。
- 操作建议:空单继续持有。
产业资讯
- 乌海及棋盘井煤矿:多数因治理停产,仅乌达区部分煤矿正常生产,环保检查限制发运但产量影响不大。
- 东北钢厂:部分复产但冬季生产积极性低,辽宁日均产量减少4.4万吨,检修产线19条。
- 内蒙古焦炉:4.3焦炉已于2024年12月31日全部关停,焦化产能5570万吨。
- 内蒙古水泥错峰生产:2025年11月1日至2026年3月31日实行错峰生产。
- 淡水河谷产销报告:2025年三季度铁矿石产量9440万吨(环比增12.9%,同比增长3.8%),销量8600万吨(环比增11.21%,同比增长5.1%)。
- 钢材市场数据(截至10月22日当周):全国建材产量460.97万吨(增0.77万吨),厂库493.54万吨(减7.84万吨),社库553.70万吨(减14.88万吨),总库存1047.24万吨(减22.72万吨),表需483.69万吨(增33.17万吨)。