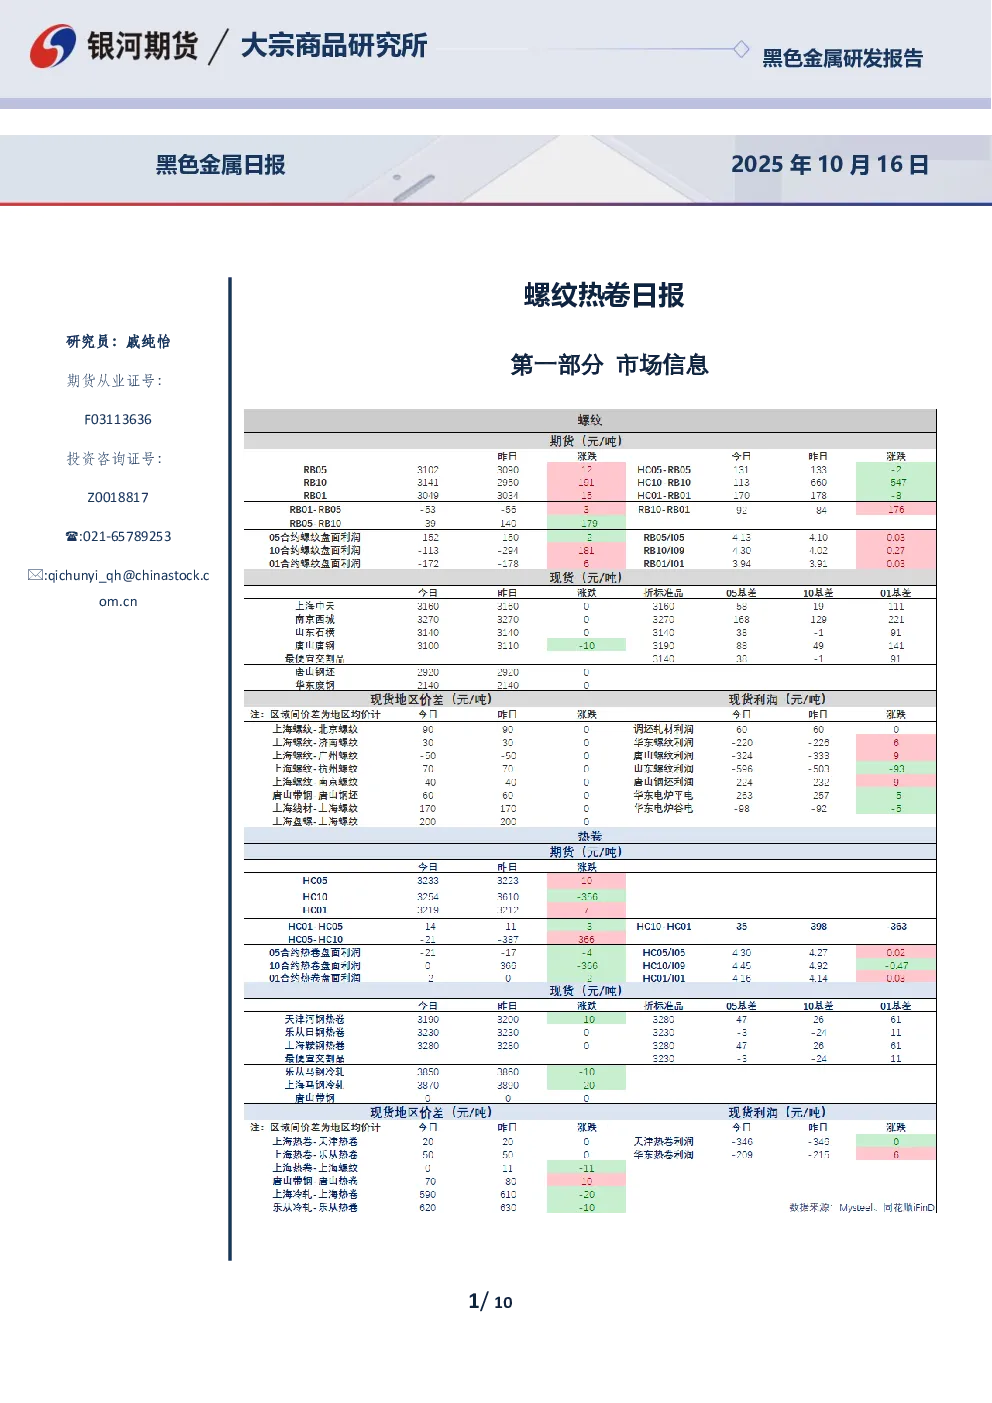
第一部分市场信息:
- 现货价格:上海中天螺纹3160元(-),北京敬业3100元(-),上海鞍钢热卷3280元(--),天津河钢热卷3190元(-10)。
第二部分市场研判:
- 黑色板块底部反弹,现货成交整体偏弱但环比好转。
- 钢厂继续减产,温度下降导致钢材需求修复,五大材表需增加。
- 热卷产量偏高,库存累积但累库速度放缓,螺纹转向去库。
- 五一后黑色板块持续下跌,钢材和铁矿石领跌,动力煤价格上涨导致焦煤跌幅有限。
- 钢价估值偏低,利润收缩叠加环保加码,铁水或继续减产,下方存在支撑。
- “十五五”计划内容影响盘面波动,需关注煤矿安全检查、海外关税及国内宏观政策。
交易策略:
- 单边:维持底部震荡走势。
- 套利:建议1-5正套继续持有,建议做多卷螺差。
- 期权:建议观望。
重要资讯:
- 螺纹本周产量201.16万吨(环比-3.62吨),表需217.43万吨(同比-9.8%),环比+64.25万吨。
库存:厂库-7.70万吨,社库-10.89万吨,总库存-18.59万吨。
- 热卷本周产量321.84万吨(环比-1.45万吨),表需316.34万吨(同比-1.41%),环比+21.33万吨。
库存:厂库-5.75万吨,社库+12.04万吨,总库存+6.29万吨。
- 五大品种钢材整体产量-6.36万吨,库存厂库环比-16.14万吨,社库-2.32万吨,总库存-18.46万吨。
- 中汽协数据显示,9月重卡销量10.6万辆(同比增长82.9%),1-9月累计销量82.1万辆(同比增长超20%)。
第三部分相关附图:
(附图数据来源:银河期货、Mysteel、Wind)
研究结论:
- 黑色板块处于底部反弹阶段,钢价估值偏低但受基本面和宏观因素影响承压。
- 螺纹库存去化,热卷库存累积,卷螺差或有机会。
- 需关注煤矿安全、海外关税及国内政策变化。