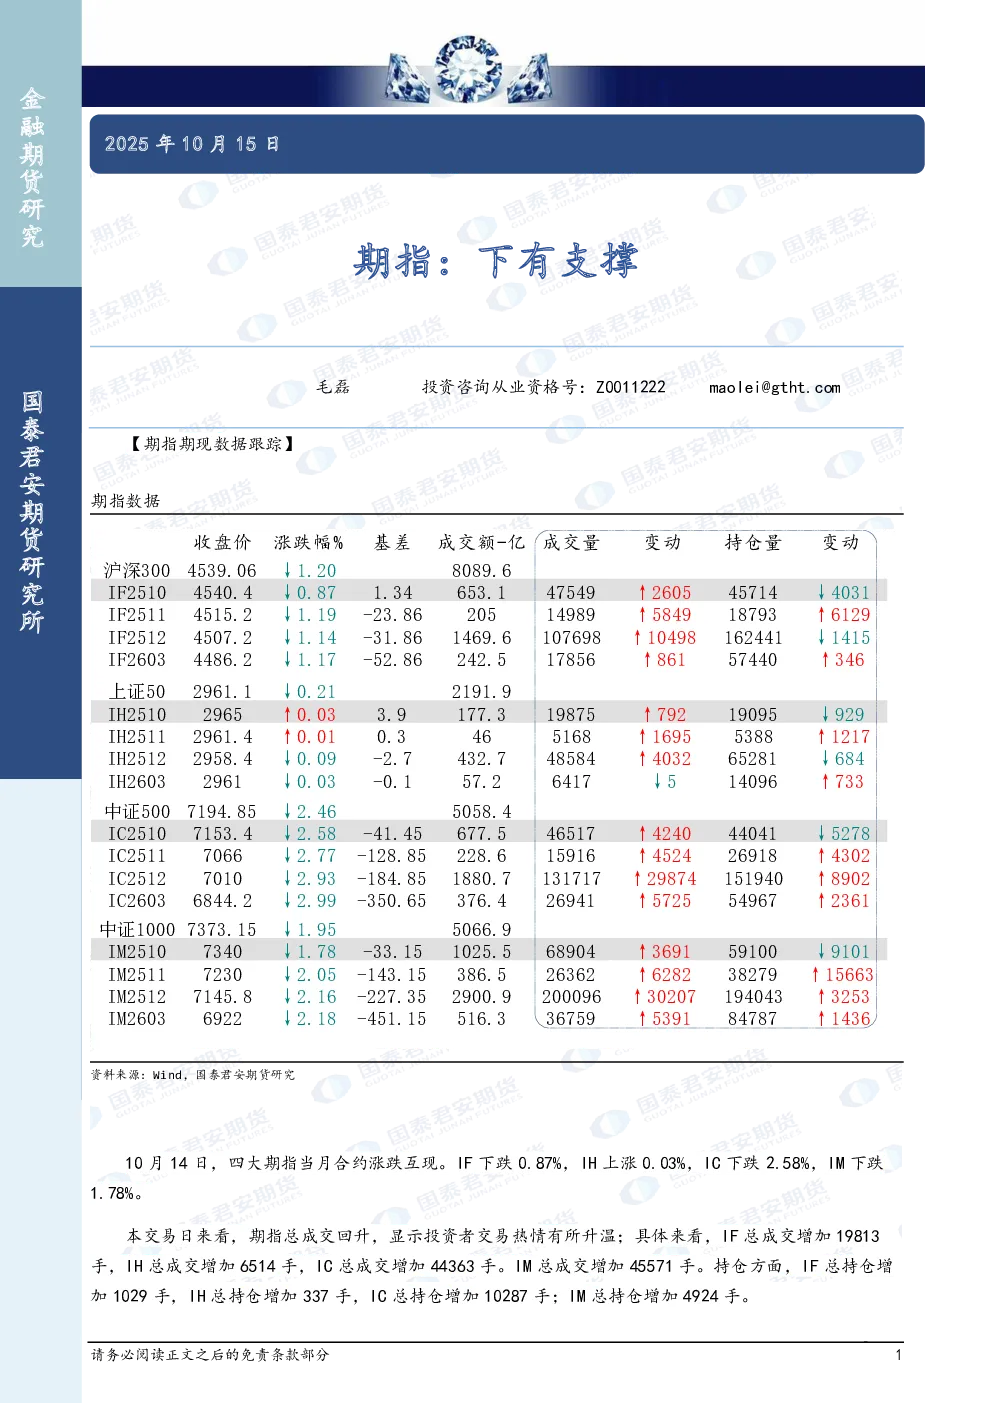
期指数据跟踪
10月14日,四大期指当月合约涨跌互现:IF下跌0.87%,IH上涨0.03%,IC下跌2.58%,IM下跌1.78%。成交方面,IF、IH、IC、IM总成交分别增加19813手、6514手、44363手、45571手,显示投资者交易热情升温;持仓方面,IF、IH、IC、IM总持仓分别增加1029手、337手、10287手、4924手。
趋势强度
IF、IH趋势强度:中性;IC、IM趋势强度:中性。
重要驱动
- 全球市场:贸易忧虑再起,科技股拖累标普纳指转跌,黄金两日新高,银油铜加密货币回落。芯片指数收跌超2%,英伟达跌超4%。中概指数跌近2%,阿里跌超2%。比特币盘中跌超5%,以太坊一度跌超9%。现货黄金曾涨近2%。期银继续创收盘新高,但盘中涨超4%后转跌。纽铜盘中跌超4%。原油回落至五个月新低,美油盘中跌3%。十年期美债收益率近一个月来首次盘中下破4.0%。
- 鲍威尔讲话:美联储降息大门敞开,就业下行风险显著,可能接近停止缩表。鲍威尔强调谨慎行动避免“缩减恐慌”,警告联储不能支付准备金利息将失去利率控制。对金价上涨未置评。
- 中国经济政策:李强主持召开经济形势专家和企业家座谈会,强调加力提效实施逆周期调节,用足用好政策资源,扩大内需,做强国内大循环。多措并举营造一流产业生态,构建创新生态圈。
- 中国央行:将继续坚持市场在汇率形成中的决定性作用,强化预期引导,保持人民币汇率在合理均衡水平上的基本稳定。
A股市场
上证指数跌0.62%报3865.23点,深证成指跌2.54%,创业板指跌3.99%。全天成交2.6万亿元。盘面上,午后市场单边下跌,前期热门题材跌幅扩大,贵金属全线回落。尾盘半小时部分抄底资金进场但收效有限。全天超3500股下跌,超硬材料、保险、白酒板块涨幅居前,半导体设备、GPU、钴矿板块显著下挫。
研究结论
四大期指当前处于中性趋势强度,成交持仓均有所回升,显示市场活跃度提升。宏观层面,全球贸易忧虑、科技股压力及中国经济政策调整是主要驱动因素。鲍威尔的讲话为美联储降息提供空间,但强调谨慎态度。中国央行重申汇率政策,强调市场决定性作用。A股市场整体承压,但部分板块表现分化。期指下方存在支撑,但需关注全球及国内经济政策动向。