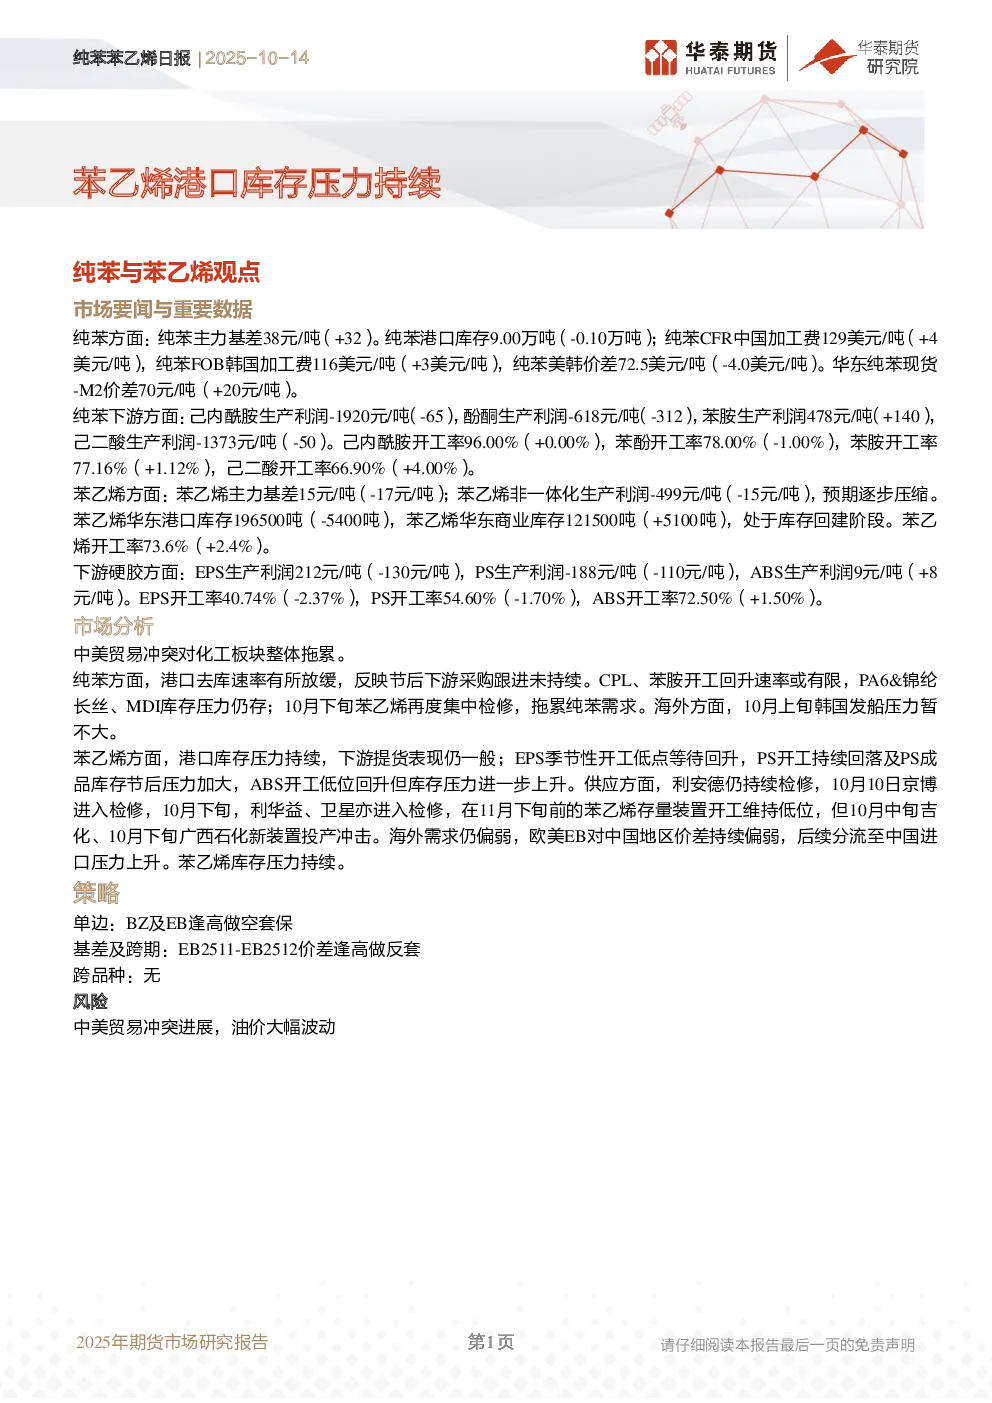
市场要闻与重要数据
- 纯苯:主力基差38元/吨(+32),港口库存9.00万吨(-0.10万吨),CFR中国加工费129美元/吨(+4),FOB韩国加工费116美元/吨(+3),美韩价差72.5美元/吨(-4.0),华东现货-M2价差70元/吨(+20)。
- 纯苯下游:己内酰胺利润-1920元/吨(-65),酚酮利润-618元/吨(-312),苯胺利润478元/吨(+140),己二酸利润-1373元/吨(-50)。开工率:己内酰胺96.00%(+0.00%),苯酚78.00%(-1.00%),苯胺77.16%(+1.12%),己二酸66.90%(+4.00%)。
- 苯乙烯:主力基差15元/吨(-17),非一体化生产利润-499元/吨(-15),华东港口库存196500吨(-5400),商业库存121500吨(+5100),开工率73.6%(+2.4%)。
- 苯乙烯下游:EPS利润212元/吨(-130),PS利润-188元/吨(-110),ABS利润9元/吨(+8)。开工率:EPS40.74%(-2.37%),PS54.60%(-1.70%),ABS72.50%(+1.50%)。
市场分析
- 中美贸易冲突对化工板块整体拖累。
- 纯苯:港口去库放缓,下游采购未持续,CPL、苯胺开工回升有限,PA6&锦纶长丝、MDI库存压力存,苯乙烯检修拖累需求。海外韩国发船压力暂不大。
- 苯乙烯:港口库存压力持续,下游提货一般,EPS季节性低点待回升,PS开工回落及库存压力加大,ABS开工低位回升但库存上升。供应方面,利安德持续检修,京博检修,利华益、卫星检修,但吉化、广西石化新装置投产。海外需求偏弱,欧美EB对中国价差持续偏弱,分流至中国进口压力上升。
策略
- 单边:BZ及EB逢高做空,套保基差及跨期:EB2511-EB2512价差逢高做反套。
- 跨品种:无风险,中美贸易冲突进展,油价大幅波动。
图表
- 包含纯苯与EB基差结构、跨期价差,生产利润、内外价差,库存、开工率,下游开工及生产利润,纯苯下游开工与生产利润等图表。
研究结论
- 纯苯需求受节后采购放缓及下游库存压力影响,苯乙烯库存压力持续,供应检修与新装置投产并存,下游需求表现一般。建议关注中美贸易冲突及油价波动风险。