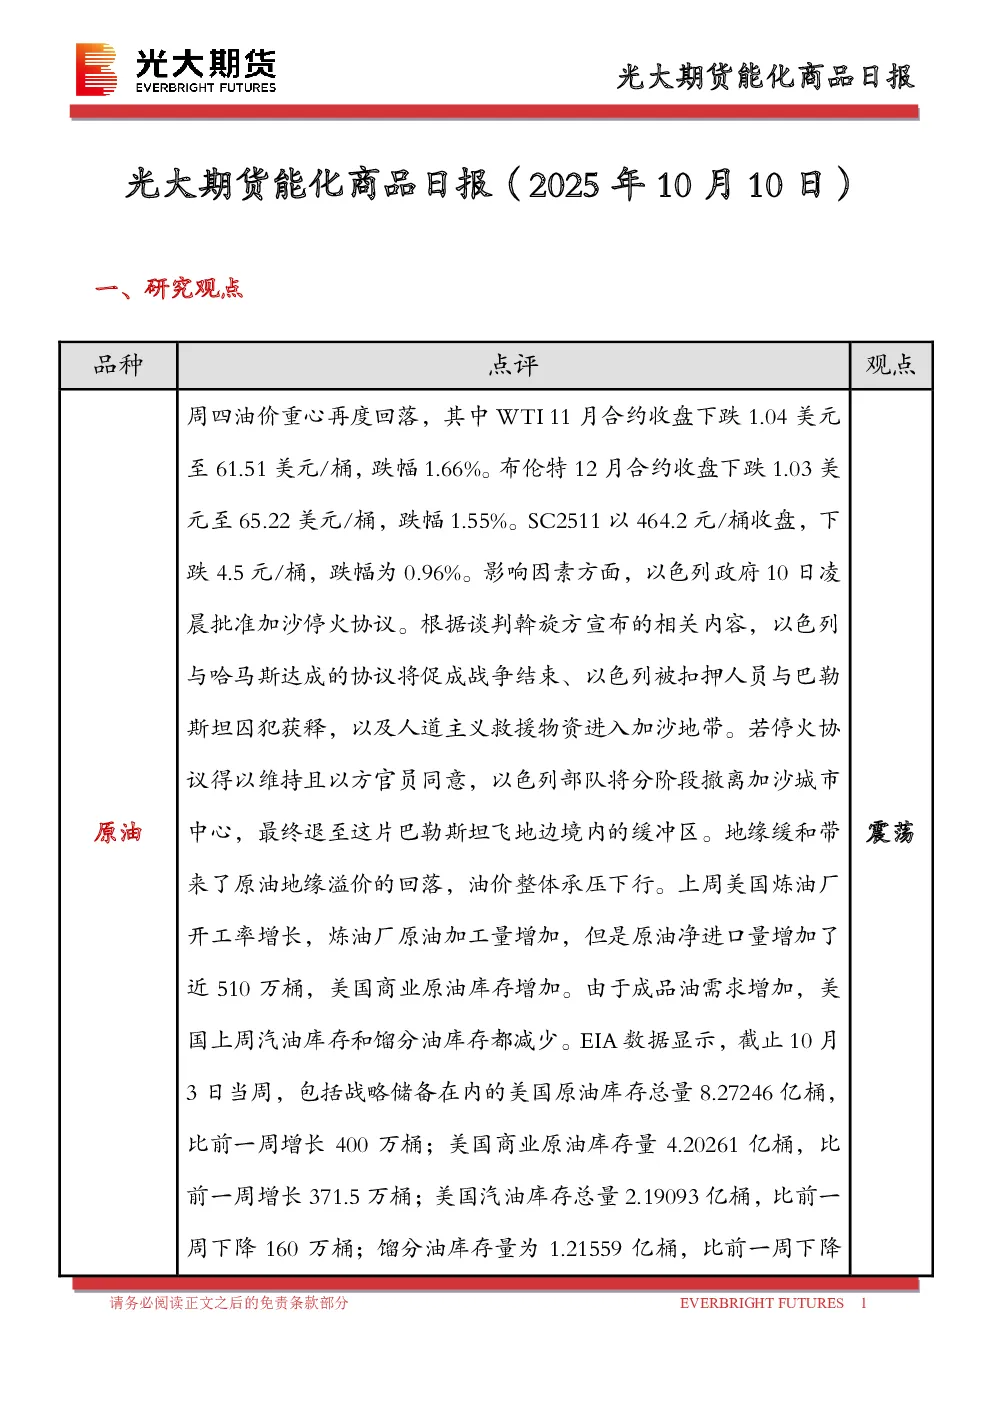
一、研究观点
- 原油:地缘缓和带来地缘溢价回落,但供应增量预期、需求淡季三重考验下,油价延续偏弱运行。
- 燃料油:高硫基本面略强于低硫,亚洲市场供应充足。
- 沥青:节后市场赶工需求尚在,但下游采购以低价沥青成交为主,沥青产量增幅明显,对旺季结束后价格造成压力。
- 聚酯:TA基本面偏弱,乙二醇基本面偏弱,预计价格偏弱震荡。
- 橡胶:国内外产区受台风降雨侵扰,产量减少较为确定,美对全球重卡进口征税或进一步加剧,将抑制全球橡胶需求增长,价格震荡为主。
- 甲醇:伊朗装置开工下降,后续发往国内的甲醇将逐步减少,港口供需差收窄,价格趋于震荡。
- 聚烯烃:供给压力仍然偏高,需求见顶回落,预计聚烯烃震荡偏弱。
- 聚氯乙烯:高库存压力仍将制约价格上涨,但10月重要会议仍会给市场预期带来扰动,市场波动有增加的可能。
二、日度数据监测
- 提供了原油、燃料油、沥青、液化石油气、沥青、高硫燃料油、低硫燃料油、甲醇、尿素、聚乙烯、聚丙烯、精对苯二甲酸、乙二醇、苯乙烯、天然橡胶、20号胶、纯碱等品种的现货价格、期货价格、基差率等数据。
三、市场消息
- 美国总统特朗普宣布以色列与哈马斯已就加沙停火及人员释放达成长期寻求的协议,削弱了原油的地缘政治风险溢价。
- 原油也随更广泛市场走低,随着美国政府继续停摆,美元走强,使得以美元计价的大宗商品吸引力下降。
四、图表分析
- 提供了主力合约价格、主力合约基差、跨期合约价差、跨品种价差、生产利润等图表。
五、研究团队成员介绍
- 介绍了能化研究团队成员的姓名、职务、教育背景、获奖情况等。
六、免责声明
- 本报告的信息均来源于公开资料,公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。