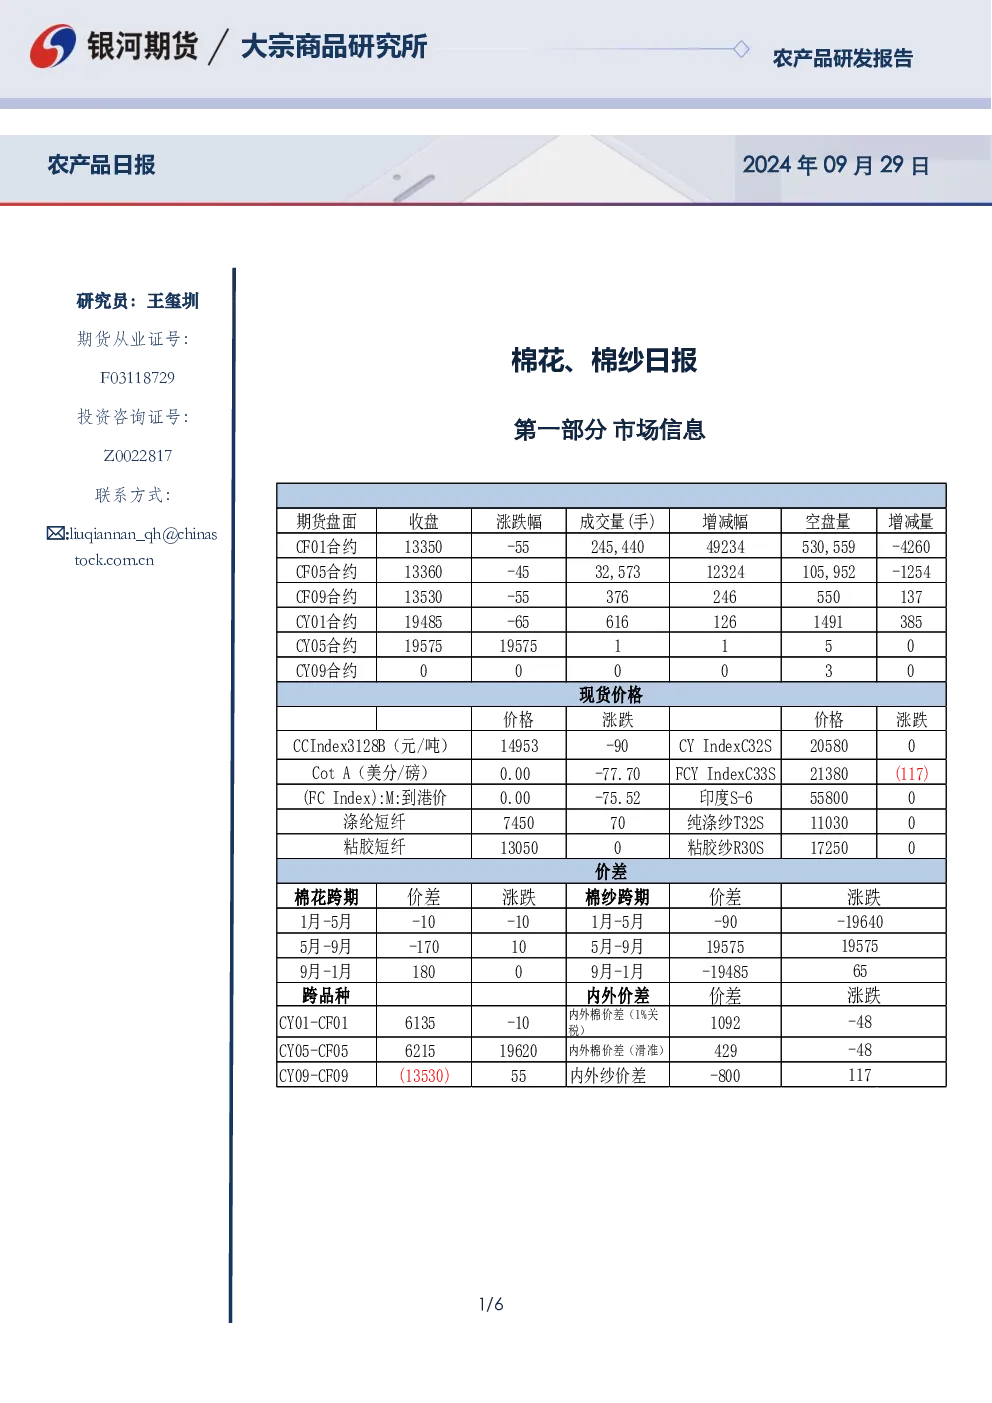
第一部分市场信息
- 巴基斯坦棉花市场:截至2025年9月15日,巴基斯坦2025/26年度新棉上市量累计达31.1万吨,同比增长40%,其中纺织厂采购25.6万吨,未售出新棉1.5万吨。早期旱地棉种植收获偏早导致初期上市量增加,但7、8月降水集中可能影响后期上市数量和质量。
- 印度棉花市场:截至2025年9月27日,2025/26年度印度棉种植面积为1099.9万公顷,同比下滑2.7%。主产区马哈拉施特拉邦和古吉拉特邦种植面积分别下滑5.9%和12%,特伦加纳邦同比增长5%。
- 新棉预售报价:2025/26年度新棉预售报价继续上涨,41级北疆双29机采杂主流销售基差在CF01+1100上下,较高报价1200~1300元/吨,10月中旬前交货。
第二部分市场消息及观点
- 交易逻辑:新疆棉产量预计超预期增加,轧花厂收购积极性一般,预计收购价格在6.2-6.3元/公斤,新花大量上市将带来卖套保压力。需求端9月旺季来临,但下游需求好转幅度有限,对盘面提振作用有限。
- 交易策略:单边建议择机交易,预计郑棉震荡略偏弱;套利和期权策略观望。
第三部分期权
- 波动率走势:棉花120日HV为9.1580,较上一日略降;CF601-C-14000隐含波动率13.1%,CF601-P-13600和CF601-P-13400隐含波动率分别为12%和12.3%。
- 期权策略建议:郑棉主力合约持仓PCR为0.7310,成交量PCR为0.7294,认购认沽成交量均增加,建议观望。
第四部分相关附图
作者承诺与免责声明
- 作者承诺独立、客观地出具报告,不因报告内容接收报酬;报告内容仅供参考,不构成投资建议,客户需独立判断。