研报总结
一、螺纹、热卷
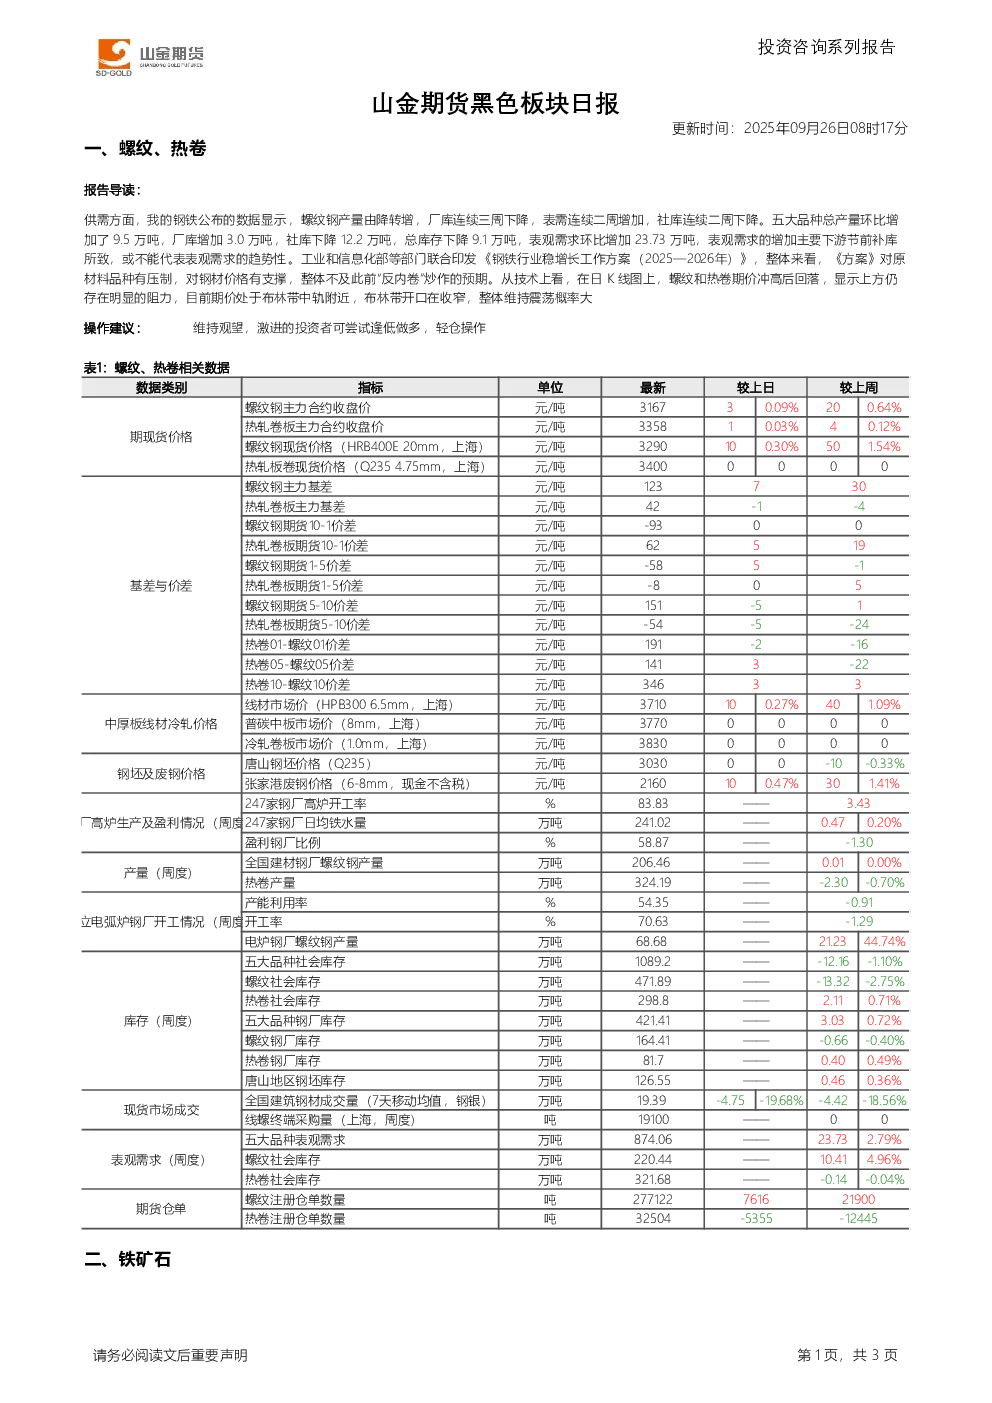
- 供需方面:螺纹钢产量由降转增,厂库连续三周下降,表需连续二周增加,社库连续二周下降。五大品种总产量环比增加9.5万吨,厂库增加3.0万吨,社库下降12.2万吨,总库存下降9.1万吨,表观需求环比增加23.73万吨,主要下游节前补库所致,不代表趋势性。
- 政策方面:工业和信息化部等部门联合印发《钢铁行业稳增长工作方案(2025—2026年)》,对原材料品种有压制,对钢材价格有支撑,整体不及预期。
- 技术方面:螺纹和热卷期价冲高后回落,显示上方阻力明显,目前期价处于布林带中轨附近,布林带开口收窄,整体维持震荡概率大。
- 操作建议:维持观望,激进的投资者可尝试逢低做多,轻仓操作。
- 关键数据:
- 现货价格:螺纹钢主力合约收盘价3167元/吨,热轧卷板主力合约收盘价3358元/吨。
- 库存:五大品种社会库存下降9.1万吨,螺纹社会库存下降2.75%,热卷社会库存上升0.49%。
- 表观需求:五大品种表观需求增加2.79%。
二、铁矿石
- 政策方面:反内卷政策落地,整体不及预期,对原材料影响偏空。
- 供需方面:上周样本钢厂盈利面回调,铁水产量241.0万吨,环比增加0.5万吨。供应端,全球发运处于高位,港口库存变化不大,消费旺季库存可能回升。节前钢厂补库需求增加,支撑铁矿石需求。
- 技术方面:01合约形成向上突破后震荡回落,上行趋势能否延续有待观望。
- 操作建议:维持观望,耐心等待充分调整且在其他品种企稳后做多,谨慎追涨。
- 关键数据:
- 现货价格:麦克粉(青岛港)786元/湿吨,金布巴粉60.5%(青岛港)766元/湿吨。
- 库存:港口库存合计下降0.35%,港口贸易矿库存下降0.64%。
- 发运量:澳大利亚铁矿石发货量下降10.35%,巴西铁矿石发货量上升1.16%。