集运指数(欧线):震荡市
宏观新闻要点:
- 波兰总理图斯克宣布重新开放与白俄罗斯的边境口岸,但保留关闭条件。
- 特朗普表示若俄罗斯不达成协议,美国将加征关税,并支持乌克兰夺回失地。
- 联合国调查报告显示以色列政府欲在加沙地带建立永久控制。
- 特朗普预计关于加沙问题的会晤将取得成功,希望战争结束。
即期运费分析:
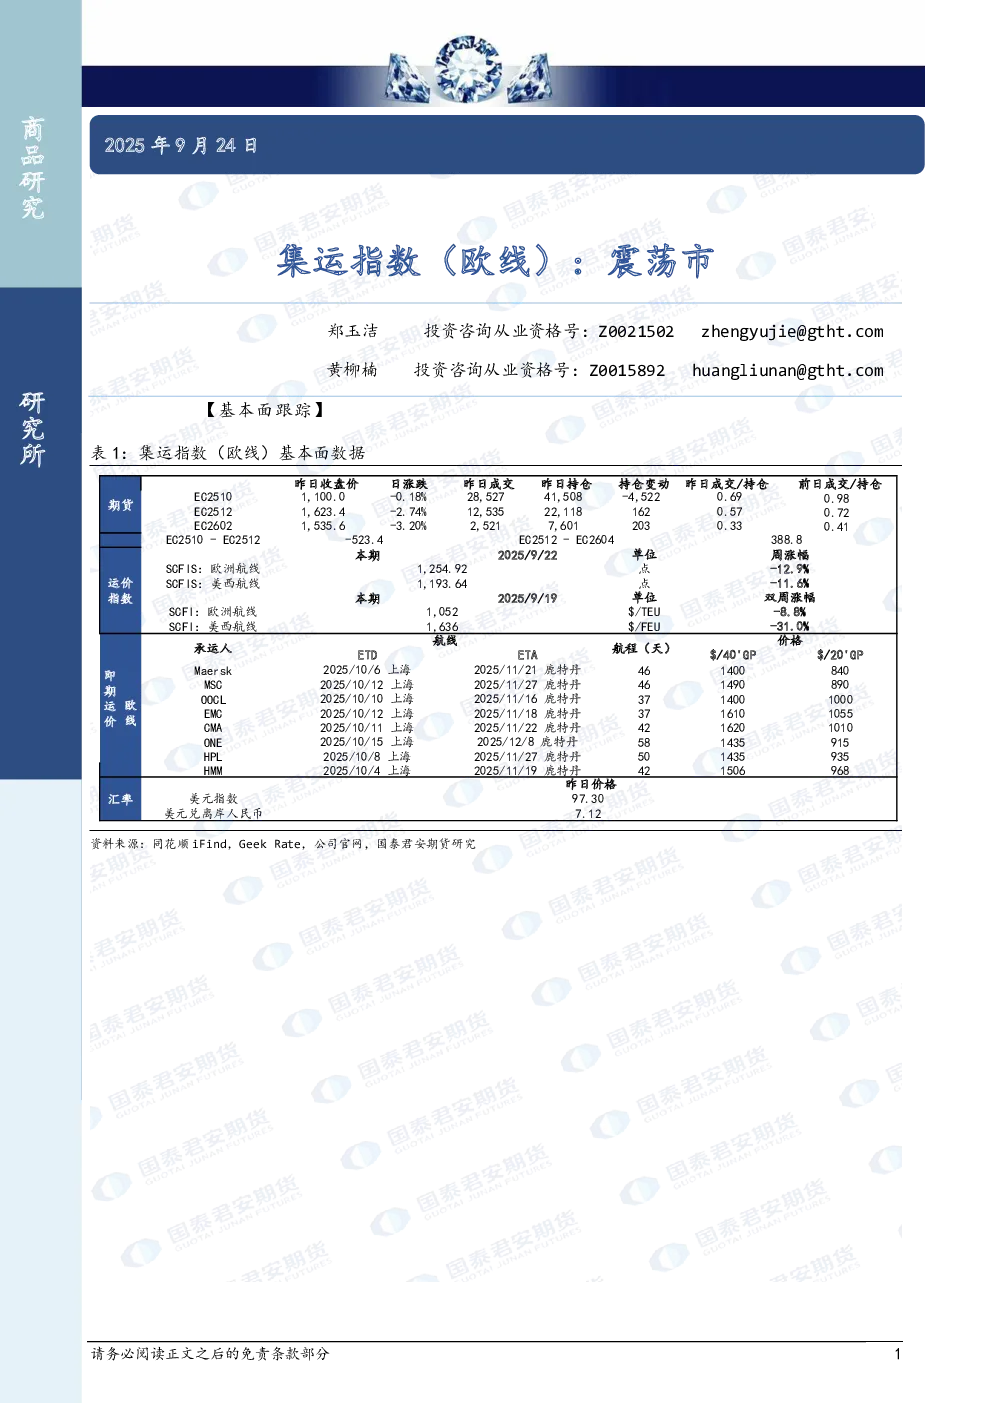
- 2510合约三期交割结算价样本主要体现39~42周的运费报价,预计表价中枢在1450~1500美元/FEU区间,折SCFIS指数约1015~1050点。
- 线上船司“喊涨”10月下旬,但鉴于国庆假期船缺乏漏装,喊涨落地可能性较小。
- 各联盟运价:
- Gemini联盟:马士基40-41周上海-鹿特丹开舱价1400美元/FEU(部分1470美元/FEU),环比下滑150美元/FEU;HPL-SPOT10月上半月降100至1435美元/FEU。
- OA联盟40-41周表价中枢1400~1500美元/FEU:OOCL和中远降至1400-1500美元/FEU,部分航线集量价格1250美元/FEU;长荣线上1610美元/FEU,线下10月上旬更新至1400~1500;CMA10月上半月报1610美元/FEU。
- PA联盟:阳明9月22日起下调至1300美元/FEU;ONE线下维持1408美元/FEU不变,加大集量收货;HMM线上1506美元/FEU,线下1400美元/FEU附近;PA线下上海区域集量价格最低至1200美元/FEU附近。
- MSC9月17日起从1740降至1590美元/FEU;9月27日起或降至1490美元/FEU,SPOT报1340美元/FEU。
基本面分析:
- 供给端:
- 9月空班增加至7艘,周均运力下修至29.2万TEU/周。
- 10月周均运力下修至26.5万TEU/周,同比增速0.5%,停航主要集中在10月第二周。
- 11月待定航次缩减至2艘,空班数量5艘,加班船1艘,周均运力31万TEU/周,同比+10%,环比+16%。
- 后续观察其他船司11月空班力度。
- 需求端:
- 2026年春节偏晚可能导致货量峰值延后,船司或将年底签约期后移至12月下旬。
- 运力过剩压力加大,运价中枢下移。
合约分析:
- 2510合约:预计低位窄幅震荡为主。
- 2512合约:欧线季节性特征明显,但旺季12月存在利空因素(春节延后、运力过剩),预计1550-1800点宽幅震荡,倾向于单边观望,等待11月停航力度指引。
- 2602合约:2026年春节较2025年晚半个月,02合约不一定贴水12合约,相对估值高低暂时不明。
策略建议:
- 中长期关注02-04正套和12-04正套逢低做阔的机会。
风险提示:
- 国庆假期前资金集中性减仓、移仓换月等行为导致的价格波动。
- 中东地缘快速降温。
- 中美关税政策变化带来的情绪扰动。
趋势强度: