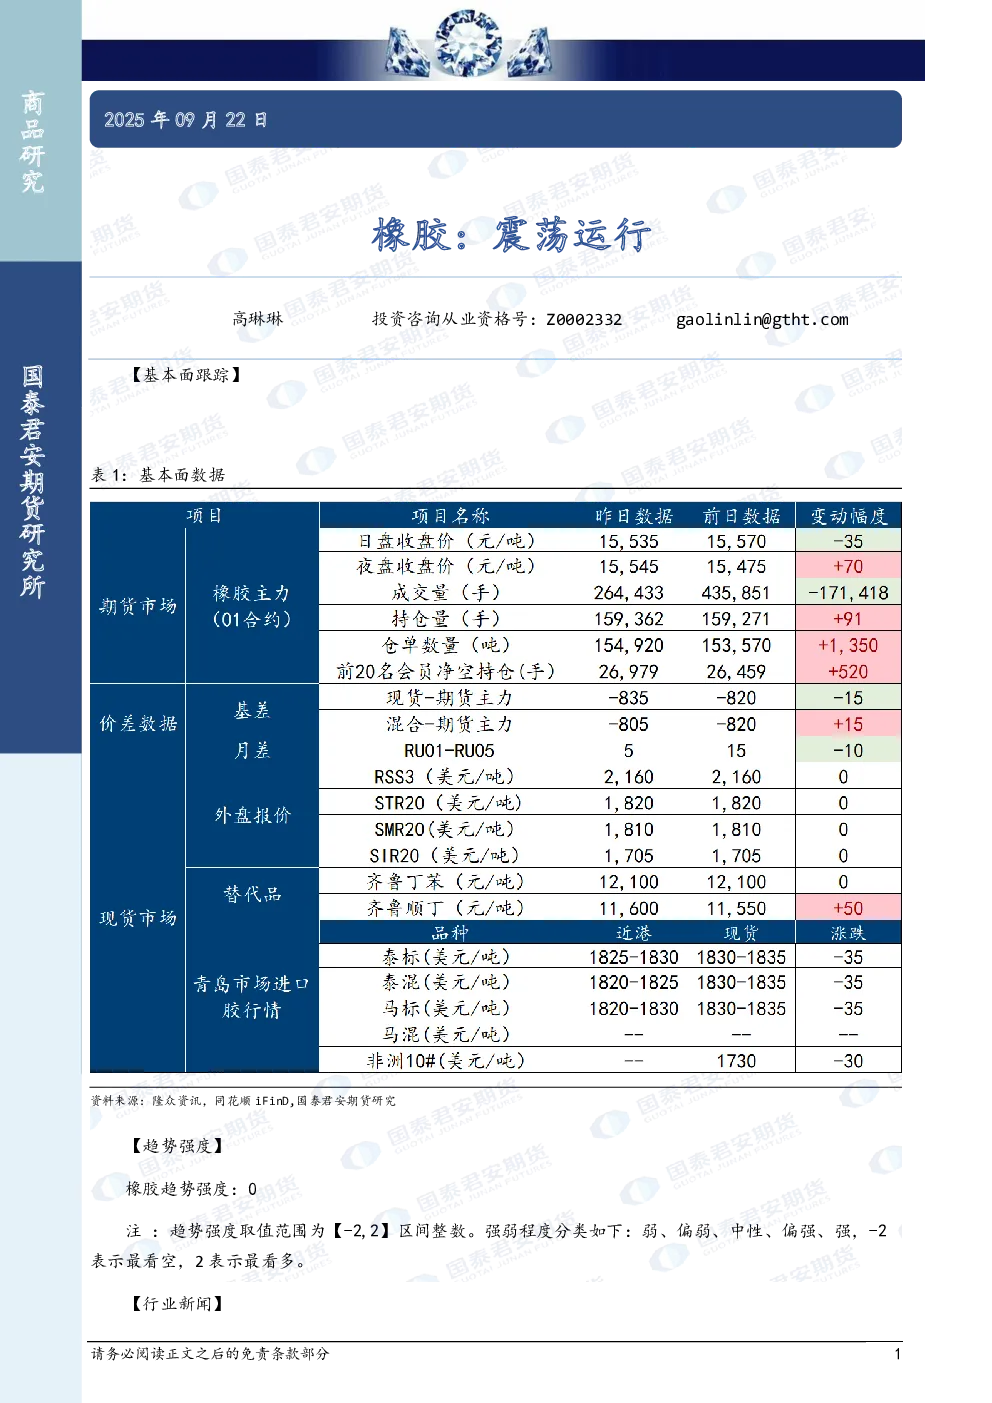
【基本面跟踪】
2025年国内轮胎企业海外投建规模持续扩大,预计半钢轮胎投产2.2亿条,全钢轮胎投产4200万套。泰国仍是主要海外生产基地,占比近三成,柬埔寨占比将逐步超过越南。非洲、拉丁美洲地区投建加速,赛轮摩洛哥已投产,贵州轮胎、永盛橡胶等宣布新计划,埃及、阿尔及利亚、巴西等成重点考察对象。预计2026年海外产能将突破3亿条。
【行业新闻与业绩分析】
多数轮胎企业上半年营收上涨,利润下滑,头部企业(中策、赛轮、玲珑)利润下滑7.66%-14.9%,其他企业下滑超35%。利润下滑主因:原材料成本高位、贸易壁垒。2024年全钢轮胎经济型产品长期亏损,2025年二季度天然橡胶价格回落,经济型内销产品利润修复至盈亏平衡线附近。半钢轮胎利润持续萎缩,截至2025年9月18日,中档205/55R16半钢轮胎理论利润0.95元/公斤,同比下滑0.29元/公斤,影响后期排产积极性。
【趋势强度】
橡胶趋势强度:0(中性)。
【研究结论】
海外产能扩张持续,东南亚仍是核心布局区域,非洲、拉丁美洲加速跟进。短期利润修复有限,原材料成本和贸易壁垒仍是主要压力,对轮胎企业排产积极性形成制约。橡胶价格震荡运行。