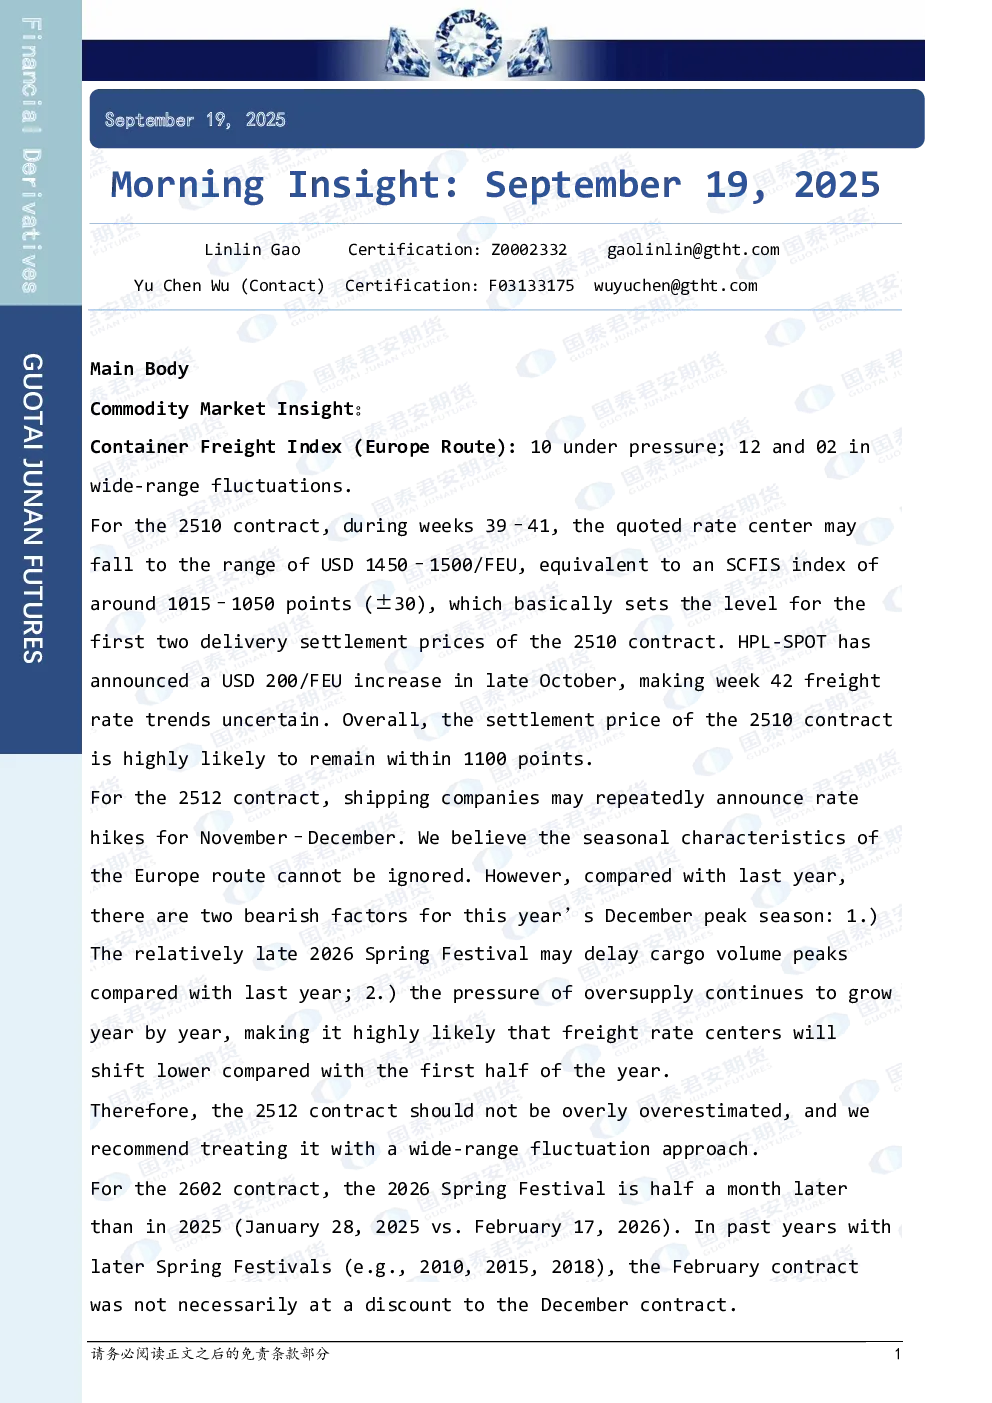
商品市场洞察:
- 集装箱运费指数(欧洲航线):10航线承压,12和02航线宽幅波动。
- 2510合约:39-41周,报价中心或降至1450-1500/FEU,对应SCFIS指数1015-1050点(±30),基本确立2510合约前两笔交割结算价水平。HPL-SPOT宣布10月下旬上涨200/FEU,42周运费趋势不确定。整体看,2510合约结算价或维持在1100点以内。
- 2512合约:船公司或持续发布11-12月提价。欧洲航线季节性特征不可忽视,但今年12月旺季存在两大利空:1)2026年春节相对较晚,货量峰值或推迟;2)供过于求压力持续,运费中心或较上半年偏弱。因此,2512合约不宜过度高估,建议宽幅波动处理。
- 2602合约:2026年春节较2025年(1月28日 vs 2月17日)晚半月。历史数据显示,春节较晚年份(如2010、2015、2018),2月合约未必贴水12月合约。
- 策略:中长期考虑,回调时买入02-04和12-04价差。
国债期货:
- 短期温和反弹,区间震荡偏空:维持自6月底中期策略会以来的观点。弱市中建议:1)反弹时套保;2)做正价差;3)跨期做多。
- 利空主因:1)政策倾向股市,央行严防资金闲置,财政部恢复部分债息增值税,维稳股市及“反套利”政策预期,导致趋势跟踪多头撤退;2)通胀预期边际升温,年中PPI年同比确认低点,但“反套利”措施下商品价格月度改善,中期债券定价逻辑已变;3)资本流出负反馈循环仍在进行,机构赎回、私募换仓、居民财富再配置,弱宏观下进程缓慢,仍处一二期交界。
- 结论:未来半年债市或有结构性机会,系统性趋势机会待基本面再峰值。维持区间震荡偏空观点,建议反弹套保、正价差、跨期做多。可咨询定制化套保产品。
公开持仓:
(数据来源:iFind,国泰君安期货研究)
新闻要闻:
- 中国充电桩设施快速增长:截至8月底,总量近1735万个,同比增长53.5%。公共充电桩约432万个,同比增长37.8%;私人充电桩1303万个,同比增长59.6%。与新能源汽车市场稳步扩张相符。1-8月新能源汽车产销分别增长37.3%和36.7%。
- 中国财政收支:前八个月财政收入14.82万亿元(约合2.09万亿美元),同比增长0.3%。中央财政收入6.43万亿元(下降1.7%),地方财政收入8.39万亿元(增长1.8%)。税收收入12.11万亿元(增长0.02%),非税收入2.71万亿元(增长1.5%)。财政支出17.93万亿元(增长3.1%),中央支出增长8%,地方支出增长2.3%。教育支出2.71万亿元(增长5.6%),科技支出5874亿元(增长3.1%),社保和就业支出3.07万亿元(增长10%)。
分析师声明与免责声明:
(内容略,包含独立性、客观性声明,观点不代表公司,信息来源及准确性声明,不构成投资建议等)
版权声明:
(内容略,包含版权归属、引用规范、禁止修改传播等)