一、研究观点
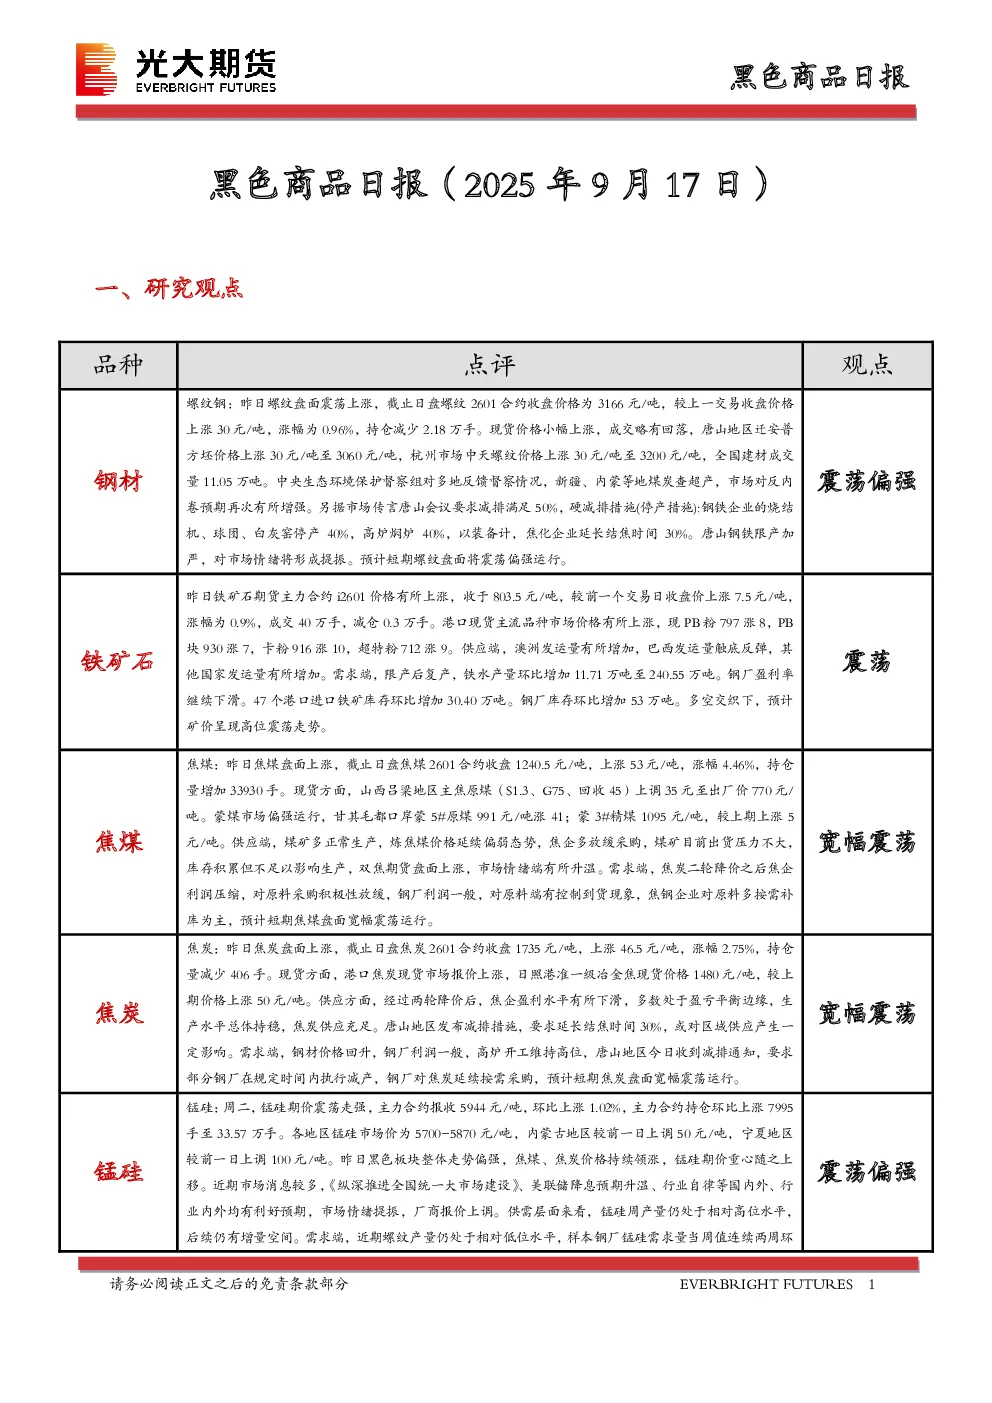
- 钢材:螺纹钢盘面震荡上涨,现货价格小幅上涨,成交量略有回落。中央生态环境保护督察组对多地反馈督察情况,市场对反内卷预期增强。唐山地区钢铁限产加严,对市场情绪形成提振。预计短期螺纹盘面将震荡偏强运行。
- 铁矿石:主力合约价格有所上涨,港口现货市场价格上涨。供应端,澳洲发运量增加,巴西发运量反弹。需求端,限产后复产,铁水产量增加。钢厂盈利率下滑,港口进口铁矿库存和钢厂库存均增加。预计矿价呈现高位震荡走势。
- 焦煤:主力合约价格上涨,现货价格上调。供应端,煤矿多正常生产,焦企放缓采购,煤矿出货压力不大,库存积累但不足以影响生产。需求端,焦炭二轮降价后焦企利润压缩,钢厂利润一般,对原料端有控制到货现象。预计短期焦煤盘面宽幅震荡运行。
- 焦炭:主力合约价格上涨,现货价格上调。供应端,焦企盈利水平下滑,多数处于盈亏平衡边缘,生产水平总体持稳。需求端,钢材价格回升,钢厂利润一般,高炉开工维持高位,唐山地区收到减排通知,要求部分钢厂减产。预计短期焦炭盘面宽幅震荡运行。
- 锰硅:主力合约价格震荡走强,各地区锰硅市场价格上调。市场情绪提振,厂商报价上调。供需层面,锰硅周产量仍处于相对高位水平,后续仍有增量空间。需求端,螺纹产量相对低位,样本钢厂锰硅需求量连续两周环比下降。成本端,锰矿库存稳中有增,价格相对坚挺。库存端,样本企业锰硅库存连续两周环比增加。预计短期锰硅期价重心延续震荡偏强走势,上方空间短期不看过高。
- 硅铁:主力合约价格震荡走强,各地区硅铁价格上调。市场情绪转暖,习近平总书记重要文章中提到整治企业低价无序竞争乱象。供应端,硅铁周产量短期难有明显减量,绝对值仍处于近年来相对高位水平。需求端,主流钢招定价公布,量增价减,样本钢厂硅铁需求量连续两周环比下降。成本端,硅铁生产成本仍在震荡上移。库存端,样本企业库存创下近年来同期新高。预计短期硅铁基本面共振上行驱动有限,但短期市场情绪预计维持,硅铁期价或跟随黑色整体维持震荡略偏强走势,持续关注市场情绪变化。
二、日度数据监测
- 合约价差、基差、现货价格等数据最新环比变化情况。
- 螺纹钢、热卷、铁矿石、焦炭、焦煤、锰硅、硅铁等品种的价差、基差、利润等数据。
三、图表分析
- 主力合约价格走势图
- 主力合约基差图
- 跨期合约价差图
- 跨品种合约价差图
- 螺纹钢利润图
四、研究结论
- 短期黑色商品市场情绪好转,价格震荡偏强运行。
- 供需层面驱动有限,但市场情绪提振对价格形成支撑。
- 预计短期黑色商品价格宽幅震荡运行,需持续关注市场情绪变化和基本面情况。