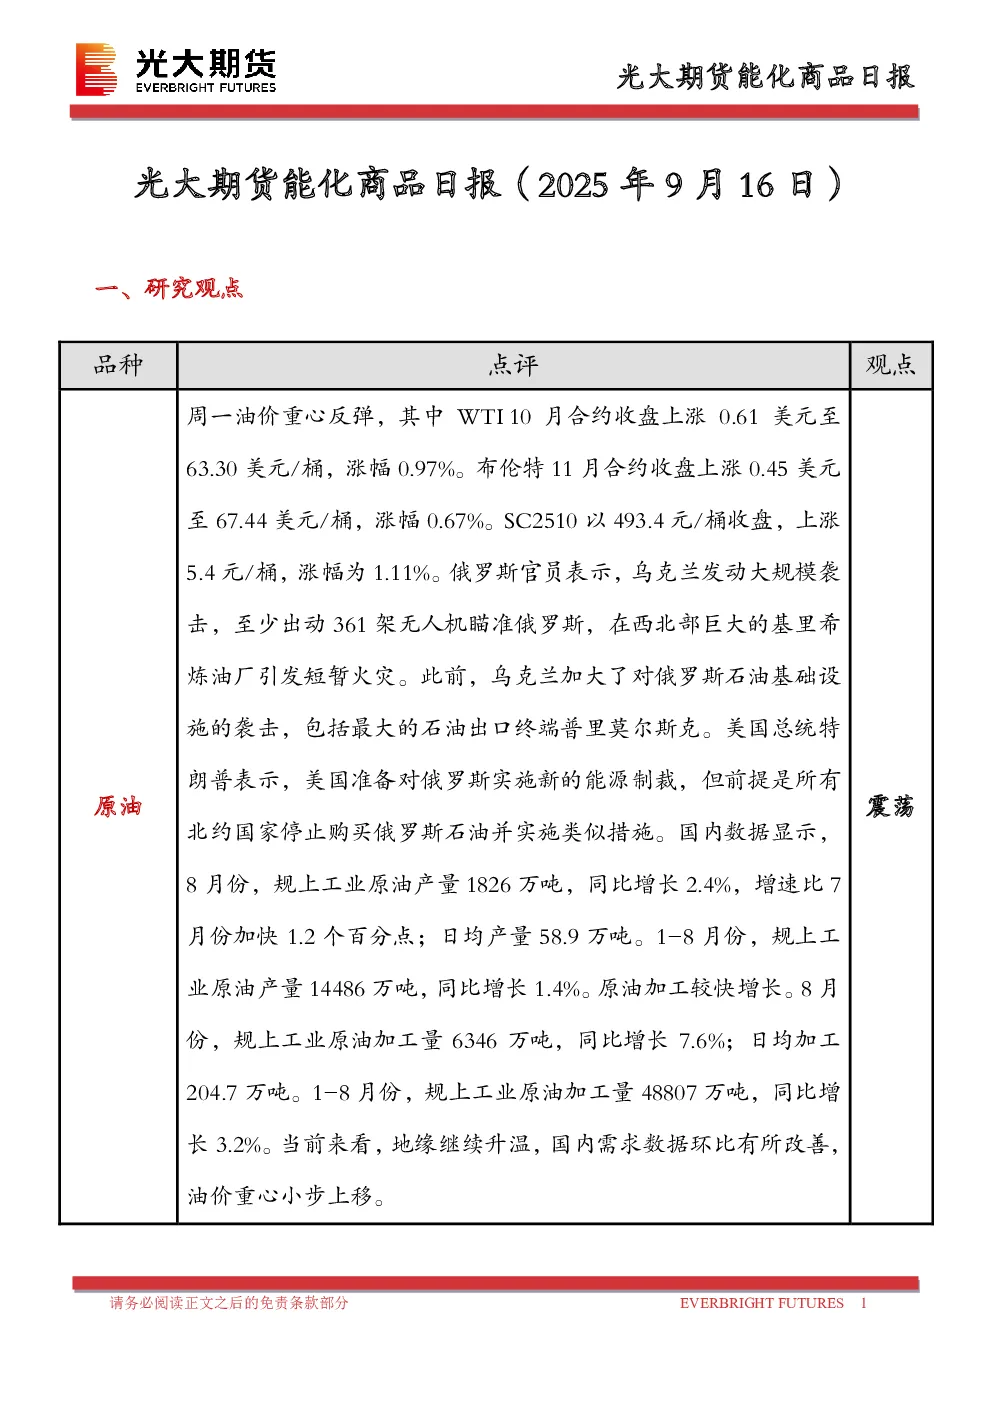
一、研究观点
- 原油:地缘政治升温,国内需求数据环比改善,油价重心小步上移,震荡。
- 燃料油:低硫燃料油市场结构走弱,高硫燃料油市场稍有支撑,短期关注成本端原油波动,震荡。
- 沥青:9月供需矛盾缓和,需求旺季来临或有进一步上升空间,关注成本端油价波动,震荡。
- 聚酯:PX供应恢复,下游TA检修进入尾声,基本面承压,终端需求缓慢恢复,价格震荡。TA基本面存改善预期,短期跟随成本端震荡。乙二醇近月流动性偏紧,供应有效恢复待跟进,港口库存低位,远月供应宽松,基差回调预期较强。
- 橡胶:九月海外产区旺产季到来,国内外产区逐步增产,下游轮胎开工负荷小幅反弹,国内社库或继续维持去化,供需双增下,胶价预计震荡为主,关注中美会谈结果以及美联储会议。
- 甲醇:近期国内装置检修较多,供应阶段性低位,后续随着装置复产,供应将逐步回升。海外方面伊朗装置负荷较高,短期到港将维持高位,但伊朗装置有检修预期,到港量远期将有所走弱。华东地区供需差逐步收窄,港口库存将逐步见顶,后续有望转入下降状态,预计甲醇价格进入阶段性底部,基差将逐步走强,关注逢低买入机会,震荡。
- 聚烯烃:后续产量将维持高位,需求方面随“金九银十”需求旺季的到来,订单开始回暖,行业开工率逐步走高。综合来看,聚烯烃需求边际向好,供应变动不大,基本面矛盾不突出,供需差逐步收窄,价格跟随原料波动,震荡。
- 聚氯乙烯:供给维持高位震荡,国内需求恢复缓慢,并且出口受印度反倾销政策影响将走弱。近期基差和月差绝对值维持相对高位,炼厂库存快速向社会转移,仓单大量增加,总库存压力较大,随着产业套保的介入,基差和月差会有所收窄,预计PVC价格震荡,震荡。
二、日度数据监测
- 原油:SC阿曼原油:环太平洋496.32美元/桶,涨幅1.70%;阿曼原油:环太平洋504.48美元/桶,涨幅-1.62%。
- 液化石油气:广州地区4448元/吨,涨幅-1.44%;液化气:广州地区4513元/吨,涨幅0.04%。
- 沥青:山东重交沥青3520元/吨,涨幅3.73%;高硫燃料油FU高硫380到岸成本2819元/吨,涨幅-0.02%;低硫燃料油LU新加坡含硫0.5%到岸成本3350元/吨,涨幅-2.02%。
- 甲醇:江苏2292.5元/吨,涨幅-3.92%;尿素:山东1640元/吨,涨幅-2.32%。
- 线型低密度聚乙烯:华北(7042)7080元/吨,涨幅-1.69%;LLDPE:华北(7042)7080元/吨,涨幅-1.69%。
- 聚丙烯:华东(拉丝)6750元/吨,涨幅-2.82%;PP:华东(拉丝)6750元/吨,涨幅-2.82%。
- 精对苯二甲酸:华东内盘现货4605元/吨,涨幅-1.69%;TA:华东内盘现货4605元/吨,涨幅-1.69%。
- 乙二醇:华东内盘现货4379元/吨,涨幅-0.09%;EG:华东内盘现货4379元/吨,涨幅-0.09%。
- 苯乙烯:江苏7314元/吨,涨幅-0.08%;EB:江苏7314元/吨,涨幅-0.08%。
- 天然橡胶:云南国营全乳胶:上海15150元/吨,涨幅-4.54%;NR:青岛保税区仓库13320元/吨,涨幅-5.12%。
三、市场消息
- 国家统计局公布数据显示,8月份,规上工业原油产量1826万吨,同比增长2.4%;原油加工量6346万吨,同比增长7.6%。
- 美国总统特朗普表示,美国准备对俄罗斯实施新的能源制裁,但前提是所有北约国家停止购买俄罗斯石油并实施类似措施。
四、图表分析
- 主力合约价格:各品种主力合约价格走势图。
- 主力合约基差:各品种主力合约基差走势图。
- 跨期合约价差:各品种跨期合约价差走势图。
- 跨品种价差:各品种跨品种价差走势图。
- 生产利润:乙烯法制乙二醇现金流、PP生产利润、LLDPE生产利润走势图。