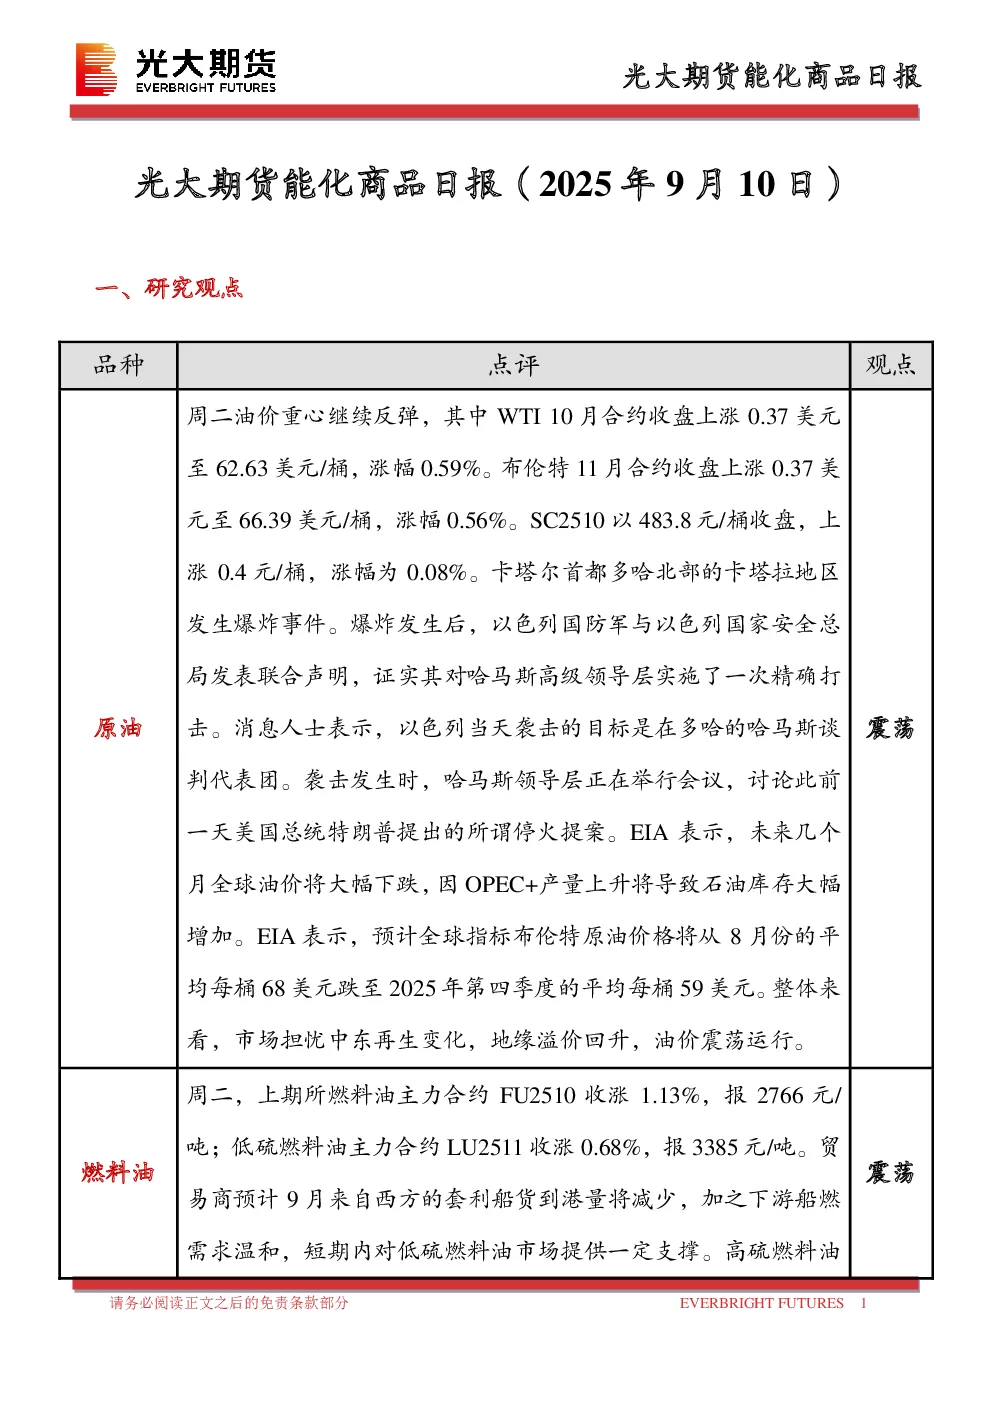
一、研究观点
- 原油:中东地缘政治风险担忧支撑油价,但EIA预测OPEC+增产将导致库存增加,油价震荡运行。
- 燃料油:低硫燃料油受西方套利船货减少和下游需求温和支撑,高硫燃料油受炼厂检修季来临和需求减弱抑制。
- 沥青:国内沥青库存率低位运行,供应压力有限,“金九银十”需求旺季预期提振价格。
- 聚酯:PX供应恢复,TA检修和需求旺季改善预期改善基本面,PX和TA价格跟随成本震荡。
- 橡胶:国内橡胶进口量增加,产区降雨,库存去化,胶价以偏强震荡为主。
- 甲醇:国内装置检修导致供应阶段性低位,伊朗装置负荷高导致到港量维持高位,预计价格进入阶段性底部。
- 聚烯烃:供应维持高位,需求旺季订单回暖,聚烯烃震荡偏弱。
- 聚氯乙烯:供给维持高位,需求恢复缓慢,出口受印度反倾销政策影响走弱,价格震荡偏弱。
二、日度数据监测
- 原油:SC阿曼原油价格波动,基差率变化。
- 燃料油:高硫和低硫燃料油到岸成本和现货价格波动,基差率变化。
- 甲醇:华东地区MTO装置开工预期,港口库存短期增加,预计价格进入阶段性底部。
- 聚烯烃:华东拉丝主流价格,油制和煤制PP生产毛利变化,PE利润端变化。
- 聚氯乙烯:华东和华北PVC市场价格波动,需求恢复缓慢,出口受印度反倾销政策影响走弱。
- 其他品种:天然橡胶、乙二醇、苯乙烯、合成橡胶、瓶片等品种的价格和基差率变化。
三、市场消息
- 卡塔尔首都多哈发生爆炸事件,以色列对哈马斯高级领导层实施打击。
- 美国能源信息署EIA发布月度短观能源展望报告,预测美国石油产量和需求。
四、图表分析
- 主力合约价格:原油、燃料油、沥青、LPG、PTA、乙二醇、短纤、LLDPE、聚丙烯、PVC、甲醇、苯乙烯、20号胶、橡胶、合成橡胶、欧线集运、对二甲苯、瓶片等品种主力合约价格走势图。
- 主力合约基差:原油、燃料油、低硫燃料油、沥青、乙二醇、PP、LLDPE、天胶、20号胶、对二甲苯、合成橡胶、瓶片等品种主力合约基差走势图。
- 跨期合约价差:燃料油、沥青、PTA、乙二醇、PP、LLDPE、天胶等品种跨期合约价差走势图。
- 跨品种价差:原油内外盘价差、原油B-W价差、燃料油高低硫价差、燃料油/沥青比值、BU/SC比值、乙二醇-PTA价差、PP-LLDPE价差、天胶-20号胶价差等品种跨品种价差走势图。
- 生产利润:乙烯法制乙二醇现金流、PP生产利润、LLDPE生产利润等品种生产利润走势图。