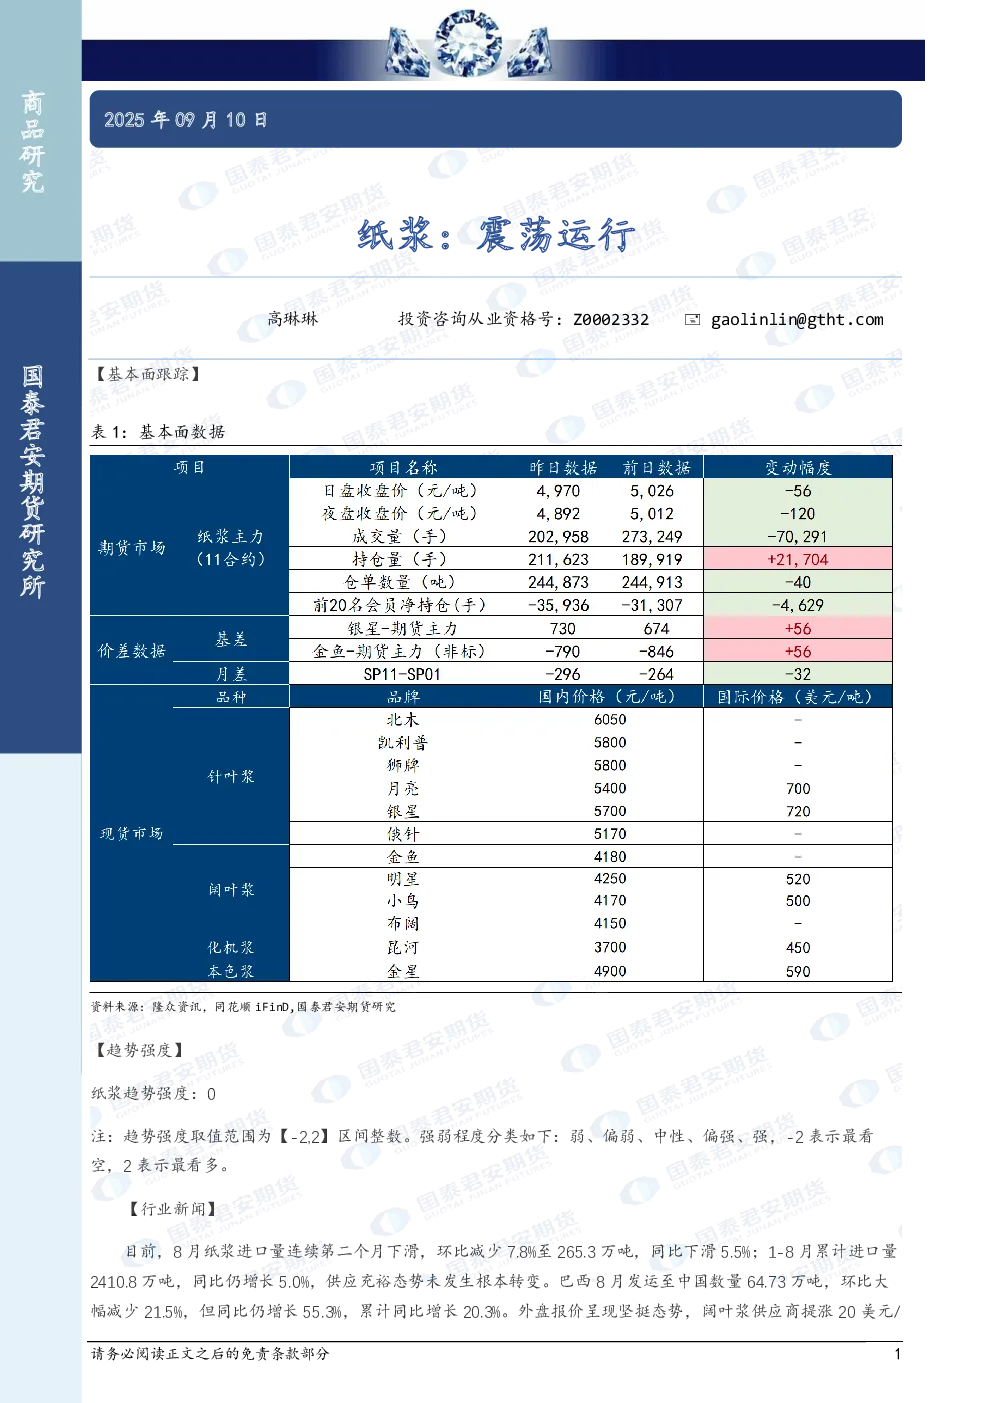
【基本面跟踪】
8月纸浆进口量环比减少7.8%至265.3万吨,同比下滑5.5%;1-8月累计进口量同比增长5.0%,显示供应仍显充裕。巴西8月发运至中国数量环比减少21.5%,但同比仍增长55.3%,累计同比增长20.3%。外盘报价坚挺,阔叶浆供应商提涨20美元/吨,成本端支撑增强。
【市场分化】
国内期现市场呈现分化:期货盘面受老仓单交割压力持续走低,现货市场因库存高企承压。外盘挺价与国内跌价的格局明显。
【需求端疲软】
旺季需求表现不佳,下游消费能力未见改善。白卡纸虽价格上涨,但供应充裕;双胶纸市场情绪偏空;生活用纸在9月初调降开工率,减少耗浆量。原纸按需采购,原料库存控制中低位,下游对高价原料接受度有限,阔叶浆在4200元/吨遇阻,跌至4120元/吨才放量,显示“买跌不买涨”心态。
【趋势强度】
纸浆趋势强度为0(中性)。
【研究结论】
供应充裕、需求疲软导致国内浆市承压,但外盘支撑成本。市场分化格局下,短期震荡运行,关注下游需求改善及外盘走势。