一、螺纹、热卷
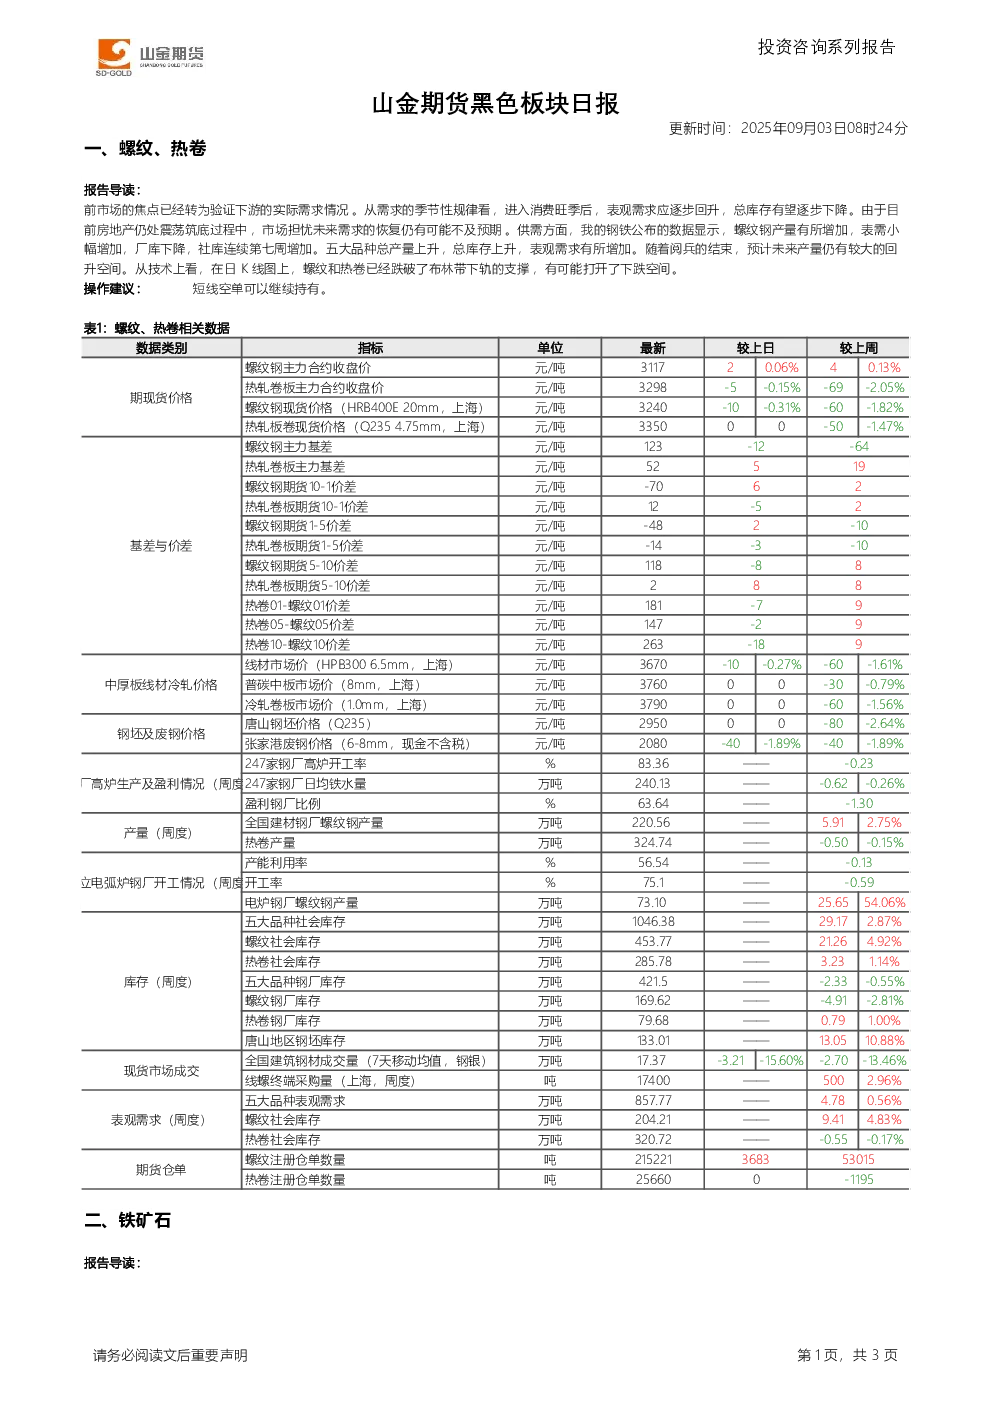
- 导读:市场焦点转向验证下游实际需求,消费旺季下表观需求应逐步回升,但房地产震荡筑底仍存担忧。供需方面,螺纹钢产量增加,表需微增,厂库下降,社库连续第七周增加;五大品种总产量和库存均上升,表观需求有所增加。阅兵结束后产量或继续回升。
- 技术面:螺纹和热卷跌破布林带下轨支撑,下跌空间可能打开。
- 操作建议:短线空单继续持有。
- 数据:
- 现货价格:螺纹钢主力合约3117元/吨,热轧卷板主力合约3298元/吨。
- 库存:五大品种社会库存1046.38万吨,螺纹社会库存453.77万吨,热卷社会库存285.78万吨。
- 成交:全国建筑钢材成交量17.37万吨,线螺终端采购量17400吨。
- 表观需求:五大品种表观需求857.77万吨,螺纹社会库存204.21万吨,热卷社会库存320.72万吨。
二、铁矿石
- 导读:钢厂盈利率尚可,但焦炭价格上涨导致盈利面回调,铁水产量小幅下降。大阅兵后铁水产量或回升,铁矿石走势在黑色系中最强,但终端需求不乐观,消费旺季上升空间有限。供应端全球发运高位,到港量或回升,港口库存企稳。
- 技术面:01合约布林带中轨附近震荡,整体开口收窄,中期维持震荡概率大,短线上方空间有限,关注突破方向。
- 操作建议:空单继续持有,价格突破近期高点则离场。
- 数据:
- 现货价格:麦克粉(青岛港)754元/吨,金布巴粉740元/吨,DCE铁矿石主力合约771.55元/吨。
- 库存:港口库存合计13763.02万吨,进口矿烧结粉矿总库存1206.22万吨。
- 发运:澳大利亚铁矿石发货量1640.9万吨,巴西铁矿石发货量974.1万吨。
- 产业资讯:山东某不锈钢厂计划9月5日复产,影响300系粗钢产量1.5万吨;山西78座煤矿因安全、检修原因停产,涉及产能9480万吨。