近期市场特征
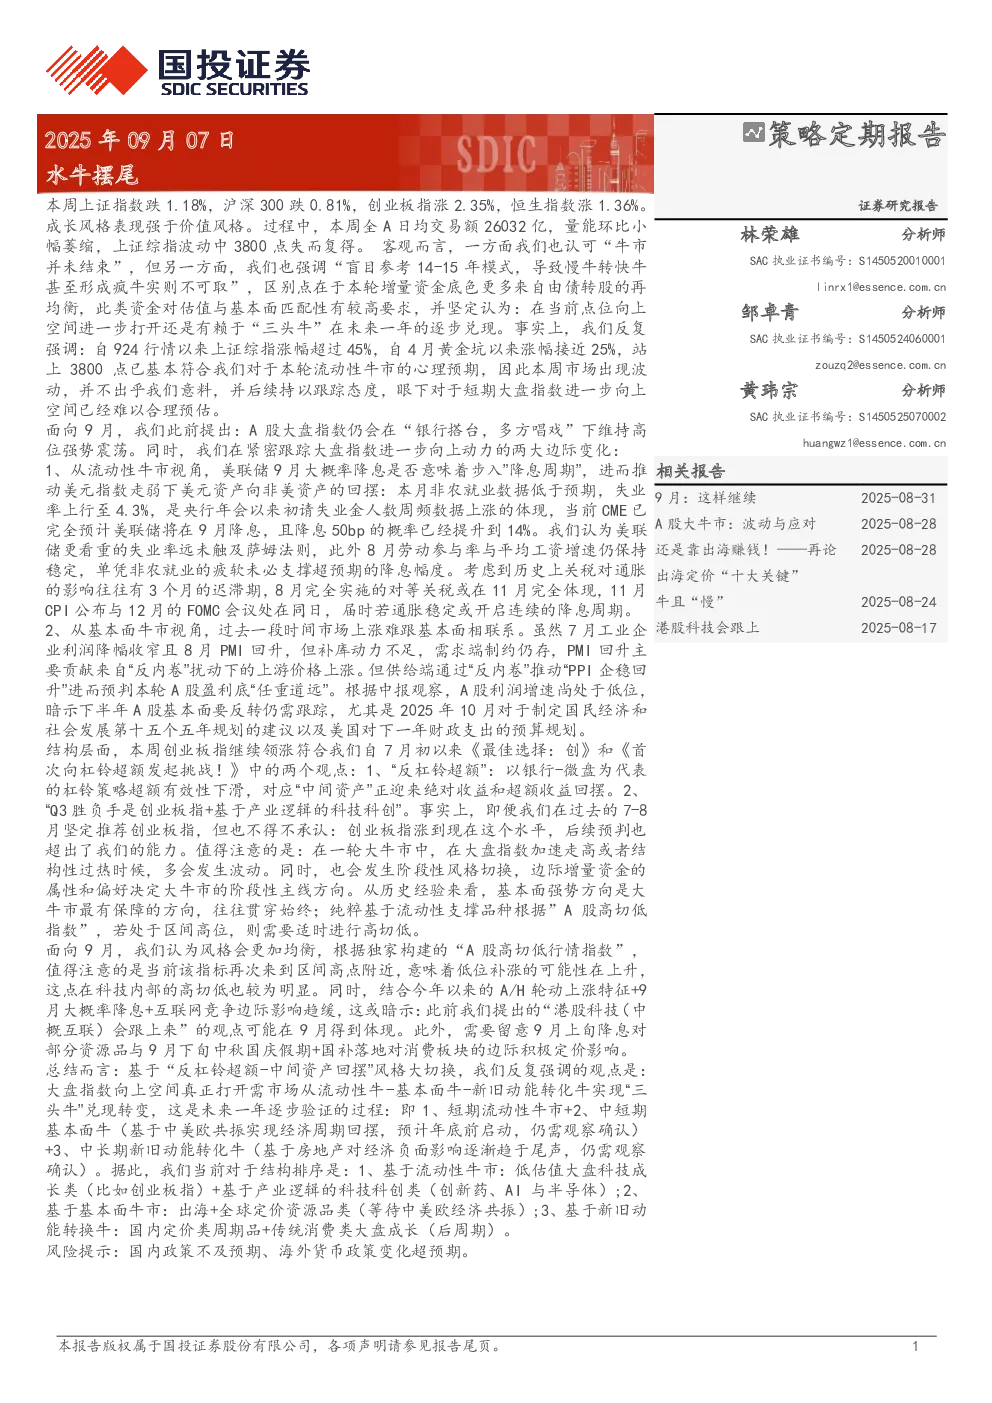
- 上证指数跌1.18%,沪深300跌0.81%,创业板指涨2.35%,恒生指数涨1.36%。成长风格表现强于价值风格。
- 全A日均交易额26032亿,量能环比萎缩。上证综指波动中3800点失而复得。
- 增量资金层面,南向资金持续净流入,8月以来加速流入互联网和汽车领域,流出创新药、银行和新消费。
- ETF资金方面,沪深300ETF净流出,上证50ETF和中证500ETF净流入,科创板ETF流出。
市场观点
- 认可“牛市并未结束”,但反对盲目参考14-15年模式,强调当前增量资金对估值与基本面匹配性要求较高。
- 上证综指站上3800点符合流动性牛市预期,但短期向上空间难以预估。
- 9月市场预计维持高位强势震荡,“银行搭台,多方唱戏”。
- 美联储9月降息可能性大,但幅度未必超预期,需关注11月CPI和12月FOMC会议。
- 8月PMI回升主要来自上游价格上涨,补库动力不足,需求端制约仍存,基本面反转仍需观察。
结构层面分析
- 创业板指领涨符合“反杠铃超额”和“Q3胜负手是创业板指+基于产业逻辑的科技科创”观点。
- 恒生科技互联网ETF持续净流入,港股科技互联网滞涨突出,或成为反杠铃策略补涨方向。
- 中短期市场资产价格演绎路径与2009年、2014年相似,呈现“社融回升 + 银行主动信贷扩张 + 股债资金再配置”特征。
- 2014年行业轮动规律:银行搭台,非银跟涨,之后成长唱戏,最后大金融全面爆发。
风险偏好评估
- 市场波动非趋势反转信号,更可能是牛市期间震荡波动,资金情绪整体积极。
- 风险偏好评估依据:主动型基金仓位提升,固收+资金流入股市,融资余额和新股民风险偏好指数创新高。
- 市场调整规律:每轮牛市经历两轮左右明显波动,平均持续20-40个交易日,上下振幅10%-20%。
- A股高切低行情跟踪指标接近区间高点,低位补涨可能性上升,关注新能源、出海和有色等板块。
“三头牛”理论
- 短期流动性牛市:外部弱美元回流非美资产+内部股债资产配置再均衡,低估值大盘科技成长类(创业板指+基于产业逻辑的科技科创)受益。
- 中短期基本面牛:年底前启动,基于中美欧共振实现经济周期回摆,出海+全球定价资源品类占优。
- 中长期新旧动能转化牛:房地产对经济负面影响逐渐趋于尾声,国内定价类周期品+传统消费类大盘成长领涨。
研究结论
- 大盘指数向上空间打开需“三头牛”逐步兑现,当前处于流动性牛市阶段,基本面牛和新旧动能转化牛仍需观察。
- 结构排序:1、低估值大盘科技成长类(创业板指+基于产业逻辑的科技科创);2、出海+全球定价资源品类;3、国内定价类周期品+传统消费类大盘成长。
- 风险提示:国内政策不及预期、海外货币政策变化超预期。