双环:2024年度报告
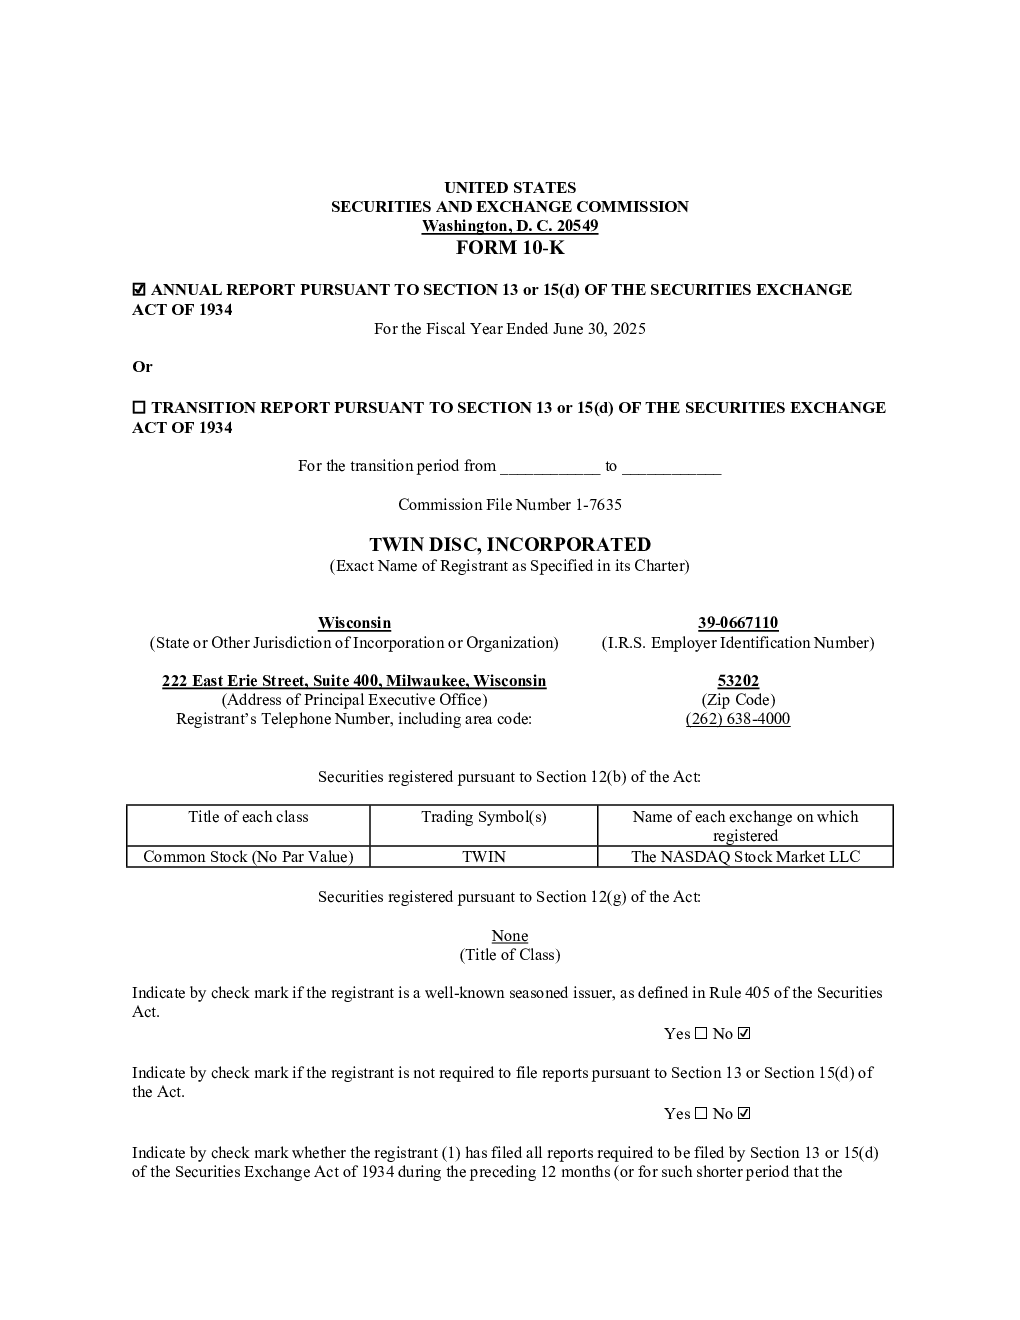
☑ 根据1934年《证券交易法》第13条或第15(d)条编制的年度报告 截至2025年6月30日的财政年度 或 ☐ 根据1934年《证券交易法》第13节或第15(d)节的过渡报告 威斯康星39-0667110(成立州或其他管辖权)(I.R.S.雇主识别号码)53202(邮编) (262) 638-4000222 俄亥俄街东段400室,威斯康星州密尔沃基市(主要执行办公室地址)注册人的电话号码,包括区号: 根据法案第12(b)条注册的证券: 根据《法案》第12(g)节注册的证券: None(课程名称) 如果注册人是根据证券法第405条定义的知名老牌发行人,请用勾号表示。 是 ☐ 否 ☑ 如注册人无需根据《法案》第13条或第15(d)条规定提交报告,请打勾标示。 是 ☐ 否 ☑ 请勾选是否表明登记人(1)在过去的12个月(或更短期间)已提交了根据1934年《证券交易法》第13条或第15(d)条需要提交的所有报告 注册人被要求提交此类报告),并且(2)过去90天内一直受此类申报要求的约束。 是 ☑ 否 ☐ 请勾选表示注册人在过去12个月内(或注册人被要求提交此类文件的较短期间)是否已根据S-T条例第405条(本章§232.405)的规定提交了所有必需的交互式数据文件(以电子方式提交) 是 ☑ 否 ☐ 请勾选表明注册人是否为大型加速申报人、加速申报人、非加速申报人、小型报告公司或成长型新兴公司。参见《交易所法案》第12b-2条中“大型加速申报人”、“加速申报人”、“小型报告公司”和\"成长型新兴公司\"的定义。 非加速申报公司 ☐ 较小规模申报公司 ☑ 新兴增长公司 ☐大加速文件器 ☐ 加速文件器 ☑ 如果一个新兴成长公司,如果注册人选择不使用延长过渡期以遵守根据交易所法第13(a)节提供的任何新或修订的财务会计标准,请用对号表示☐。 请勾选表示注册人是否已根据《萨班斯-奥克斯利法案》第404(b)条(15 U.S.C. 7262(b))通过其已注册的会计师事务所编制或出具其审计报告,对该公司管理层对其财务报告内部控制有效性的评估进行报告和证明 ☑。 如果证券根据法案第12(b)条进行注册,请勾选是否所提交文件中包含的注册人的财务报表反映了对先前已发布的财务报表的错误修正 ☐。 请勾选表示以下任何一项错误更正是否为陈述,该陈述根据§240.10D-1(b)要求对相关恢复期内注册人任何高级管理人员收到的基于激励的补偿进行恢复分析 ☐。 用勾号指示注册人是否为空壳公司(根据法案第12b-2条的定义)。是 ☐ 否 ☑ 截至2024年12月27日,即注册人最近完成的第二个财季的最后1个交易日,注册人非关联方的普通股合计市值为1.25389亿美元。 关联方股权所有权的认定是出于响应此项要求的目的而做出的,注册人不受此认定用于任何其他目的的约束。 截至2025年8月13日,发行人共有14,390,226股普通股流通在外。 参考文献中包含的文件: 根据本报告所涵盖的财年结束后的120日内,将依据规则14A提交的2025年10月30日股东大会的委托声明的一部分,通过引用方式并入第三部分。 目录 TWIN DISC, INC. - 2025年6月30日止年度10-K表格 第一部分项目1。业务 双碟公司(“双碟”,或称“本公司”)成立于1918年,根据威斯康星州法律注册成立。双碟公司设计、制造和销售船舶及重型非公路用动力传动设备。该公司在美国、比利时、加拿大、芬兰、意大利、荷兰和瑞士设有制造基地。除这些国家外,该公司还在新加坡、中国、澳大利亚、新西兰和日本设有分销点。提供的产品包括:船舶变速箱、方位驱动器、水面驱动器、螺旋桨和船用管理系统,以及动力换挡变速箱、液压扭矩转换器、动力取力器、工业离合器、控制系统和制动系统。该公司的主要客户包括休闲船、商用和军用船舶市场,以及在能源和自然资源、政府、军用和工业市场。该公司的全球销售均通过直销团队和分销商网络进行。上述产品在最近三个财政年度中均占收入超过90%。 2025年2月14日,公司完成了对科贝尔特制造有限公司(“科贝尔特”)全部已发行普通股的收购。科贝尔特位于加拿大不列颠哥伦比亚省素里,是向船舶、石油和天然气以及工业市场提供控制系统、推进系统、转向系统和制动系统的制造商。科贝尔特的递延所得税、物业、厂房和设备、净无形资产的价值暂未最终确定,将由公司进行最终审核,科贝尔特被纳入公司制造部门。 2024年5月31日,公司完成了对Katsa Oy全部已发行普通股的收购(“Katsa”)。总部位于芬兰的Katsa是欧洲一家定制设计、高品质动力传动组件和变速箱的制造商,为工业和海洋终端市场以及广泛终端应用领域提供产品。Katsa还提供多种售后服务,包括备件交付、逆向工程、建模和变速箱翻新。Katsa被纳入公司的制造板块。 公司的大部分产品是由铸铁、锻件、铸铝和棒钢制成的,这些材料通常可以从多个来源获取,并且据信供应充足。 该公司已就其研发过程中可能产生商业应用的发明在美国及多个外国申请了专利。该公司视其所有专利为一个整体,认为它们很重要,但并不认为其业务依赖于其中任何一项专利。 该业务不被视为有季节性,除非雇员休假和工厂停工(尤其是在欧洲)主要发生在七月和八月,导致该时期的生产受到影响。 公司的产品受到直接广泛的竞争,包括来自其他大型独立制造商部门的竞争。公司还与一些其主要客户的零部件制造部门争夺业务。公司产品的主要竞争因素是设计、技术、性能、价格、服务和可用性。公司前十大客户分别占2025年6月30日和2024年6月30日止年度公司合并净销售额的约35%和43%。在2025财年和2024财年,没有单个客户的销售额占公司合并净销售额的10%。 未来六个月的未完成订单为1.505亿美元,包括对Kobelt的收购影响,截至2025年6月30日,与截至2024年6月30日的1.337亿美元订单相比,包括对Katsa的收购影响。由于订单可能被客户取消和重新安排,因此六个月的订单积压比总积压更能代表经营状况。然而,随着采购和制造“交付时间”的变化,积压订单会增加或减少,因此不一定提供准确的出货率指标。取消通常是由于重新安排活动造成的,并不代表总积压有重大变化。 管理层认识到,外国政府可能会对股息支付和其他资金流动进行限制,存在相应的风险,但由于在实施货币流动限制的各个国家中,投资相对较少,因此认为这些风险较低。公司业务中没有任何实质性部分需要根据美国政府的决定重新协商利润或终止合同。 研发成本包括新产品开发和现有产品重大改进的研究与开发费用,以及为改进现有产品而持续努力的其他成本。2025财年和2024财年,计入运营的研究与开发成本分别为270万美元和260万美元。2025财年和2024财年,总研发成本分别为1220万美元和980万美元。 遵守联邦、州和地方关于向环境中排放物质或与环境保护其他方面相关的法规,预计不会对资本支出、收益或公司的竞争地位产生重大影响。 截至2025年6月30日,公司员工人数为980人,包括对Kobelt收购的影响,而截至2024年6月30日为910人,包括对Katsa收购的影响。公司相信其持续的成功直接源于其人才。因此,公司致力于成为其在每个运营社区中的首选雇主。公司通过营造公平、尊重、包容和安全的工作环境和文化来实现这一目标,该文化以客户至上、诚信、责任感、团队合作和创新为核心价值观塑造而成。 根据2025年6月30日和2024年结束的会计年度,由各业务板块、地理区域以及产品类别构成的公司合并销售收入超过10%的财务数据摘要,出现在合并财务报表的附录K《业务板块与境外运营》中。 公司的网址是www.twindisc.com。公司免费提供(除投资者’通过其网站, 公司承担(包括 s 自身互联网接入费用)’在其向美国证券交易委员会电子存档该等材料或向其提供该等材料的合理可行后,s年度报告10-K表格、季度报告10-Q表格及当前报告8-K表格,以及那些报告的修正案。美国证券交易委员会维护一个网站(www.sec.gov),该网站包含报告、委托书及信息声明和其他有关向美国证券交易委员会电子申报的发行人(如本公司)的信息。此外,本公司通过其网站提供重要的公司治理材料。根据要求,这些信息也可从本公司获取。本公司不包括其网站包含的或通过其网站可获取的信息作为本10-K表格年度报告的一部分,或通过引用将其纳入本年度报告。 项目1A。风险因素 公司业务涉及多种风险因素。应结合本报告包含的其他信息,仔细考虑以下关于这些风险的信息。下面描述的风险并非公司面临的所有风险。目前未知、被认为不重要或可能适用于任何发行人的额外风险,也可能导致公司业务的不利结果。 作为一家全球性公司,该公司受制于汇率波动,特别是美元和欧元汇率的大幅变动,可能对其盈利能力产生不利 尽管公司财务业绩以美元报告,但其销售额和运营成本中有很大一部分以欧元和其他外币实现。公司的盈利能力受美元对欧元以及其他收入和支出所涉及币种的汇率波动影响。 费用。相对货币价值的显著长期波动,特别是美元和欧元之间汇率发生重大变化,可能对公司的盈利能力和财务状况产生不利影响。 公司可能受到在我们或我们依赖的第三方开展业务运营的地区出现的健康大流行病或地方性流行病的影响而受到实质性不利影响。在全球大流行期间运营可能会导致公司面临一系列重大风险,包括我们的产品和我们客户的产品需求减少,我们和我们的供应商的生产设施运营暂停,保持适当的劳动力水平,我们向客户运送产品的能力,我们的供应链和分销系统的中断,获得资金以及资本成本的潜在增加,根据其条款收回贸易应收账款以及长期资产的潜在进一步减值;所有这些综合起来,都可能对公司的业务、财务状况、经营成果和现金流产生不利影响。 公司的一部分’s产品直接或间接用于石油勘探和石油钻井,因此取决于这些市场的强度和石油价格。近年来,公司所使用的油品和能源相关市场的产品销售额发生了显著变化。这些市场的波动性由油价变化和全球石油需求变化所定义。油价的显著下降以及石油和能源市场的石油需求减少和资本投资减少,对产品的销售额和公司的盈利能力产生不利影响。全球石油和天然气市场的周期性特性表明,需求大幅缩减的持续可能性存在,这将对这些产品的销售额产生重大不利影响,并最终对公司的盈利能力产生重大不利影响。 公司中的许多’若产品市场本质上是周期性的,或对波动性或不确定性因素敏感。整体经济活动的衰退或减弱,或这些其他因素的变化,可能对本公司产生实质性的不利影响’s整体财务表现历史上,公司制造和销售的大部分产品的销售额一直受到经济状况变化和其他因素的影响而出现周期性波动。特别是,公司将其产品主要销售给休闲船艇、商业和军用船舶市场以及能源和自然资源、政府、军用和工业市场的客户。产品的需求可能受到整体经济实力、政府支出和拨款(包括安全和国防开支)、燃料价格、利率以及许多其他因素的影响。不利的经济状况和其他条件可能导致公司的客户放弃或以其他方式推迟购买,转而维修现有设备。 若全球对钢铁的需求增加,若公司对其产品制造中使用的原材料铸件和锻件出现短缺,公司将可能受到不利影响。随着部分发展中国家,特别是中国和印度的持续发展,近年来全球对钢铁的需求显著增长。该公司根据多项标准选择其供应商,并期望它们能够满足其需求。然而,不能保证需求大幅增长、产能限制或公司供应商遇到的其他问题不会导致其向公司供应原材料出现短缺或延迟。如果公司从其供应商处(特别是那些独家供应源)经历重大或持续的关键部件短缺,且无法从其他来源采购这些部件,公司将无法满足其部分关键产品的生产计划,并会错过产品交付日期,这将对其销售、盈利能力及其与客户的 relationships 造成不利影响。 公司持续面临商品成本增加的前景,包括钢铁、其他原材料和能源,这可能对未来的盈利能力产生不利影响。此外,美国和其他国家/地区的关税法规发展导致国际贸易政策及未来商品价格的不确定性增加,从而增加了商品成本上升