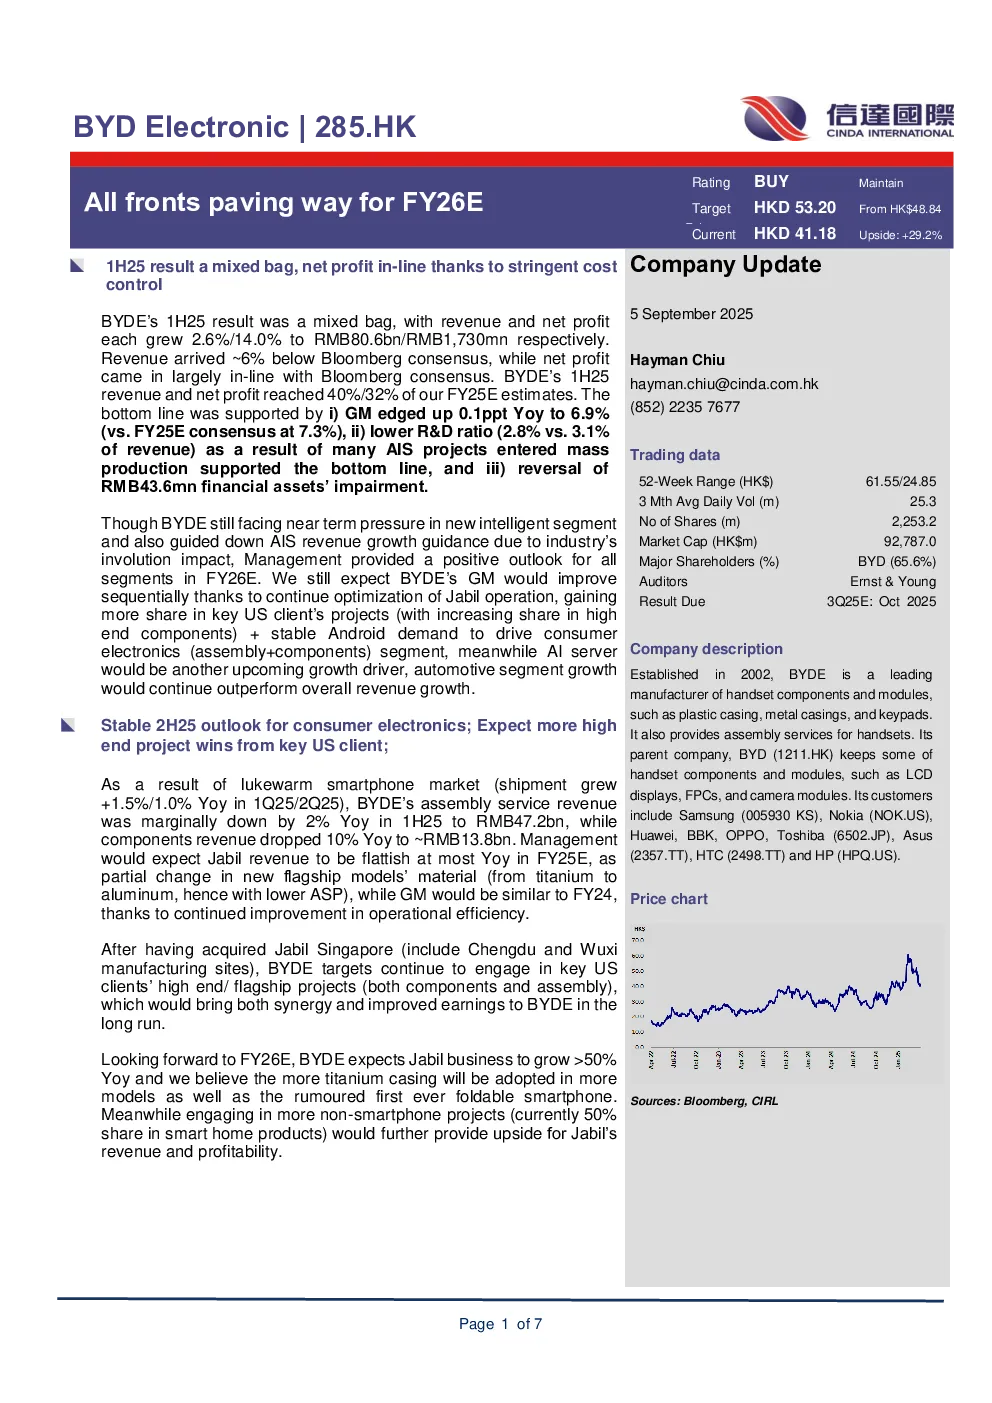
BYDE 2025年上半财年业绩表现混合,营收和净利润分别增长2.6%和14.0%,达到806亿元人民币和17.3亿元人民币。营收略低于彭博一致预期,而净利润基本符合预期。公司净利润得益于以下因素:i)毛利率提升0.1个百分点至6.9%;ii)研发投入占比下降至2.8%;iii)人民币4360万元金融资产减值转回。
尽管BYDE仍面临新智能领域短期压力,并下调了AI服务器收入增长指引,但管理层对2026财年所有业务板块持乐观态度。预计公司毛利率将逐步提升,主要得益于Jabil运营优化、在关键美国客户项目中的份额提升以及安卓需求稳定。AI服务器将成为另一增长动力,汽车业务增长将继续超越整体营收增长。
消费电子业务方面,智能手机市场表现平淡,导致组装服务收入同比下降2%,组件收入下降10%。管理层预计Jabil业务将保持稳定,并继续参与关键美国客户的旗舰项目。展望2026财年,BYDE预计Jabil业务将增长超过50%,同时钛合金外壳将在更多型号中采用,并可能推出首款折叠智能手机。
AI服务器业务方面,新智能产品收入同比下降4%,达到72亿元人民币。尽管短期面临压力,但预计AI服务器业务将从2025年下半年开始加速增长。BYDE已获得Nvidia GB200/300 NVL72机架的液冷产品认证,并预计2026财年实现大规模出货。国内AI服务器也将开始采用液冷技术,进一步扩大市场空间。
汽车智能业务方面,收入同比增长60.5%,达到125亿元人民币。得益于电动化和智能化系统的渗透率提升,BYDE的信息娱乐系统已支持所有比亚迪车型,并与一级供应商和OEM建立深度合作。尽管中国汽车行业反内卷影响下,公司下调了2025财年收入增长指引,但美元含量仍提升至每辆车超过5000元人民币。海外扩张将成为未来2-3年的重点,公司将通过现有产品组合(包括热管理、主动悬架系统)开拓欧洲客户。
管理层对产品定价和毛利率前景保持信心,预计毛利率仍有提升空间。预计2025财年和2026财年汽车智能业务收入将分别达到300亿元人民币和400亿元人民币。新智能和汽车智能业务收入增长预计在2025-2027财年达到中高20%,2026财年达到450亿元人民币/550亿元人民币。
公司2025-2027财年每股收益分别下调2.3%、4.6%、7.9%,主要基于销售额和毛利率下调假设。2026-2027财年净利润预测低于彭博一致预期。预计2024-2027财年销售额和净利润将分别以8.8%/19.2%的复合年增长率增长。新智能和汽车智能业务的快速增长将成为BYDE的第二个增长引擎,提升公司长期盈利可见性。公司持续摆脱与智能手机相关的业务,尽管短期股价波动较大,但近期价格调整提供了良好的投资机会。
BYDE股价从近期高点回调约12%,目前市盈率为13.9倍(较五年平均估值低11%)。维持“买入”评级,目标价53.20港元(对应2026财年18倍市盈率),较五年平均估值高1个标准差。公司多元化业务和客户组合的策略正在有效执行,为重新评级故事奠定基础。