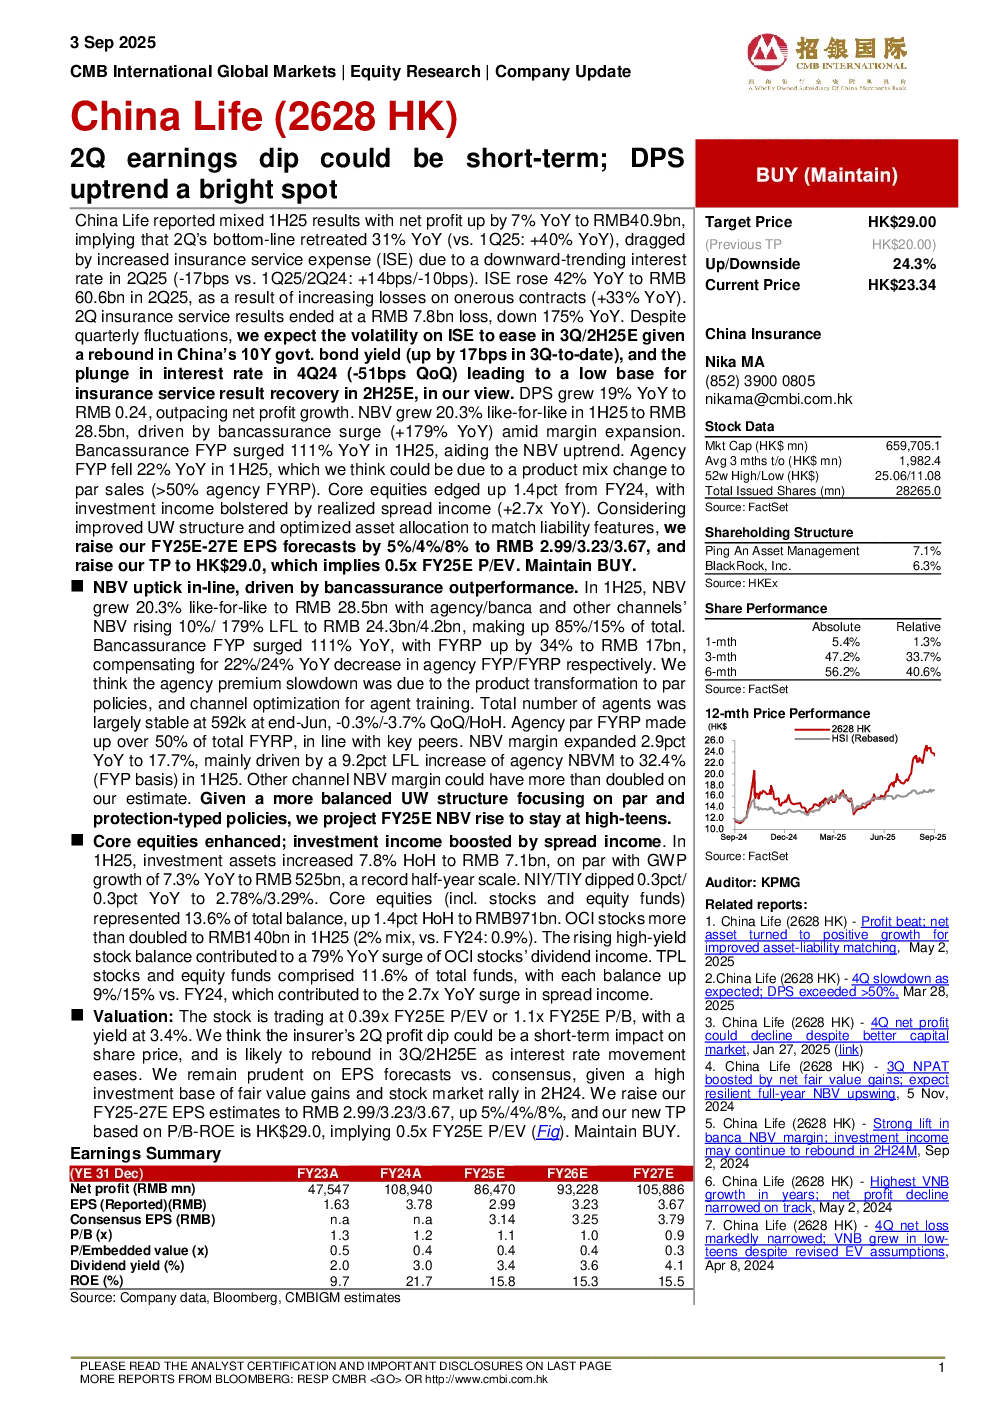
中国平安2025年第二季度业绩出现短期波动,净利润同比下降31%,主要受保险服务费用(ISE)上升拖累,ISE同比上升42%至606亿人民币,主要由于重疾险等高成本合同损失增加。预计第三季度ISE波动将缓和,因10年期国债收益率回升,且第四季度利率处于低位,为下半年业绩恢复奠定基础。每股派息(DPS)同比增长19%至0.24元人民币,优于净利润增长。新业务价值(NBV)同比增长20.3%至285亿人民币,主要受银保渠道(bancassurance)爆发式增长(同比增长179%)推动,银保渠道首年保费收入(FYP)同比增长111%。代理渠道FYP同比下降22%,可能由于产品结构转向全价保单销售。核心权益资产占比提升1.4个百分点至13.6%,投资收益受实现利差收入大幅增长(同比增长2.7倍)提振。预计2025-2027年每股收益(EPS)预测上调5%/4%/8%至2.99/3.23/3.67元人民币,目标价上调至29港元,对应2025年市净率-权益回报率估值,维持“买入”评级。
NBV增长符合预期,银保渠道表现突出。2025年上半年NBV同比增长20.3%至285亿人民币,其中代理渠道/银保渠道/其他渠道NBV同比增长10%/179%/同比增长,占比分别为85%/15%。银保渠道首年保费收入(FYP)同比增长111%,首年保费收入(FYRP)同比增长34%至170亿人民币,弥补代理渠道FYP/FYRP分别下降22%/24%的缺口。代理渠道保费放缓可能由于产品转型至全价保单,并优化代理人培训渠道。截至6月底代理人总数基本稳定在59.2万人,首年保费收入占比超过50%,与主要同业持平。NBV利润率提升2.9个百分点至17.7%,主要由于代理渠道NBV利润率同比增长9.2个百分点至32.4%(首年保费收入基础)。其他渠道NBV利润率可能超过两倍于预期。
核心权益资产提升,投资收益受利差收入提振。2025年上半年投资资产同比增长7.8%至710亿人民币,与总保费收入(GWP)同比增长7.3%至5250亿人民币基本持平,创历史半年规模记录。净投资收益/总投资收益同比下降0.3个百分点至2.78%/3.29%。核心权益资产(含股票和股票基金)占比提升1.4个百分点至13.6%,投资组合优化以匹配负债特征。OCI股票占比2%,规模翻倍至140亿人民币,高收益股票占比提升带动股息收入同比增长79%。投资组合中股票和股票基金占比11.6%,规模分别同比增长9%/15%,贡献利差收入同比增长2.7倍。
估值方面,当前股价对应2025年每股价值(P/EV)0.39倍或市净率1.1倍,股息率3.4%。预计第二季度利润下滑对股价影响短期,随着利率环境改善,第三季度/下半年业绩可能反弹。维持每股收益预测略低于市场预期,因2024年下半年公允价值损益和股市上涨导致投资基数较高。上调2025-2027年每股收益预测至2.99/3.23/3.67元人民币,目标价29港元,对应0.5倍2025年每股价值估值,维持“买入”评级。