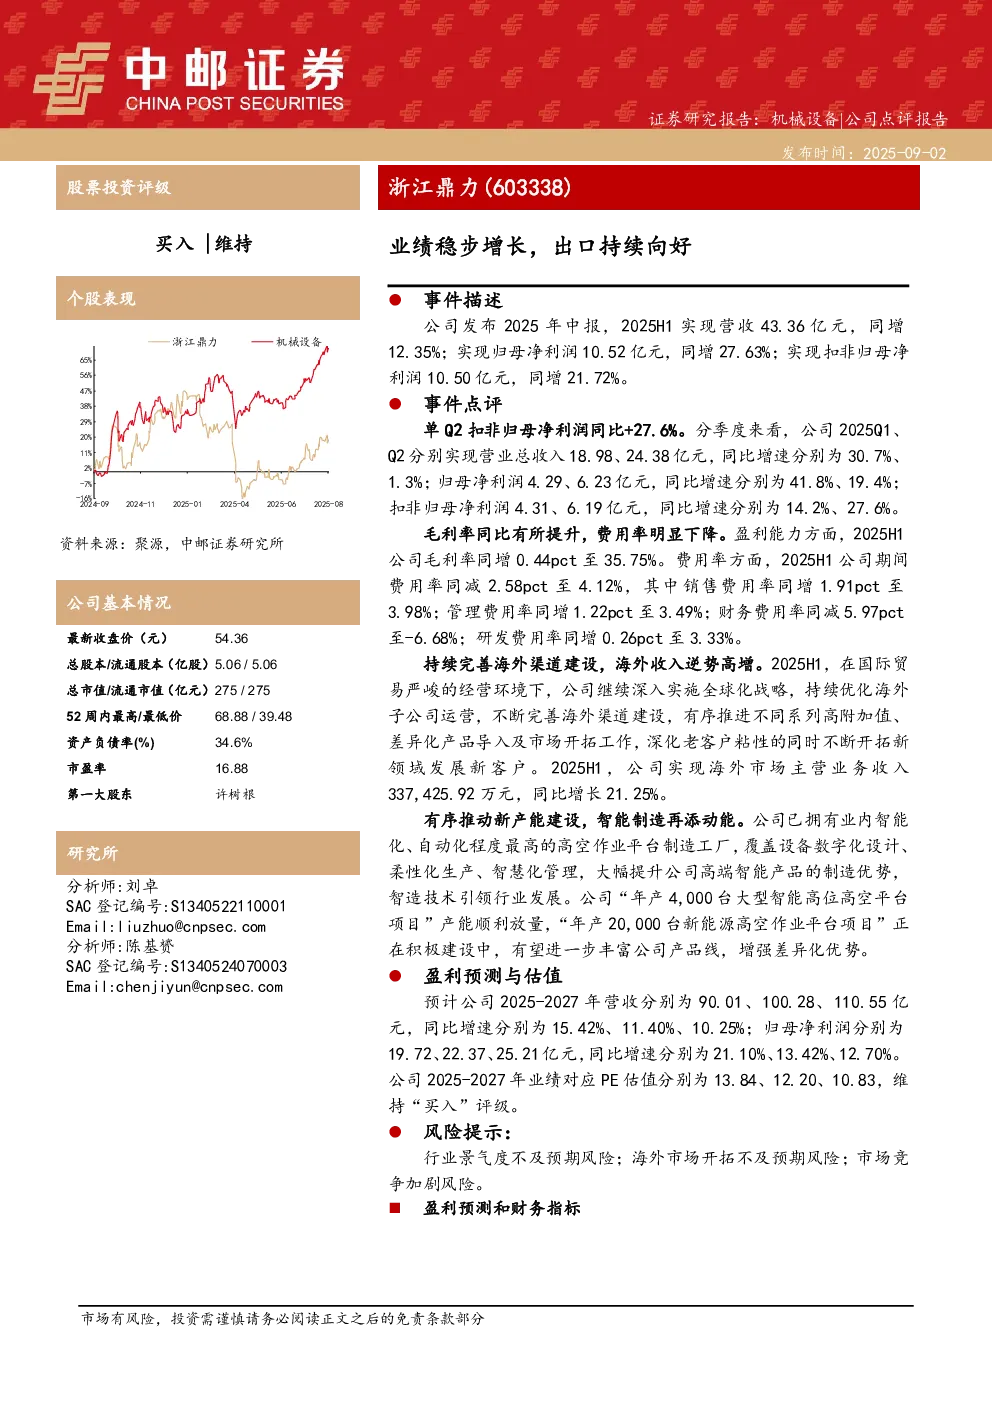
- 事件描述:浙江鼎力发布2025年中报,2025H1实现营收43.36亿元,同比增长12.35%;归母净利润10.52亿元,同比增长27.63%;扣非归母净利润10.50亿元,同比增长21.72%。
- 事件点评:
- 单Q2扣非归母净利润同比增长27.6%。
- 分季度来看,2025Q1、Q2营业总收入分别为18.98、24.38亿元,同比增速分别为30.7%、1.3%;归母净利润分别为4.29、6.23亿元,同比增速分别为41.8%、19.4%;扣非归母净利润分别为4.31、6.19亿元,同比增速分别为14.2%、27.6%。
- 毛利率同比提升0.44pct至35.75%,期间费用率下降2.58pct至4.12%,其中销售费用率上升1.91pct至3.98%,管理费用率上升1.22pct至3.49%,财务费用率下降5.97pct至-6.68%,研发费用率上升0.26pct至3.33%。
- 海外市场持续高增,2025H1海外市场主营业业务收入337,425.92万元,同比增长21.25%。
- 新产能建设有序推进,“年产4,000台大型智能高位高空平台项目”已放量,“年产20,000台新能源高空作业平台项目”在建,进一步丰富产品线。
- 公司基本情况:
- 最新收盘价54.36元,总股本5.06亿股,总市值275亿元,52周最高/最低价68.88/39.48元,资产负债率34.6%,市盈率16.88,第一大股东许树根。
- 盈利预测与估值:
- 预计2025-2027年营收分别为90.01、100.28、110.55亿元,同比增速分别为15.42%、11.40%、10.25%;归母净利润分别为19.72、22.37、25.21亿元,同比增速分别为21.10%、13.42%、12.70%。
- 对应PE估值分别为13.84、12.20、10.83,维持“买入”评级。
- 风险提示:
- 行业景气度不及预期风险;海外市场开拓不及预期风险;市场竞争加剧风险。