一、螺纹、热卷
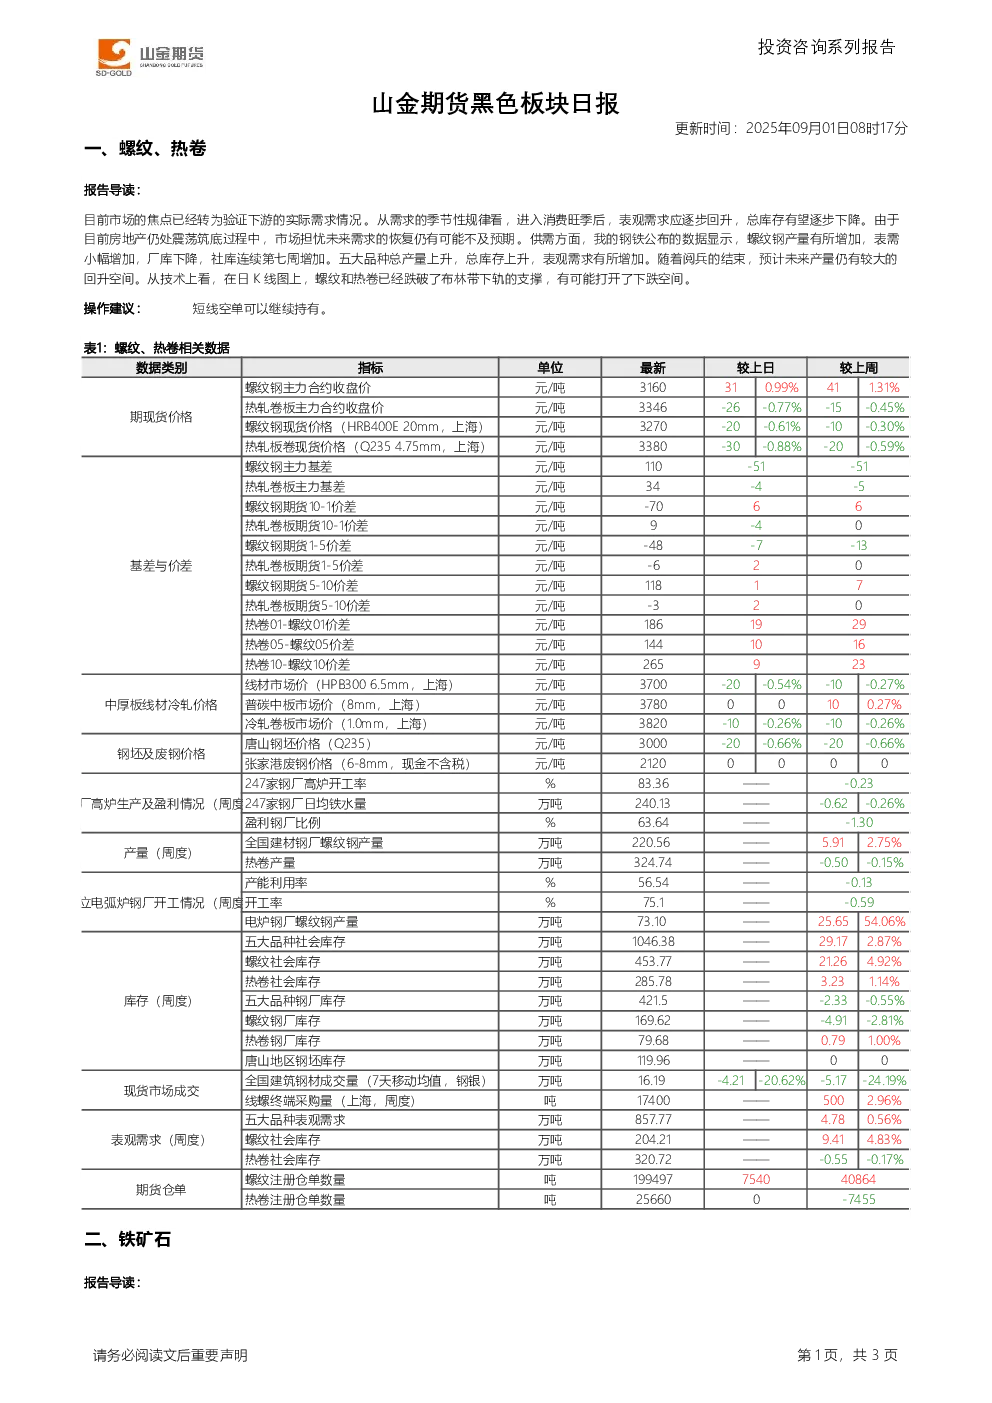
- 市场焦点转向验证下游实际需求,消费旺季下表观需求应逐步回升,总库存有望下降,但房地产震荡筑底仍存担忧。
- 供需方面,螺纹钢产量增加,表需小幅增加,厂库下降,社库连续第七周增加;五大品种总产量和库存均上升,表观需求有所增加。
- 阅兵结束后产量预计仍有较大回升空间,技术上看螺纹和热卷跌破布林带下轨支撑,下跌空间可能打开。
- 操作建议:短线空单继续持有。
二、铁矿石
- 钢厂盈利率尚可,但受焦炭价格上涨影响有所回调,上周铁水产量环比下降0.6万吨至240.2万吨。
- 大阅兵后铁水产量回升空间较大,铁矿石走势在黑色系中最强,但终端需求不乐观,消费旺季上升空间或有限。
- 供应端全球发运处于高位,未来到港量有望回升;港口库存企稳,消费旺季可能累库。
- 技术面上01合约布林带中轨附近震荡,布林带开口收窄,中期维持震荡概率大,跌破中轨支撑可能继续下探。
- 操作建议:空单继续持有。
产业资讯
- 247家钢厂高炉开工率83.2%,环比下降0.16个百分点,同比去年增加6.79个百分点;铁水产量240.13万吨,环比下降0.62万吨,同比去年增加19.24万吨。
- 全国45个港口进口铁矿库存总量13763.02万吨,环比下降82.18万吨;日均疏港量318.64万吨,下降7.10万吨。
- 山西焦煤水峪煤业发生安全生产事故致1人遇难,该矿年核定产能400万吨,占公司总产能8.18%。
- 城市建筑钢材库存总量较上周环比增加26.65万吨至490.84万吨。
- 2025年8月钢铁行业PMI为49.8%,环比下降0.7个百分点至收缩区间,但仅略低于50%临界点,显示行业弱势稳定。
- 哥伦比亚禁止向以色列出口煤炭,占以色列煤炭进口量60%。