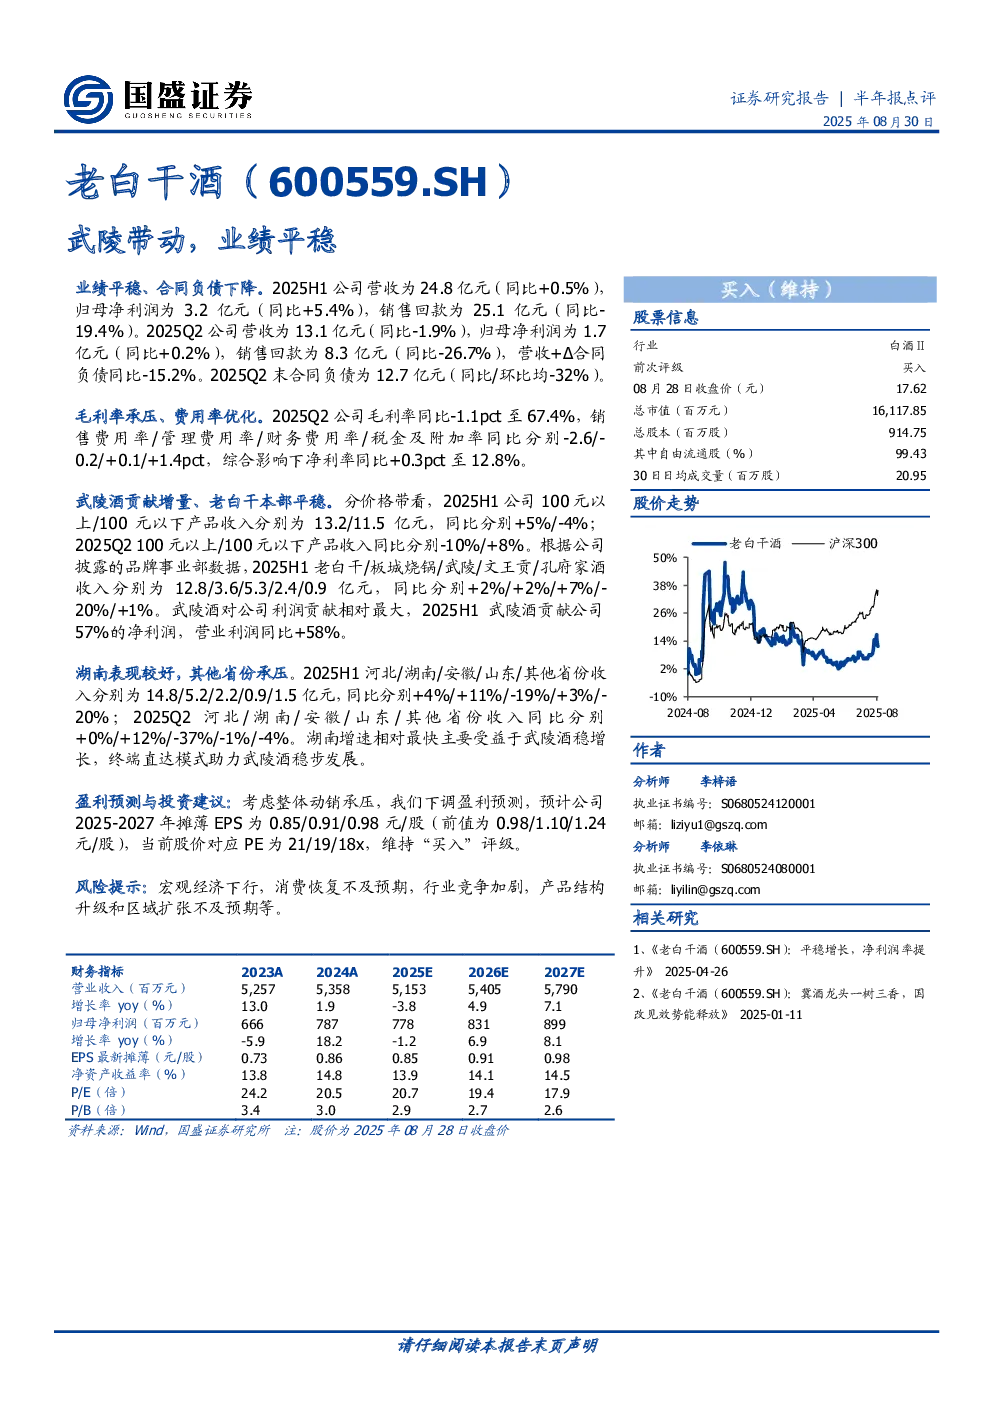
业绩平稳、合同负债下降
2025年上半年,公司营收为24.8亿元(同比+0.5%),归母净利润为3.2亿元(同比+5.4%),销售回款为25.1亿元(同比-19.4%)。2025年第二季度,公司营收为13.1亿元(同比-1.9%),归母净利润为1.7亿元(同比+0.2%),销售回款为8.3亿元(同比-26.7%),合同负债同比减少15.2%。第二季度末合同负债为12.7亿元(同比/环比均下降32%)。
毛利率承压、费用率优化
2025年第二季度,公司毛利率同比下降1.1个百分点至67.4%,销售费用率/管理费用率/财务费用率/税金及附加率同比分别下降2.6/-0.2/+0.1/+1.4个百分点,综合影响下净利率同比上升0.3个百分点至12.8%。
武陵酒贡献增量、老白干本部平稳
分价格带看,2025年上半年公司100元以上/100元以下产品收入分别为13.2/11.5亿元,同比分别增长5%/-4%;2025年第二季度100元以上/100元以下产品收入同比分别下降10%/增长8%。根据公司披露的品牌事业部数据,2025年上半年老白干/板城烧锅/武陵/文王贡/孔府家酒收入分别为12.8/3.6/5.3/2.4/0.9亿元,同比分别增长2%/+2%/+7%/-20%/+1%。武陵酒对公司利润贡献相对最大,2025年上半年武陵酒贡献公司57%的净利润,营业利润同比增加58%。
湖南表现较好,其他省份承压
2025年上半年河北/湖南/安徽/山东/其他省份收入分别为14.8/5.2/2.2/0.9/1.5亿元,同比分别增长4%/+11%/-19%/+3%/-20%;2025年第二季度河北/湖南/安徽/山东/其他省份收入同比分别增长0%/+12%/-37%/-1%/-4%。湖南增速相对最快主要受益于武陵酒稳增长,终端直达模式助力武陵酒稳步发展。
盈利预测与投资建议
考虑整体动销承压,下调盈利预测,预计公司2025-2027年摊薄EPS为0.85/0.91/0.98元/股(前值为0.98/1.10/1.24元/股),当前股价对应PE为21/19/18倍,维持“买入”评级。
风险提示
宏观经济下行,消费恢复不及预期,行业竞争加剧,产品结构升级和区域扩张不及预期等。