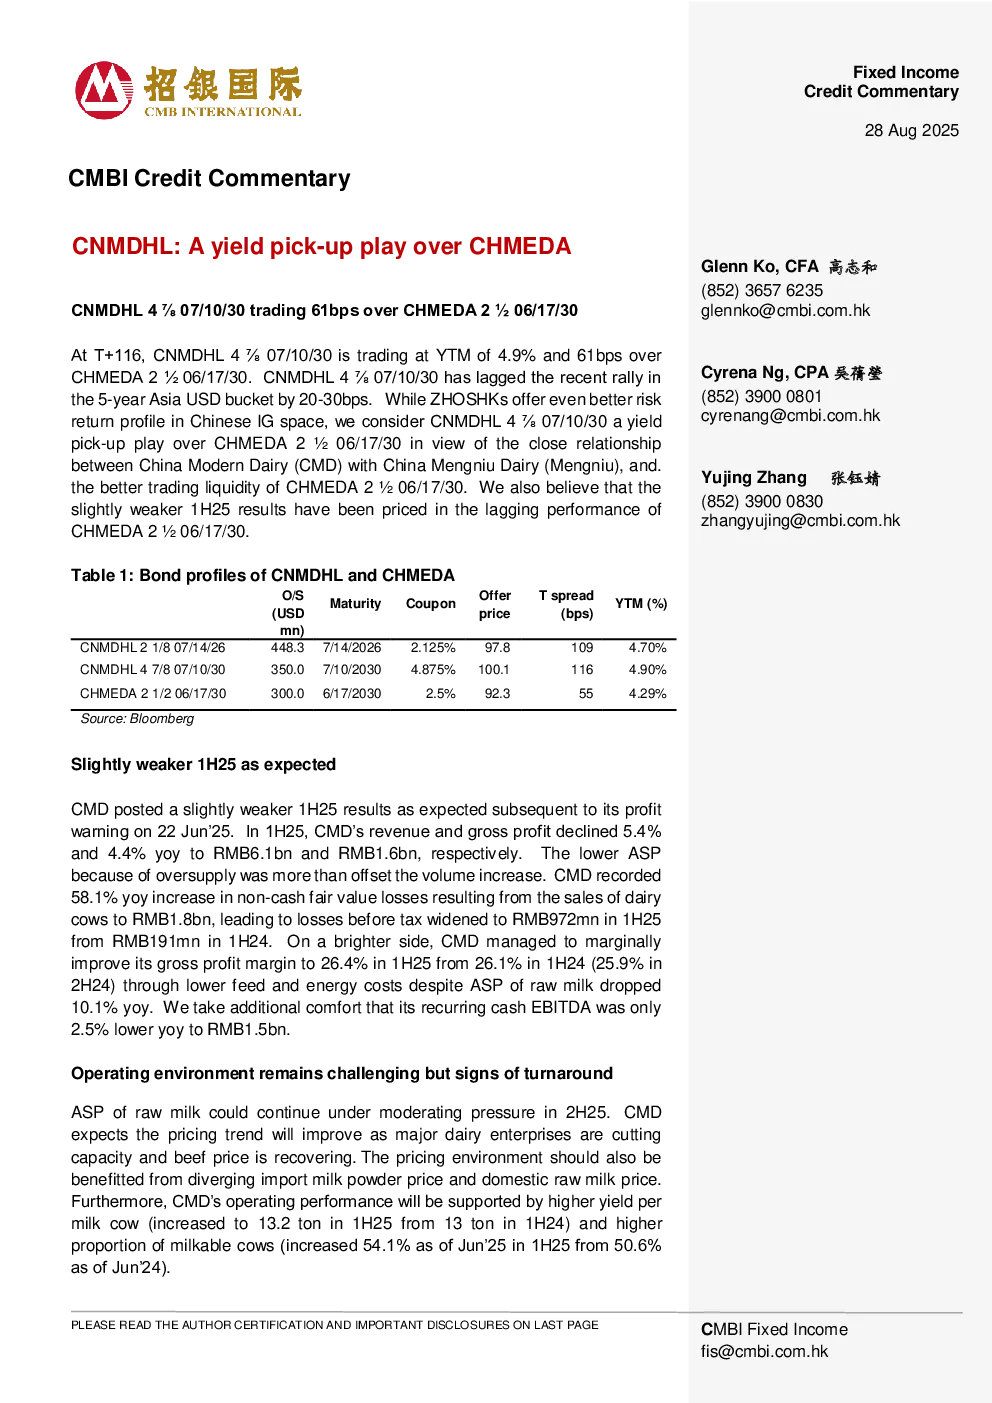
运营环境挑战与转机迹象
当前乳制品行业运营环境依然充满挑战,但已显现转机迹象。预计2025年8月28日原奶平均销售价格(ASP)在适度压力下持续,主要乳制品企业削减产能及牛肉价格恢复将改善价格趋势。进口奶粉价格与国内原奶价格分化也将提供支持。此外,更高奶牛单产(2025年上半年从13吨提高到13.2吨)和更高比例的可挤奶牛(2025年上半年从50.6%提高至54.1%)将支持运营业绩。
2025年上半年业绩表现
中国现代牧业(CMD)在6月22日发布盈利预警后,2025年上半年业绩略逊预期。收入和毛利同比分别下降5.4%至61亿元人民币,下降4.4%至16亿元人民币。供应过剩导致低平均售价超过销量增长带来的弥补。非现金公允价值损失同比增长58.1%,至18亿元人民币,税前亏损从1.91亿元人民币扩大至9.72亿元人民币。尽管原奶平均售价同比下降10.1%,通过降低饲料和能源成本,毛利率略微提高至26.4%(2024年上半年为26.1%)。经常性现金EBITDA同比仅下降2.5%,至15亿元人民币,表现相对稳健。
CNMDHL信用评述
CNMDHL 4 ⅞ 07/10/30的收益率交易在4.9%,比CHMEDA 2 ½ 06/17/30高61个基点。CNMDHL落后于最近5年期亚洲美元一篮子上涨了20-30个基点。鉴于中国现代牧业与中国蒙牛乳业的紧密关系,以及CHMEDA 2 ½ 06/17/30更好的交易流动性,CNMDHL 4 ⅞ 07/10/30被视为CHMEDA 2 ½ 06/17/30的收益率提升选择。CHMEDA 2 ½ 06/17/30表现落后的原因是其2025年上半年结果略弱已被市场消化。
关键财务数据
- 总牛奶产量:6,418.5万吨(2024年上半年为6,072.5万吨,下降5.4%)
- 收入:61亿元人民币(下降5.4%)
- 毛利润:16亿元人民币(下降4.4%)
- 非现金公允价值损失:18亿元人民币(增长58.1%)
- 税前亏损:9.72亿元人民币(扩大至9.72亿元人民币)
- 经营性现金流EBITDA:15亿元人民币(下降2.5%)
- 毛利率:26.4%(2024年上半年为26.1%)
蒙牛支持与信用资质
CMD与中国蒙牛乳业保持密切合作关系,蒙牛至少购买CMD原奶产量的70%。截至2025年6月,蒙牛向CMD提供22亿元人民币贷款。这种支持是CMD信用资质的关键因素。尽管EBITDA、净亏损和自由现金流较弱,但蒙牛的控股和支持为CMD提供了一定保障。
作者认证与免责声明
报告由CMBIGM准备,仅供其关联公司及其客户使用,不构成购买或出售证券的建议。CMBIGM及其关联公司不对依赖报告信息所发生的损失承担任何责任。报告仅提供给特定投资者,未经事先同意不得提供给其他人。