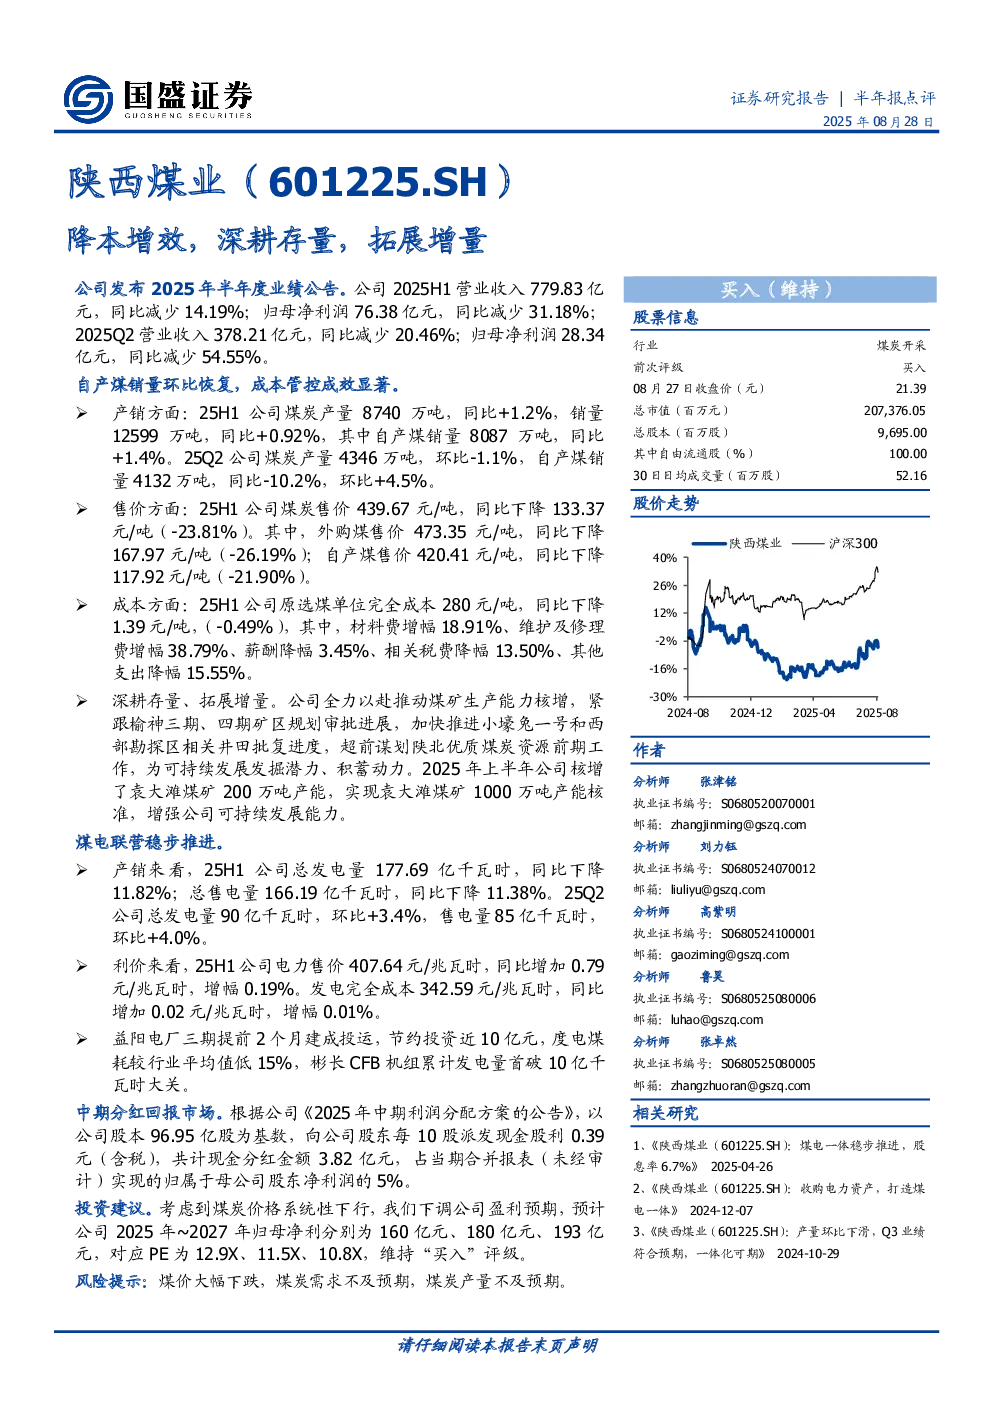
公司2025年半年度业绩表现如下:营业收入779.83亿元,同比减少14.19%;归母净利润76.38亿元,同比减少31.18%。其中,2025Q2营业收入378.21亿元,同比减少20.46%;归母净利润28.34亿元,同比减少54.55%。
核心观点与关键数据:
-
产销方面:
- 2025H1公司煤炭产量8740万吨,同比+1.2%,销量12599万吨,同比+0.92%,其中自产煤销量8087万吨,同比+1.4%。
- 2025Q2煤炭产量4346万吨,环比-1.1%,自产煤销量4132万吨,同比-10.2%,环比+4.5%。
-
售价方面:
- 2025H1公司煤炭售价439.67元/吨,同比下降23.81%。
- 外购煤售价473.35元/吨,同比下降26.19%;自产煤售价420.41元/吨,同比下降21.90%。
-
成本方面:
- 2025H1公司原选煤单位完全成本280元/吨,同比下降0.49%。
- 材料费增幅18.91%,维护及修理费增幅38.79%,薪酬降幅3.45%,相关税费降幅13.50%,其他支出降幅15.55%。
-
深耕存量、拓展增量:
- 公司核增袁大滩煤矿200万吨产能,实现袁大滩煤矿1000万吨产能核准。
- 加快推进小壕兔一号和西部勘探区相关井田批复进度,超前谋划陕北优质煤炭资源前期工作。
-
煤电联营稳步推进:
- 2025H1公司总发电量177.69亿千瓦时,同比下降11.82%;总售电量166.19亿千瓦时,同比下降11.38%。
- 电力售价407.64元/兆瓦时,同比增加0.19%;发电完全成本342.59元/兆瓦时,同比增加0.01%。
- 益阳电厂三期提前2个月建成投运,节约投资近10亿元,度电煤耗较行业平均值低15%。
- 彬长CFB机组累计发电量首破10亿千瓦时大关。
-
中期分红回报市场:
- 每10股派发现金股利0.39元(含税),共计现金分红金额3.82亿元,占当期合并报表净利润的5%。
投资建议:
考虑到煤炭价格系统性下行,下调公司盈利预期,预计公司2025年~2027年归母净利分别为160亿元、180亿元、193亿元,对应PE为12.9X、11.5X、10.8X,维持“买入”评级。
风险提示:
煤价大幅下跌,煤炭需求不及预期,煤炭产量不及预期。