一、螺纹、热卷
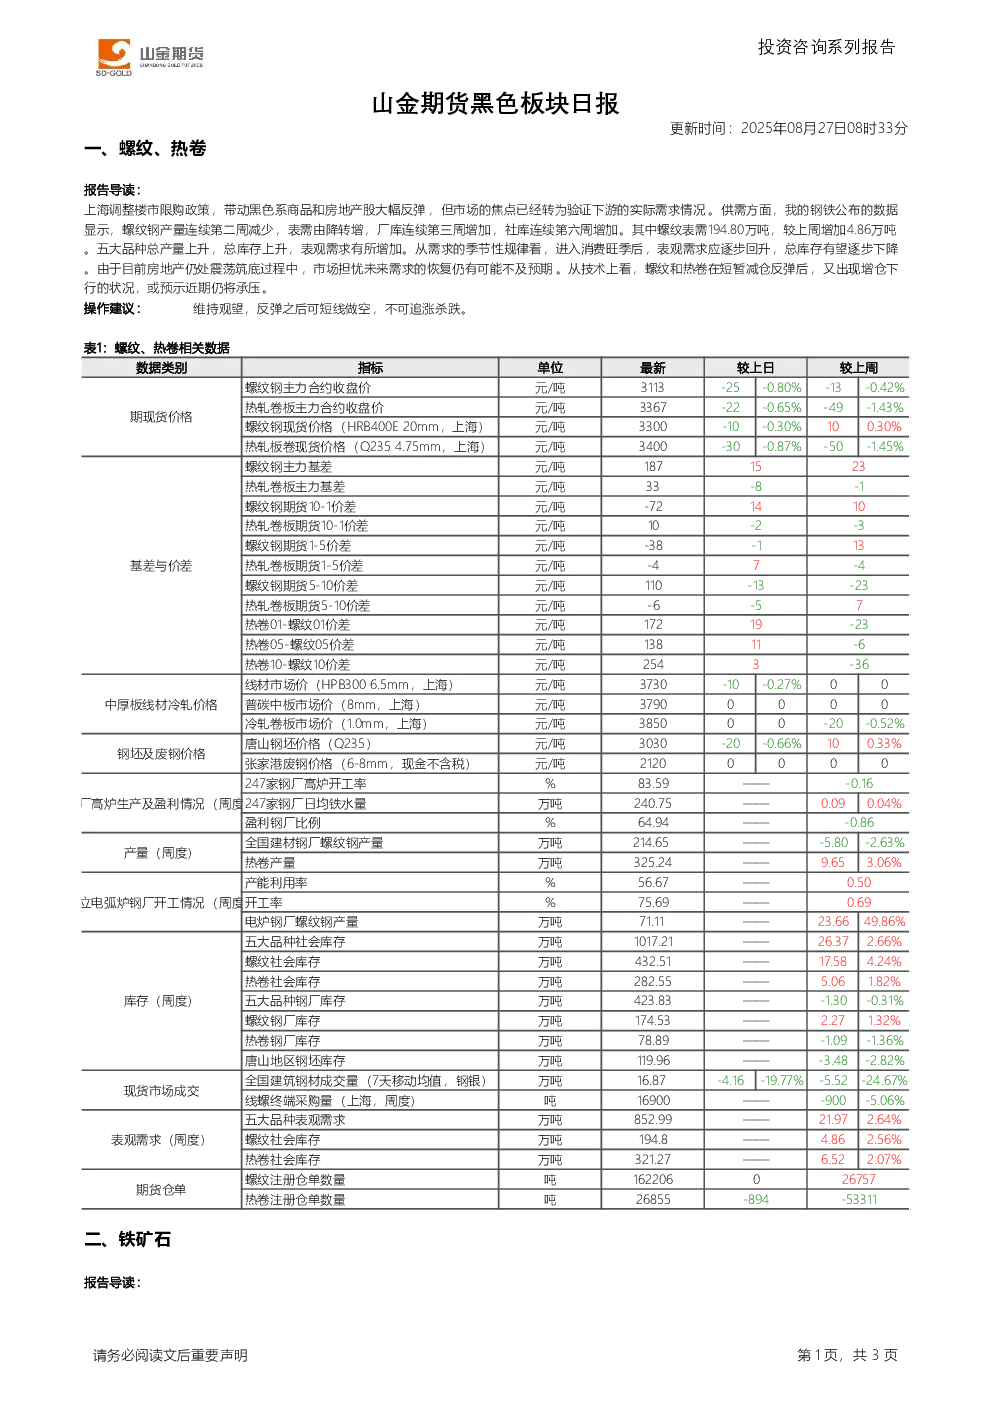
- 报告导读:上海楼市限购政策调整带动黑色系商品和房地产股反弹,但市场关注点转向下游实际需求验证。供需数据显示,螺纹钢产量连续两周减少,表需由降转增,厂库和社库持续增加。螺纹表需194.80万吨,较上周增加4.86万吨。五大品种总产量和库存均上升,表观需求有所增加。季节性规律显示消费旺季表观需求应逐步回升,但房地产仍处震荡筑底阶段,市场担忧需求恢复不及预期。技术面上,螺纹和热卷短暂减仓反弹后增仓下行,预示近期承压。
- 操作建议:维持观望,反弹后可短线做空,不可追涨杀跌。
二、铁矿石
- 报告导读:钢厂盈利率尚可,但焦炭价格上涨导致盈利回调。上周247家钢厂铁水产量240.8万吨,环比微增0.1万吨。大阅兵后铁水产量或回升,但已处高位,终端需求不乐观,消费旺季继续上升空间有限。供应端全球发运高位,未来到港量或回升。港口库存企稳,消费旺季或累库。技术面上,01合约布林带中轨附近震荡,布林带收窄,中期维持震荡,短期上方空方有限。
- 操作建议:维持观望,等待反弹后逢高做空。
三、产业资讯
- 美国商务部发布反倾销和反补贴税裁定,涉及10个国家和地区的29亿美元耐腐蚀钢产品。
- 榆林区域煤矿部分停产,终端库存高位,刚需补库为主。气温下降导致火电负荷下降,新能源补充持续,电煤价格支撑弱,榆林煤价预计震荡偏弱。
- 7月份中厚板、热连轧和冷连轧产量同比均上升,中厚板增幅9.1%,热连轧增幅0.6%,冷连轧增幅1.7%。
- 唐山调坯型钢厂执行停限产,开工率低位,运输管控严格,下游观望情绪蔓延,整体出货偏弱。