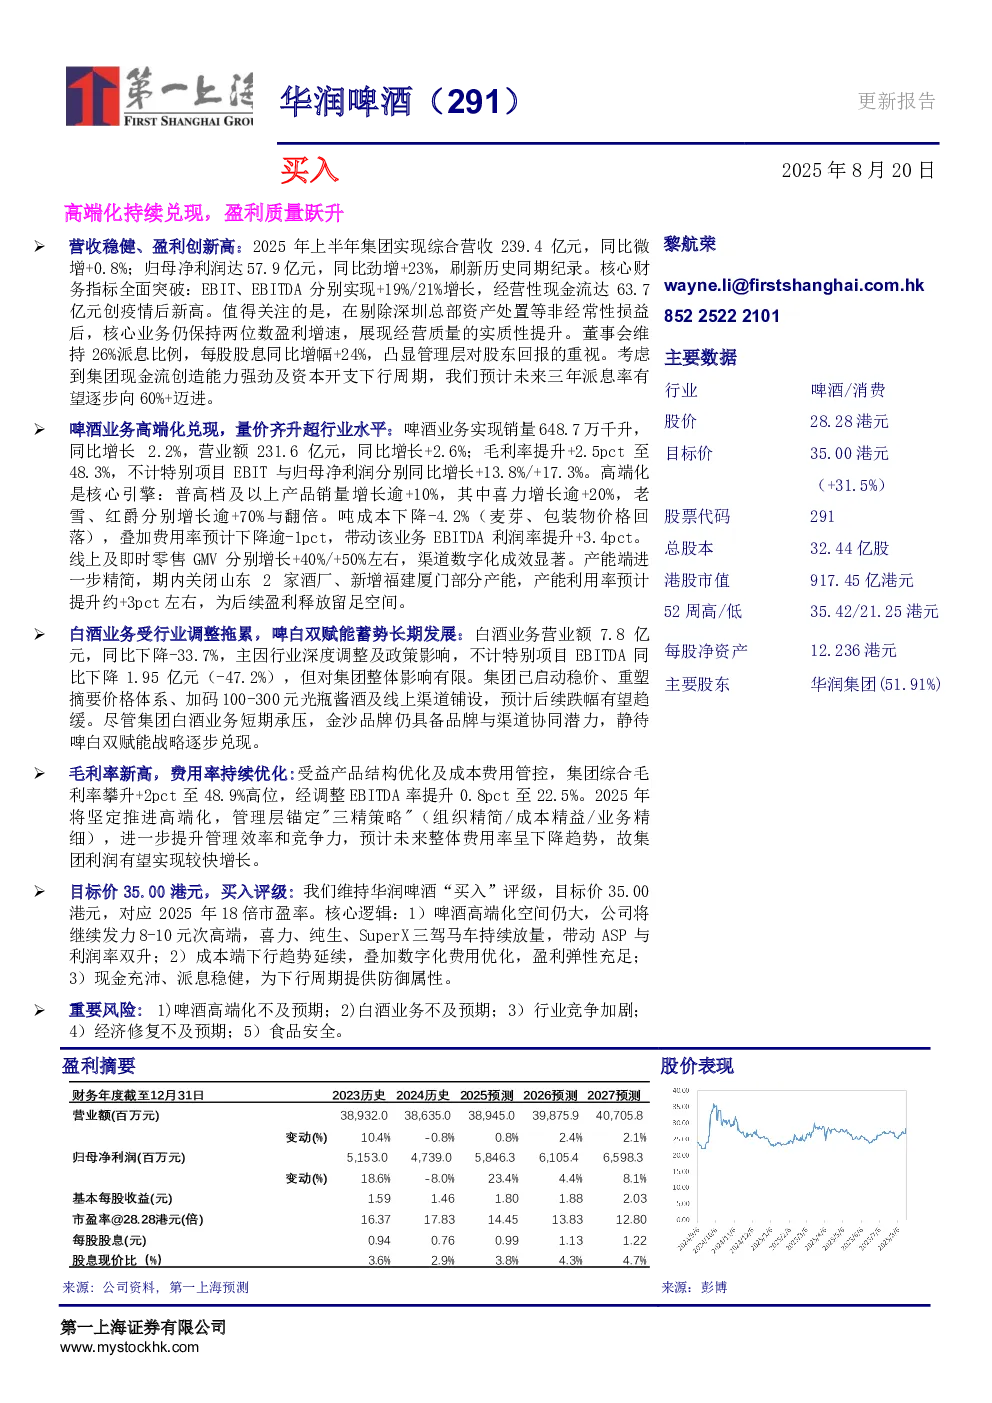
2025年上半年,集团实现综合营收239.4亿元,同比微增+0.8%;归母净利润达57.9亿元,同比劲增+23%,刷新历史同期纪录。核心财务指标全面突破:EBIT、EBITDA分别实现+19%/21%增长,经营性现金流达63.7亿元创疫情后新高。董事会维持26%派息比例,每股股息同比增幅+24%,管理层对股东回报重视。预计未来三年派息率有望逐步向60%+迈进。
啤酒业务高端化兑现,量价齐升超行业水平:销量648.7万千升,同比增长2.2%;营业额231.6亿元,同比增长+2.6%;毛利率提升+2.5pct至48.3%,不计特别项目EBIT与归母净利润分别同比增长+13.8%/+17.3%。高端化是核心引擎:普高档及以上产品销量增长逾+10%,喜力增长逾+20%,老雪、红爵分别增长逾+70%与翻倍。吨成本下降-4.2%,费用率预计下降逾-1pct,带动EBITDA利润率提升+3.4pct。线上及即时零售GMV分别增长+40%/+50%,渠道数字化成效显著。产能端精简,关闭山东2家酒厂、新增福建厦门部分产能,产能利用率预计提升约+3pct。
白酒业务受行业调整拖累,啤白双赋能蓄势长期发展:营业额7.8亿元,同比下降-33.7%,主因行业深度调整及政策影响,不计特别项目EBITDA同比下降1.95亿元(-47.2%)。集团已启动稳价、重塑价格体系、加码100-300元光瓶酱酒及线上渠道铺设,预计后续跌幅有望趋缓。金沙品牌仍具备品牌与渠道协同潜力,静待啤白双赋能战略逐步兑现。
毛利率新高,费用率持续优化:综合毛利率攀升+2pct至48.9%,经调整EBITDA率提升0.8pct至22.5%。2025年将坚定推进高端化,管理层锚定"三精策略",进一步提升管理效率和竞争力,预计未来整体费用率呈下降趋势,集团利润有望实现较快增长。
目标价35.00港元,买入评级:维持华润啤酒“买入”评级,目标价35.00港元,对应2025年18倍市盈率。核心逻辑:1)啤酒高端化空间仍大,公司将继续发力8-10元次高端,喜力、纯生、SuperX持续放量,带动ASP与利润率双升;2)成本端下行趋势延续,叠加数字化费用优化,盈利弹性充足;3)现金充沛、派息稳健,为下行周期提供防御属性。
重要风险:1)啤酒高端化不及预期;2)白酒业务不及预期;3)行业竞争加剧;4)经济修复不及预期;5)食品安全。