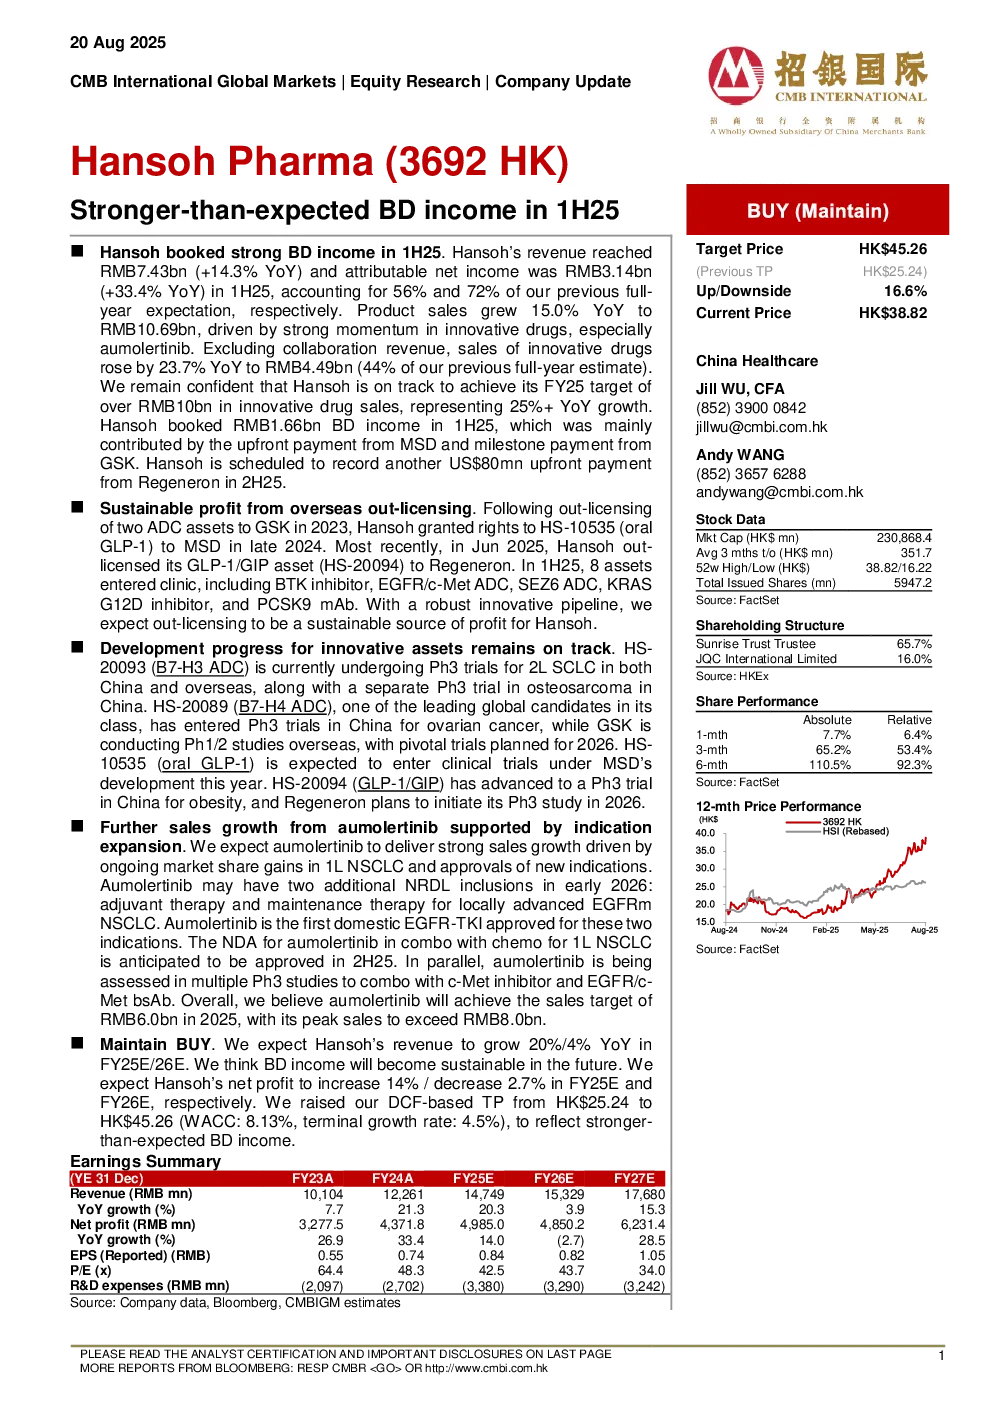
Hansoh Pharma 在 2025 年上半年实现了超出预期的业务拓展收入。公司 2025 年上半年营收达到 74.3 亿元人民币(同比增长 14.3%),归母净利润为 31.4 亿元人民币(同比增长 33.4%),分别达到此前全年预期的 56% 和 72%。产品销售增长 15.0% 至 106.9 亿元人民币,主要受创新药强劲势头推动,尤其是 aumolertinib 的表现突出。排除合作收入,创新药销售同比增长 23.7% 至 44.9 亿元人民币(达到此前全年预期的 44%)。
业务拓展收入表现强劲
2025 年上半年,Hansoh 实现业务拓展收入 16.6 亿元人民币,主要来自 MSD 的预付款和 GSK 的里程碑付款。公司预计 2025 年下半年将获得 Regeneron 8,000 万美元的预付款。
海外授权持续产生利润
继 2023 年将两项 ADC 资产授权给 GSK 后,Hansoh 于 2024 年底将口服 GLP-1 药物 HS-10535 授权给 MSD,近期又于 2025 年 6 月将 GLP-1/GIP 资产(HS-20094)授权给 Regeneron。2025 年上半年有 8 项资产进入临床,包括 BTK 抑制剂、EGFR/c-Met ADC、SEZ6 ADC、KRAS G12D 抑制剂和 PCSK9 单抗。分析师预计,凭借稳健的创新管线,海外授权将成为 Hansoh 持续的利润来源。
创新资产研发进展顺利
HS-20093(B7-H3 ADC)正在中国和海外进行 2L SCLC 的 3 期临床试验,同时在中国的骨肉瘤中进行一项独立的 3 期试验。HS-20089(B7-H4 ADC)作为全球领先候选药物,已进入中国卵巢癌的 3 期临床试验,GSK 在海外开展 1/2 期研究,计划于 2026 年进行关键性试验。HS-10535(口服 GLP-1)预计今年在 MSD 的开发下进入临床试验。HS-20094(GLP-1/GIP)已在中国肥胖症中进入 3 期试验,Regeneron 计划于 2026 年启动 3 期研究。
aumolertinib 支撑销售增长
aumolertinib 预计将通过 1L NSCLC 市场份额持续提升和新适应症获批实现强劲销售增长。公司可能于 2026 年初获得两个额外 NRDL 批准:局部晚期 EGFR m NSCLC 的辅助治疗和维持治疗。aumolertinib 是首个获批用于这两个适应症的国产 EGFR-TKI。其与化疗联合的 NDA 预计于 2025 年下半年获批。同时,aumolertinib 正在多个 3 期研究中评估与 c-Met 抑制剂和 EGFR/c-Met bsAb 联合使用的效果。预计 aumolertinib 将实现 2025 年 60 亿元人民币的销售目标,峰值销售额将超过 80 亿元人民币。
研究结论
维持“买入”评级。预计 Hansoh 2025-2026 年营收将同比增长 20%/4%,业务拓展收入将成为未来可持续利润来源。预计 2025-2026 年净利润将增长 14%/-2.7%。基于 DCF 模型,将目标价从 25.24 港元上调至 45.26 港元(WACC:8.13%,终值增长率:4.5%),以反映超出预期的业务拓展收入。