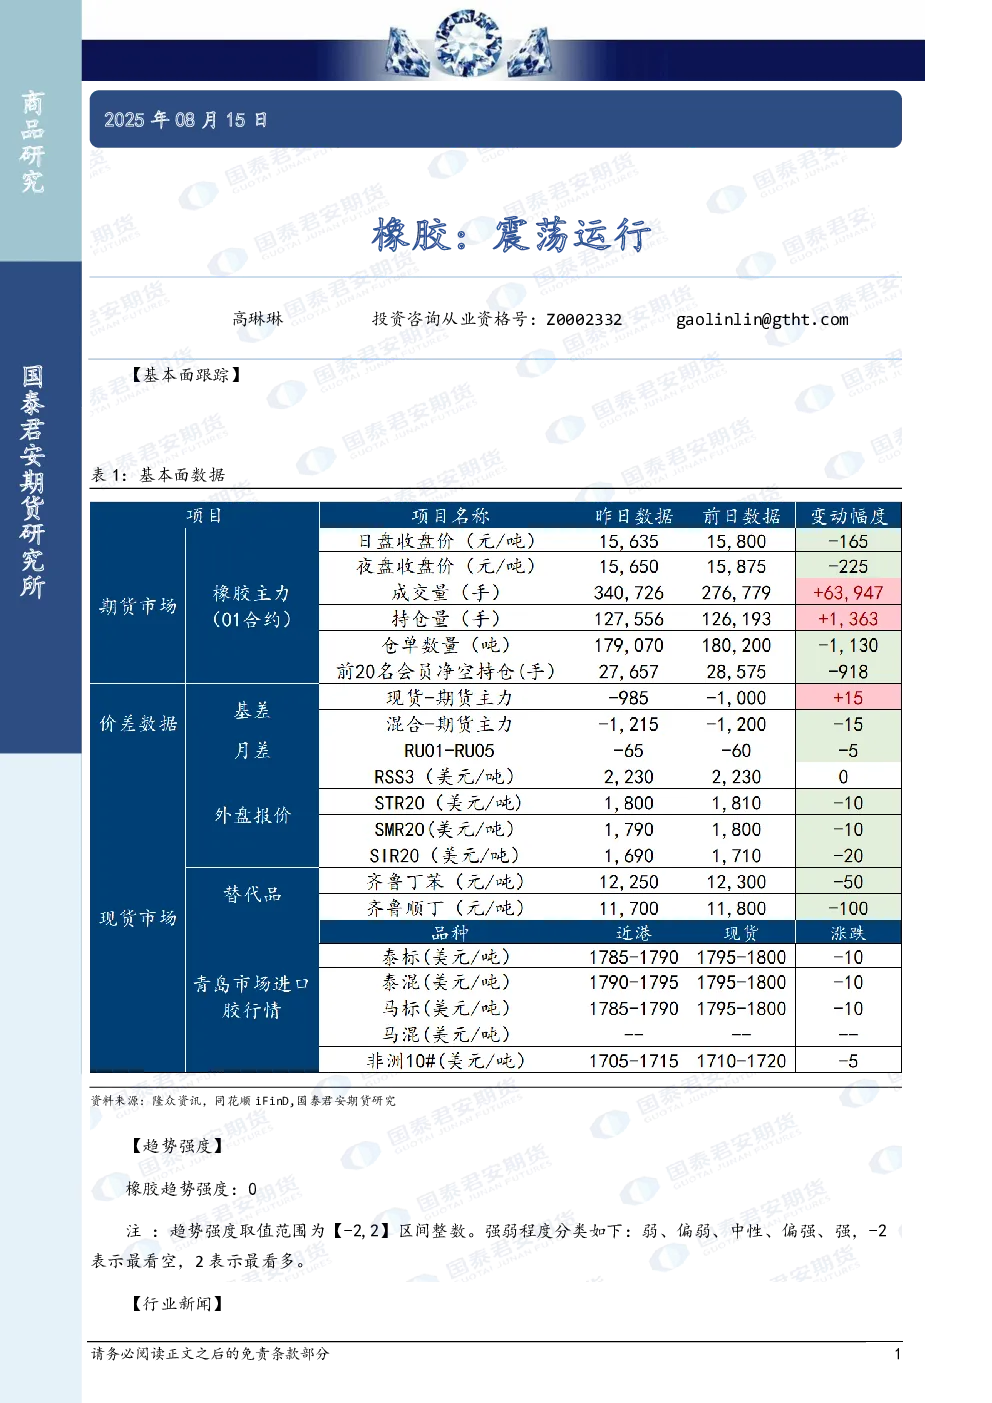
【基本面跟踪】
进入8月,半钢轮胎企业成品库存继续高位运行,尽管7月底至8月初部分企业检修导致库存小幅回落,但随着复工复产,整体库存小幅抬升。截至8月14日,样本企业平均库存周转天数为46.73天,环比+0.28天,同比+9.73天。
【行业现状】
2025年以来,半钢轮胎利润持续下滑,新增产能释放加剧市场竞争,企业为争取销量普遍让利,导致成品价格走低。原材料成本在二季度回落,但7月下旬再度反弹,进一步压缩利润空间。订单方面,样本企业订单较上月减少和持平的占比均为37.5%,整体偏弱;出口订单表现弱化,50%的企业出口订单持平或减少。部分欧盟订单提前释放,但随执行月份临近,订单缩减风险增加。国内雪地胎订单逐步上量,对整体订单稍有支撑。
【出口情况】
2025年6月,中国小客车轮胎出口量27.91万吨,环比下滑3.47%,同比下滑11.76%;1-6月累计出口161.44万吨,同比增长1.62%,涨幅收窄。对欧盟出口43.17万吨,同比增长9.51%,但涨幅较前五个月收窄4.68个百分点。7月底欧盟对华充气橡胶轮胎实施强制性海关登记,加剧企业发货压力,预计7、8月出口量走低,四季度淡季将进一步加大发货压力。
【趋势强度】
橡胶趋势强度:0(中性)。
【研究结论】
半钢轮胎行业整体订单偏弱,库存高位,利润受原材料成本抬升压制,出口增长乏力且面临欧盟政策压力,预计短期内橡胶价格震荡运行。