全球市场观察
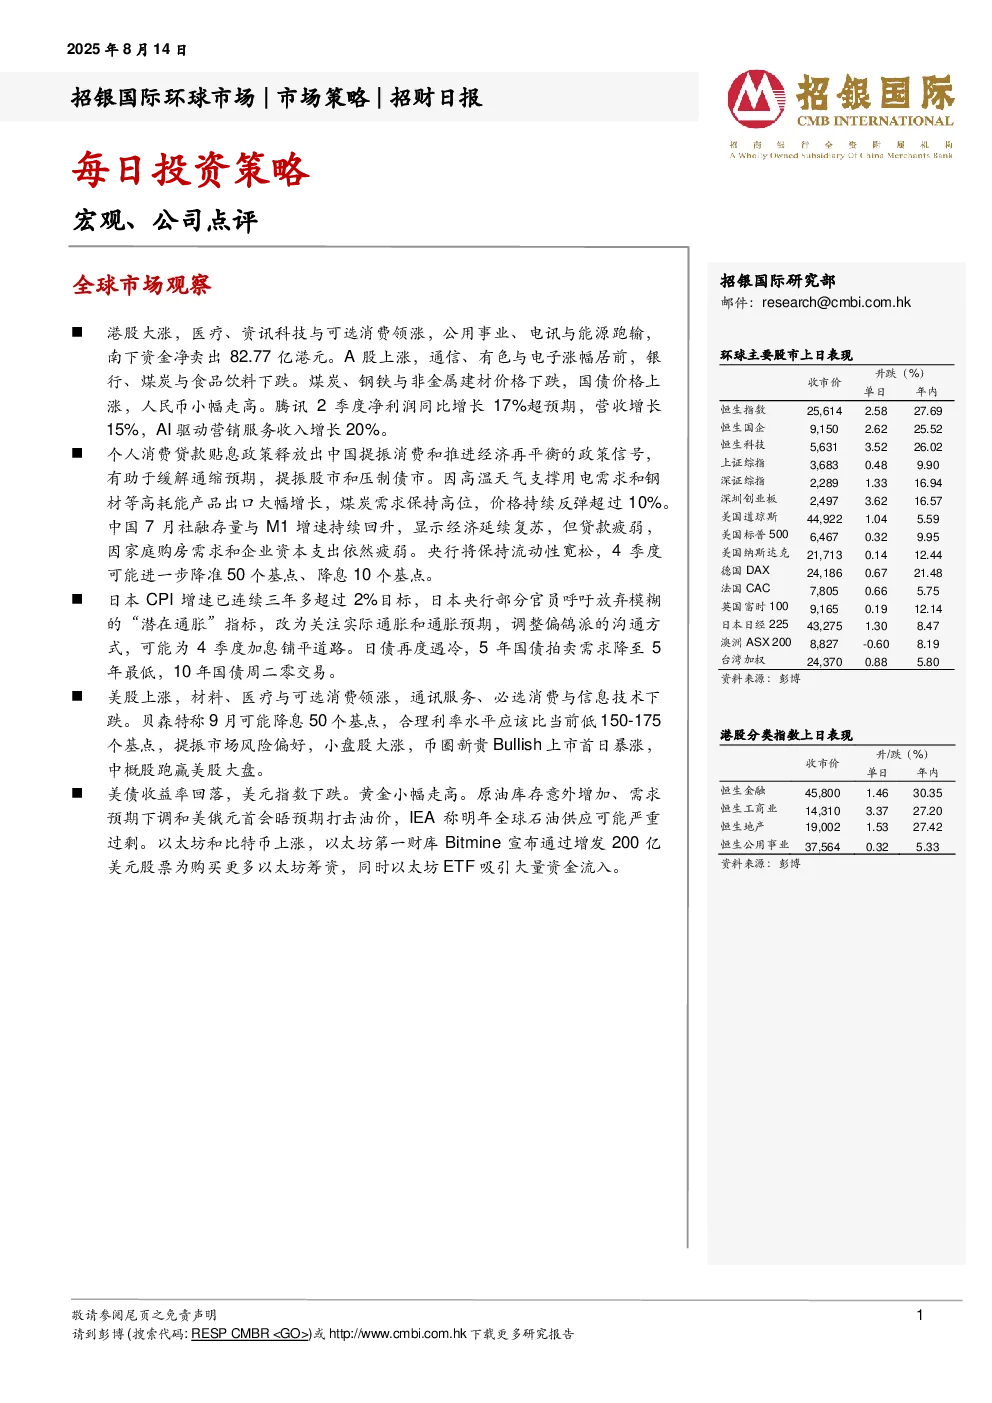
- 港股:大涨,医疗、资讯科技与可选消费领涨,公用事业、电讯与能源跑输,南下资金净卖出82.77亿港元。
- A股:上涨,通信、有色与电子涨幅居前,银行、煤炭与食品饮料下跌。
- 商品与汇率:煤炭、钢铁与非金属建材价格下跌,国债价格上涨,人民币小幅走高。
- 腾讯业绩:2季度净利润同比增长17%超预期,营收增长15%,AI驱动营销服务收入增长20%。
- 中国经济政策:个人消费贷款贴息政策释放提振消费信号,缓解通缩预期,压制债市。
- 煤炭需求:高温天气支撑用电需求,钢材出口增长,煤炭需求保持高位,价格持续反弹超过10%。
- 社融与M1增速:7月社融存量与M1增速持续回升,显示经济延续复苏,但贷款疲弱,家庭购房需求和企业资本支出依然疲软。
- 央行政策:将保持流动性宽松,4季度可能进一步降准50个基点、降息10个基点。
- 日本央行:CPI增速已连续三年多超过2%目标,部分官员呼吁放弃“潜在通胀”指标,关注实际通胀和通胀预期,可能为4季度加息铺平道路。
- 日债市场:5年国债拍卖需求降至5年最低,10年国债周二零交易。
- 美股:上涨,材料、医疗与可选消费领涨,通讯服务、必选消费与信息技术下跌。
- 美联储降息预期:贝森特称9月可能降息50个基点,合理利率水平应比当前低150-175个基点,提振市场风险偏好,小盘股大涨。
- 美债与黄金:美债收益率回落,美元指数下跌,黄金小幅走高。
- 原油:库存意外增加、需求预期下调和美俄元首会晤预期打击油价,IEA称明年全球石油供应可能严重过剩。
- 加密货币:以太坊和比特币上涨,以太坊第一财库Bitmine宣布通过增发200亿美元股票为购买更多以太坊筹资,同时以太坊ETF吸引大量资金流入。
宏观点评
- 美国经济:7月CPI增速小幅回落,主要因能源价格下跌带动,但核心CPI增速延续反弹,市场预期9月降息概率从86%升至94%,全年降息幅度预期升至60个基点。
- 预测:9月可能保持利率不变,10月和12月各降息一次,因8-9月通胀将明显反弹,失业率仍在历史低位。
- 中国经济:8月社融存量增速延续回升,M1和M2增速创近年来新高,预示经济复苏可能持续。
- 预测:央行可能保持流动性宽松,维持低货币市场利率,刺激信贷需求,这将提振中国股市和大宗商品价格。
- 2025年第四季度:住房销售和耐用品消费同比增速将明显放缓,央行可能将下调RRR 50个基点,下调LPR 10个基点。
- 汇率预测:第三季度美元/人民币汇率可能小幅上涨,第四季度可能再次下跌,预计2025年底达到7.10左右。
公司点评
- 腾讯(700 HK):2Q25业绩强劲,游戏及营销业务增长强劲,AI赋能业务增长。
- 预测:上调FY25-27非IFRS净利润预测1%-4%,目标价上调至705.0港元,维持“买入”评级。
- 鸿腾精密(6088 HK):2Q业务转型加速,AI线缆/液冷/电源/汽车业务增长动能维持。
- 预测:调整盈利预测,小幅下调2025-2027年每股收益预期5-15%,目标价调整为4.96港元,维持“买入”评级。
- 催化剂:AI服务器(液冷/电源)产能提升、AirPods更新信息。
- 361度(1361 HK):全年指引维持,但仍有担忧。
- 担忧:开店计划风险、线下单店销售承压、库存天数攀升。
- 预测:下调25/26/27财年净利润预测3%/5%/6%,目标估值由9倍上调至11倍25财年预测市盈率,维持“买入”评级,目标价上调至7.09港元。
- 业绩:25年上半年销售同比增11%至57亿元人民币,净利润增9%至8.58亿元,略低于预期,电商增长45%,线下销售持平。