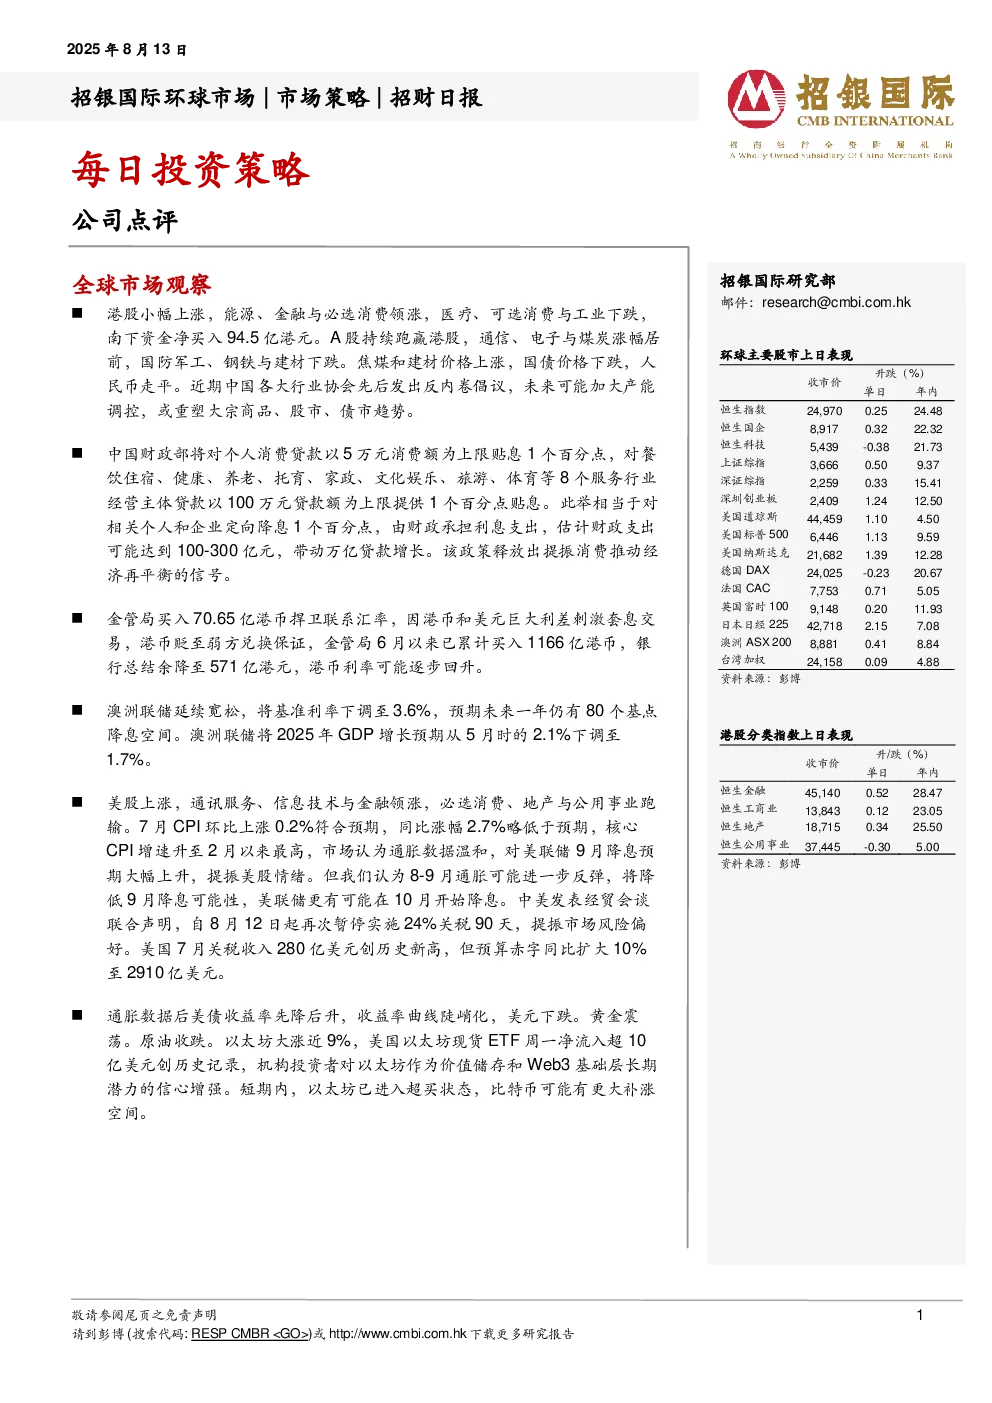
全球市场观察
- 港股表现:小幅上涨,能源、金融与必选消费领涨,南下资金净买入94.5亿港元。A股持续跑赢港股,通信、电子与煤炭涨幅居前,国防军工、钢铁与建材下跌。
- 政策动态:中国财政部对个人消费贷款及8个服务行业经营主体贷款提供贴息,预计财政支出100-300亿元,释放提振消费信号。
- 金管局操作:买入70.65亿港币捍卫联系汇率,港币利率可能逐步回升。
- 澳洲联储政策:将基准利率下调至3.6%,预期未来一年仍有80个基点降息空间,GDP增长预期下调至1.7%。
- 美股表现:上涨,通讯服务、信息技术与金融领涨,必选消费、地产与公用事业跑输。7月CPI环比上涨0.2%,同比涨幅2.7%略低于预期,核心CPI增速升至2月以来最高,市场认为通胀数据温和,对美联储9月降息预期大幅上升。
- 中美经贸会谈:自8月12日起暂停实施24%关税90天,提振市场风险偏好。美国7月关税收入280亿美元创历史新高,但预算赤字同比扩大10%至2910亿美元。
- 通胀数据影响:美债收益率先降后升,收益率曲线陡峭化,美元下跌。黄金震荡。原油收跌。以太坊大涨近9%,美国以太坊现货ETF周一净流入超10亿美元创历史记录。
每日投资策略
- 金蝶国际(268 HK):1H25业绩符合预期,云订阅收入同比增长22.1%,AI合同额超1.5亿元,管理层指引2030年AI相关收入占比超30%。维持“买入”评级,目标价19.20港元。
- 腾讯音乐(TME US):2Q25业绩好于预期,总营收同比增长18%,Non-IFRS净利润同比增长37%。预计3Q25总营收/非IFRS净利润将同比增长17%/28%。上调FY25-27年盈利预测,目标价29.50美元,维持“买入”评级。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车(175 HK)、零跑汽车(9863 HK)、中联重科(1157 HK)、三一国际(631 HK)、中广核矿业(1164 HK)、绿茶集团(6831 HK)、江南布衣(3306 HK)、瑞幸咖啡(LKNCY US)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、三生制药(1530 HK)、中国平安(2318 HK)、中国财险(2328 HK)、腾讯(700 HK)、阿里巴巴(BABA US)、携程集团(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、瑞声科技(2018 HK)、比亚迪电子(285 HK)、地平线机器人(9660 HK)、豪威集团(603501 CH)、贝克微(2149 HK)、北方华创(002371 CH)、Salesforce CRM(US)。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入(未来12个月潜在涨幅超过15%)、持有(未来12个月潜在变幅在-10%至+15%之间)、卖出(未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现。
- 信息来源:力求准确、有效、完整,但不担保,可能随时调整。
- 利益冲突:公司或其附属机构可能持有报告中提到的公司所发行的证券头寸。