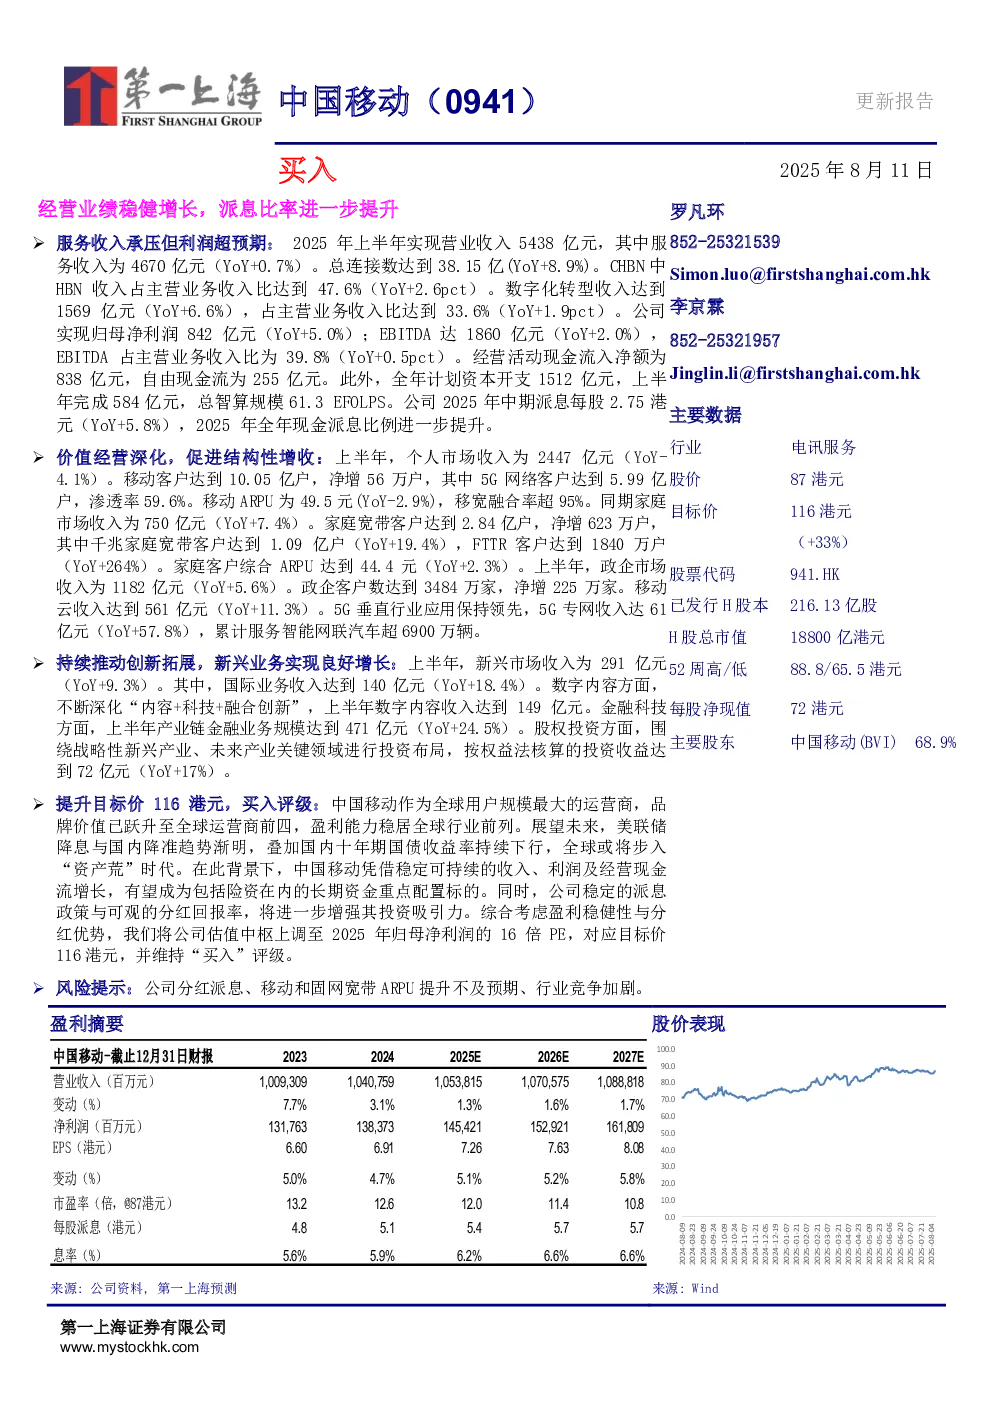
核心观点与关键数据
中国移动作为全球用户规模最大的运营商,品牌价值已跃升至全球运营商前四,盈利能力稳居全球行业前列。2025年上半年,公司实现营业收入5438亿元,其中服务收入为4670亿元(YoY+0.7%),总连接数达到38.15亿(YoY+8.9%)。CHBN中HBN收入占主营业务收入比达到47.6%(YoY+2.6pct),数字化转型收入达到1569亿元(YoY+6.6%),占主营业务收入比达到33.6%。公司实现归母净利润842亿元(YoY+5.0%),EBITDA达1860亿元(YoY+2.0%),EBITDA占主营业务收入比为39.8%。公司2025年中期派息每股2.75港元(YoY+5.8%),全年现金派息比例进一步提升。
价值经营与业务增长
- 个人市场:收入为2447亿元(YoY-4.1%),移动客户达到10.05亿户,净增56万户,5G网络客户达到5.99亿户,渗透率59.6%,移动ARPU为49.5元(YoY-2.9%),移宽融合率超95%。
- 家庭市场:收入为750亿元(YoY+7.4%),家庭宽带客户达到2.84亿户,净增623万户,千兆家庭宽带客户达到1.09亿户(YoY+19.4%),FTTR客户达到1840万户(YoY+264%),家庭客户综合ARPU达到44.4元(YoY+2.3%)。
- 政企市场:收入为1182亿元(YoY+5.6%),政企客户数达到3484万家,净增225万家,移动云收入达到561亿元(YoY+11.3%),5G专网收入达61亿元(YoY+57.8%),累计服务智能网联汽车超6900万辆。
- 新兴市场:收入为291亿元(YoY+9.3%),国际业务收入达到140亿元(YoY+18.4%),数字内容收入达到149亿元,金融科技产业链金融业务规模达到471亿元(YoY+24.5%),股权投资收益达到72亿元(YoY+17%)。
研究结论与目标价
公司盈利稳健增长,派息比率进一步提升,凭借稳定可持续的收入、利润及经营现金流增长,有望成为长期资金重点配置标的。公司稳定的派息政策与可观的分红回报率,将进一步增强其投资吸引力。综合考虑盈利稳健性与分红优势,将公司估值中枢上调至2025年归母净利润的16倍PE,对应目标价116港元,并维持“买入”评级。
风险提示
公司分红派息、移动和固网宽带ARPU提升不及预期、行业竞争加剧。