市场情况
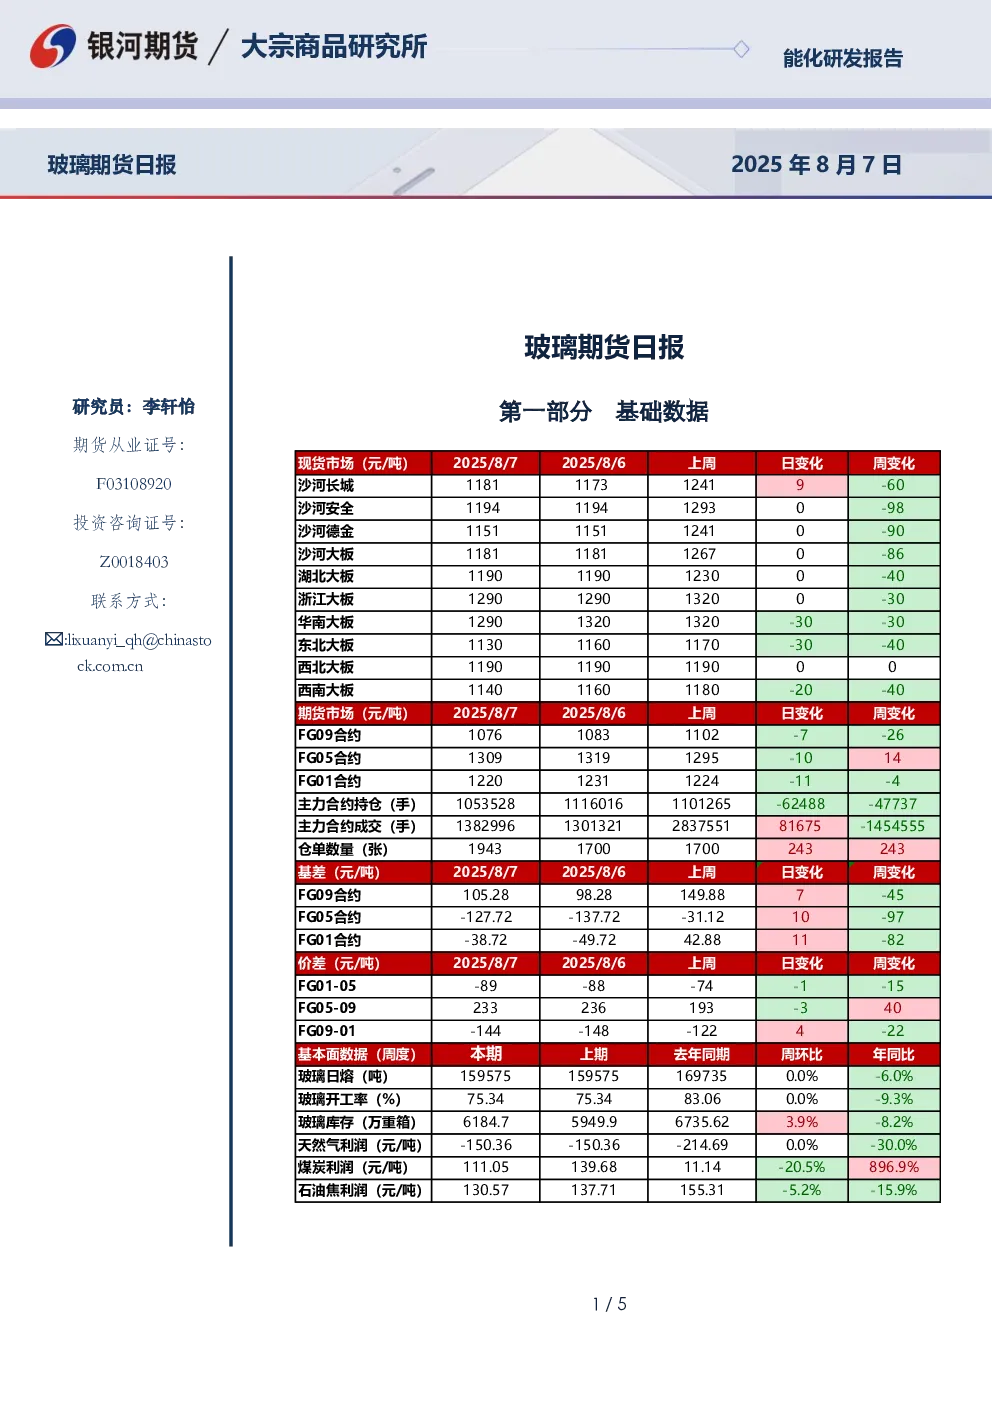
- 玻璃现货市场:沙河、湖北、广东、浙江大板市场价格变动分别为0-1181元/吨、0-1190元/吨、-20-1320元/吨、0-1290元/吨。
重要资讯
- 库存:截至2025年8月7日,全国浮法玻璃样本企业总库存6184.7万重箱,环比增加234.8万重箱(+3.95%),同比减少8.18%。库存天数26.4天,较上期增加0.9天。
- 产量:全国浮法玻璃日产量为15.96万吨,与31日持平。本周(20250801-0807)产量111.7万吨,环比增加0.16%,同比减少5.94%。
- 利润:以天然气为燃料的浮法玻璃周均利润-150.36元/吨,环比持平;以煤制气为燃料的周均利润111.05元/吨,环比减少28.63元/吨;以石油焦为燃料的周均利润130.57元/吨,环比减少7.14元/吨。
- 市场价格:国内浮法玻璃市场价格稳中偏弱,成交一般。华北市场沙河个别厂大板对部分优惠1元/重量箱;华东市场个别厂价格下调1元/重量箱;华中区域价格平稳;华南区域因降雨影响,价格下调1-2元/重量箱;西南市场四川多厂报价下调40元/吨,交投偏淡。
逻辑分析
- 玻璃期货日内振幅较大,收于-0.28%,焦煤价涨但涨幅收窄,相关品种情绪边际转弱。
- 基本面:厂家出货较弱,现货价格调降后今日偏稳。期货价格下跌导致期限商货源释放,负反馈于现货市场。经过本轮上涨,中下游库存充足,短期补库意愿不强。
- 库存:本周总库存环比增加3.95%,但同比减少8.18%。
- 利润:现货价格下帖,企业利润小幅下降,但供应端未至冷修亏损区域。
- 市场情绪:上周快速回吐溢价,本周转为整理震荡,受成本端煤价支撑及反内卷题材影响,商品市场偏强。
- 预期:下半年流动性和成本底部抬升,玻璃价格难跌回6月低位,预计现货下跌压力下,期价走势震荡偏弱。
交易策略
- 单边:走势震荡偏弱。
- 套利:玻璃9-1反套止盈,关注多FG01空SA01入场机会。
- 期权:观望。