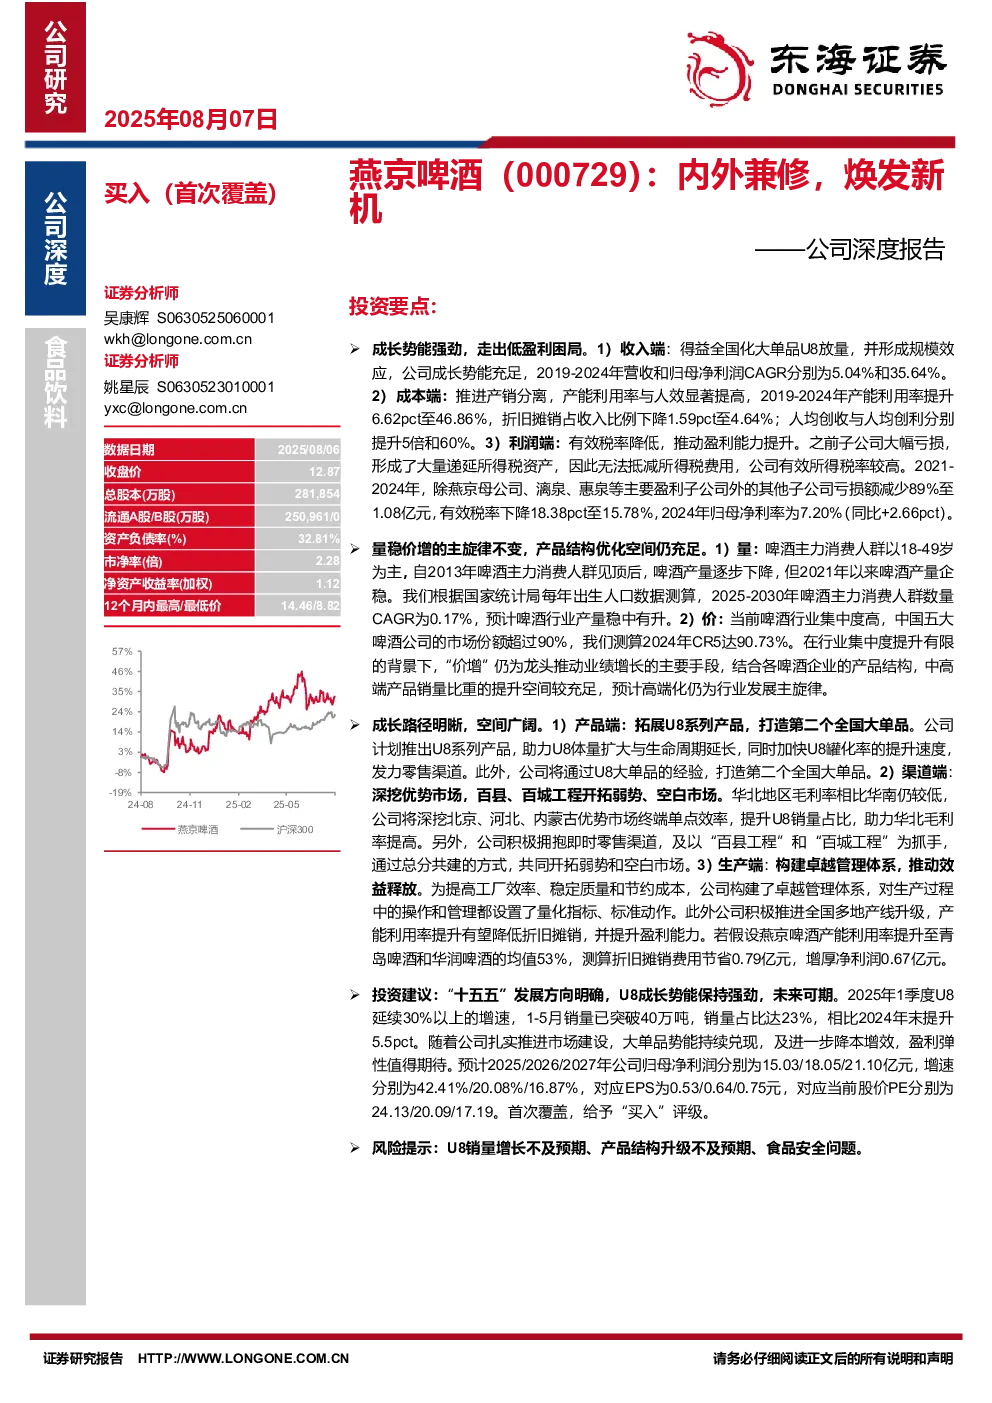
燕京啤酒深度报告总结
核心观点与关键数据
燕京啤酒近年来通过改革焕发活力,走出低盈利困局,成长势能强劲。公司聚焦全国化大单品U8,打造规模效应,并优化供应链体系,实现提质增效。同时,子公司亏损大幅缩减,有效税率降低,推动盈利能力提升。
成长势能
- 收入端:U8全国化大单品放量,形成规模效应,2019-2024年营收和归母净利润CAGR分别为5.04%和35.64%。
- 成本端:产销分离,产能利用率提升6.62pct至46.86%,折旧摊销占收入比例下降1.59pct至4.64%;人均创收与人均创利分别提升5倍和60%。
- 利润端:有效税率降低,2021-2024年除主要盈利子公司外的其他子公司亏损额减少89%至1.08亿元,有效税率下降18.38pct至15.78%,2024年归母净利率为7.20%。
产品结构优化
- U8:销量达69.6万千升,相较2020年接近增长了6倍;中高端销量占比为67.01%,相比2019年提升12.39pct。
- 产品矩阵:围绕U8推出系列产品,打造第二个全国大单品;创建“狮王精酿”品牌,洞察特色细分市场;加速丰富高端产品矩阵,推出V10、皮尔森等趋势性产品。
渠道拓展
- 优势市场:深挖北京、河北、内蒙古优势市场终端单点效率,提升U8销量占比,助力华北毛利率提高。
- 弱势市场:通过“百县工程”和“百城工程”拓展弱势和空白市场,实施“一县一策”和“一城一策”,精选高线城市打造样板市场。
生产管理
- 卓越管理体系:对生产过程中的操作和管理都设置了量化指标、标准动作,能耗持续下降。
- 多地产线升级:推动全国多地产线升级,提升产能利用率,降低折旧摊销,提升盈利能力。
行业分析
啤酒行业自2013年主力消费人群见顶后产量逐步下降,2021年以来企稳。行业集中度高,CR5达90.73%,量稳价增仍为啤酒行业发展主旋律。中高端产品销量比重的提升空间仍较充足,高端化仍为行业发展主旋律。
研究结论
燕京啤酒“十五五”发展方向明确,U8成长势能保持强劲,未来可期。预计2025/2026/2027年公司归母净利润分别为15.03/18.05/21.10亿元,增速分别为42.41%/20.08%/16.87%,对应EPS为0.53/0.64/0.75元,对应当前股价PE分别为24.13/20.09/17.19。首次覆盖,给予“买入”评级。
风险提示
- U8销量增长不及预期
- 产品结构升级不及预期
- 食品安全问题