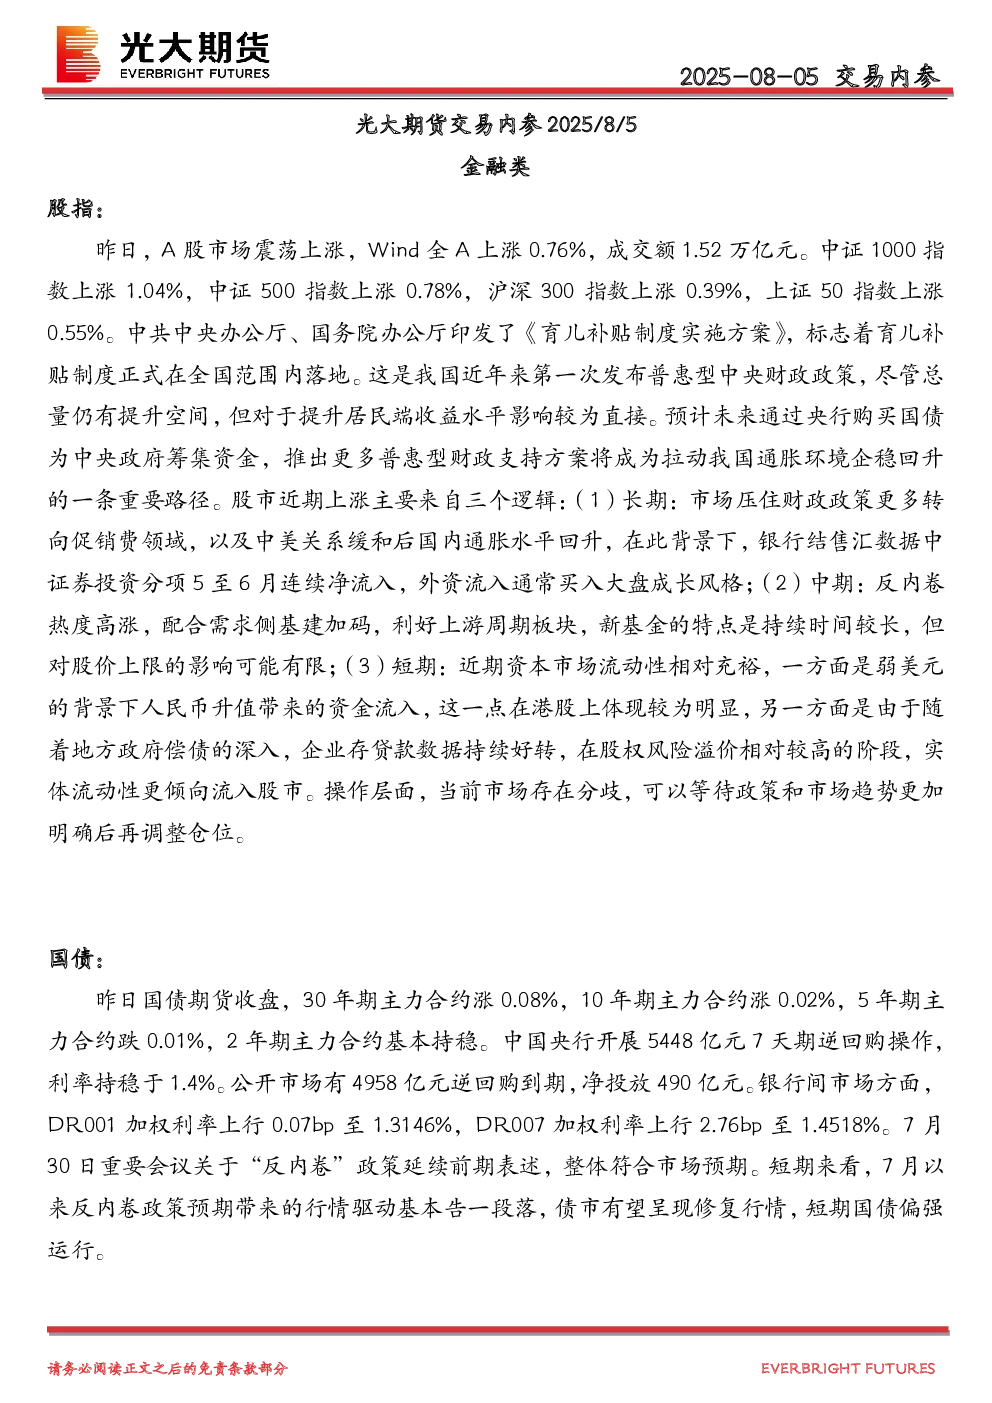
股指:A股市场震荡上涨,主要指数均收涨。市场上涨逻辑包括:长期看财政政策转向促销费领域及中美关系缓和推动外资流入大盘成长风格股票;中期看反内卷政策利好上游周期板块;短期看资本市场流动性充裕,弱美元带来资金流入,地方政府偿债深入改善实体流动性。操作建议等待政策和市场趋势明确。
国债:7月30日重要会议符合市场预期,债市有望修复,短期国债偏强运行。
贵金属:美国经济数据表现疲软,市场对美联储降息预期升温,黄金有望突破震荡区间,建议逢低做多。白银市场关注金银比回归预期,低吸持有策略较好。
矿钢煤焦类:
- 螺纹钢:库存上升显示供需承压,但反内卷政策预期提振市场情绪,短期窄幅整理。
- 铁矿石:澳洲发运量下降,库存减少,短期震荡整理。
- 焦煤:下游补库,煤矿出货顺畅,短期宽幅震荡。
- 焦炭:钢厂利润修复,需求持续,短期宽幅震荡。
- 锰硅:反内卷政策影响尚未显现,短期震荡。
- 硅铁:供应增加,需求未见提升,短期宽幅震荡。
有色金属类:
- 铜:LME库存下降,淡季需求放缓,短期价格偏弱,但金九旺季预期制约下跌幅度。
- 镍&不锈钢:库存下降,需求压制,短期震荡运行。
- 氧化铝&电解铝&铝合金:氧化铝供给预期增加,铝价重心下压;铝合金淡季转为旺季价差修复预期。
- 工业硅&多晶硅:政策预期见顶,关注供应压力和需求弱态,空SI多PS机会。
- 碳酸锂:8月供需平衡收窄,库存首次去库,短期价格回落,关注海外矿山增产。
能源化工类:
- 原油:OPEC+增产,油价下移,关注增产影响。
- 燃料油:供需端基本面支撑下滑,短期震荡偏弱。
- 沥青:供应增量有限,需求有望改善,短期价格相对坚挺,关注油价波动。
- 橡胶:原料价格松动,下游需求内稳外弱,短期宽幅震荡。
- PX&PTA&MEG:OPEC+增产,成本端承压,下游需求韧性支撑,TA和MEG价格偏弱调整。
- 甲醇:8月累库预期,但库存水平同比偏低,短期震荡。
- 聚烯烃:8月供需恢复,库存转移,上行空间有限。
- 聚氯乙烯:8月基本面压力缓和,库存缓慢下降,短期震荡偏弱。
- 尿素:供应窄幅波动,需求谨慎,国际市场提振情绪,短期偏强运行。
- 纯碱:企业检修结束,需求放缓,短期宽幅波动。
- 玻璃:供应或提升,需求回落,短期偏弱震荡。
农产品类:
- 蛋白粕:美豆受全球供应限制,国内库存攀升,豆粕窄幅震荡。
- 油脂:棕榈油库存攀升,国内油脂内强外弱,震荡为主。
- 生猪:出栏增多,需求欠佳,政策支撑,短期震荡。
- 鸡蛋:供给端利空,市场悲观,短期期货价格可能走弱。
- 玉米:期价偏弱,现货成交转弱,短期在2280元/吨支撑位徘徊。
- 软商品类:
- 白糖:巴西压榨量超预期,短期震荡,关注7月产销数据。
- 棉花:美棉重心上移,国内情绪转暖,短期震荡,09合约下方空间有限。