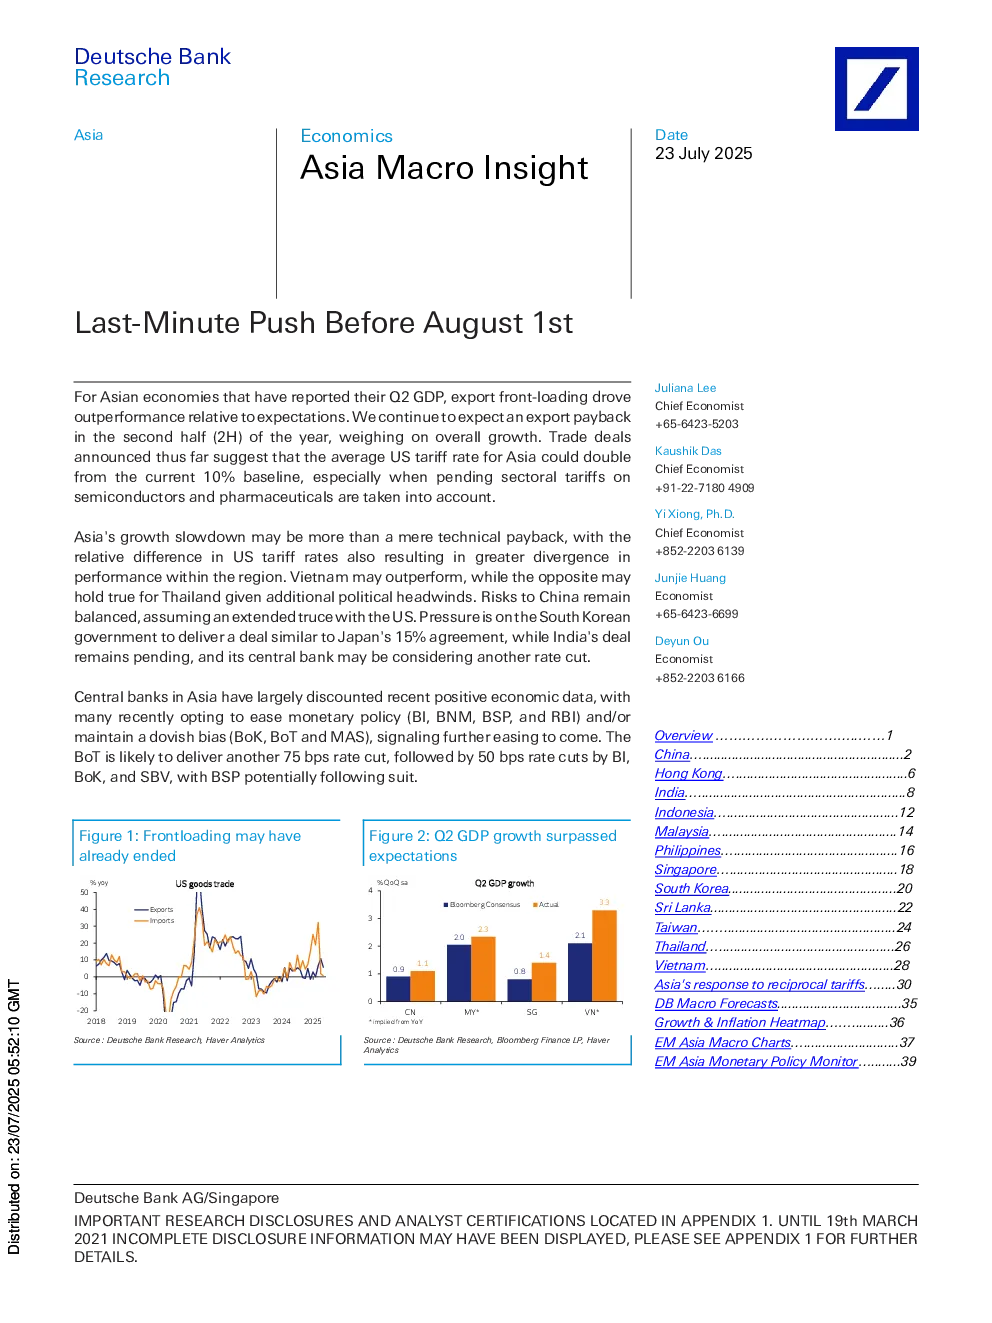
亚洲经济展望:出口驱动增长,政策转向供给侧改革
核心观点: 亚洲经济体在第二季度普遍表现强劲,出口驱动增长,但增长放缓风险上升,政策转向供给侧改革。
主要经济体:
- 中国: 第二季度 GDP 增长 5.2%,消费和服务业复苏强劲,但工业生产增长放缓,房地产领域表现疲软。出口保持韧性,但国内需求有所减弱。产能利用率低,生产者价格下降,政策重心转向供给侧改革。预计第三季度增长将放缓,第四季度可能出台新的政策支持。
- 香港: 香港金管局加大了货币干预力度,抽走了大量港币流动性,预计银行间流动性将收紧,短期 HIBOR 率将上升。但 HIBOR 难以回到之前水平,预计短期和长期 HIBOR 率将趋同于 3% 左右。香港经济稳步改善,零售销售反弹,房价稳定。
- 印度: 印度央行可能在今年剩余时间内再降息 25 个基点。6 月份 CPI 通胀降至 2.10%,但核心 CPI 通胀势头增强。预计 2026 财年 CPI 通胀将进一步下降。印度 FDI 流入下降,但预计随着美联储降息,FDI 流入将逐渐恢复。
- 印尼: 印尼央行在 7 月份会议上转向更宽松的立场,预计将进一步降息。政府将 2025 年预算赤字修订为 GDP 的 2.78%,并将 GDP 增长目标下调至 4.7-5%。预计印尼央行将在 9 月和 12 月各降息 25 个基点。
- 马来西亚: 马来西亚央行在 7 月份降息 25 个基点,预计可能需要再次降息以支持增长。马来西亚经济增长出现早期压力,出口下降,工业生产增长放缓。
- 菲律宾: 菲律宾与美国达成了 19% 的关税协议,但仍然高于 10% 的基准水平。预计菲律宾央行将在 8 月份降息 25 个基点。
- 新加坡: 新加坡第二季度 GDP 增长 4.3%,超出预期,但预计下半年经济增长将面临压力。预计新加坡央行将维持 S$NEER 政策斜率为 0%。
- 韩国: 韩国政府正努力与美国达成关税协议,否则韩国将面临 25% 的关税和额外的行业关税。预计韩国央行将在 8 月份降息。
- 斯里兰卡: 斯里兰卡第一季度 GDP 增长 4.8%,但美国提出的 30% 关税将对经济增长造成负面影响。预计斯里兰卡央行将在 9 月份降息 25 个基点。
- 台湾: 美国对高端芯片销售的限制放宽可能进一步推动台湾出口增长。预计台湾央行将维持政策利率不变至 2025 年底。
- 泰国: 泰国央行可能在 8 月份或 10 月份降息,具体时间取决于美国关税协议的进展和新的央行行长上任。
- 越南: 越南第二季度 GDP 增长 8%,超出预期,政府将年度增长目标上调至 8.3-8.5%。预计越南央行将在下半年降息以支持国内需求。
关键数据:
- 中国第二季度 GDP 增长 5.2%,名义 GDP 增长 3.9%。
- 印度 6 月份 CPI 通胀为 2.10%,核心 CPI 通胀为 4.45%。
- 印尼 2025 年预算赤字为 GDP 的 2.78%。
- 马来西亚 5 月份工业生产增长 0.3%,出口下降 1.1%。
- 菲律宾 6 月份 CPI 通胀为 1.4%。
- 新加坡第二季度 GDP 增长 4.3%。
- 韩国第二季度贸易顺差为 69 亿美元。
- 斯里兰卡 5 月份出口增长 2.3%,进口增长 7.5%。
- 台湾 6 月份 CPI 通胀为 1.37%。
- 泰国 2025 年 GDP 增长目标为 2.3%。
研究结论:
- 亚洲经济体在第二季度普遍表现强劲,出口驱动增长,但增长放缓风险上升,政策转向供给侧改革。
- 美国对中国和亚洲其他地区的关税压力将对经济增长造成负面影响。
- 亚洲央行普遍采取了宽松的货币政策,以支持经济增长。
- 中国的供给侧改革将成为未来经济政策的主要主题。
- 印度央行可能在今年剩余时间内再降息。
- 印尼央行预计将进一步降息。
- 马来西亚央行可能需要再次降息以支持增长。
- 菲律宾央行将在 8 月份降息 25 个基点。
- 新加坡央行将维持 S$NEER 政策斜率为 0%。
- 韩国央行将在 8 月份降息。
- 斯里兰卡央行将在 9 月份降息 25 个基点。
- 台湾央行将维持政策利率不变至 2025 年底。
- 泰国央行可能在 8 月份或 10 月份降息。
- 越南央行将在下半年降息以支持国内需求。