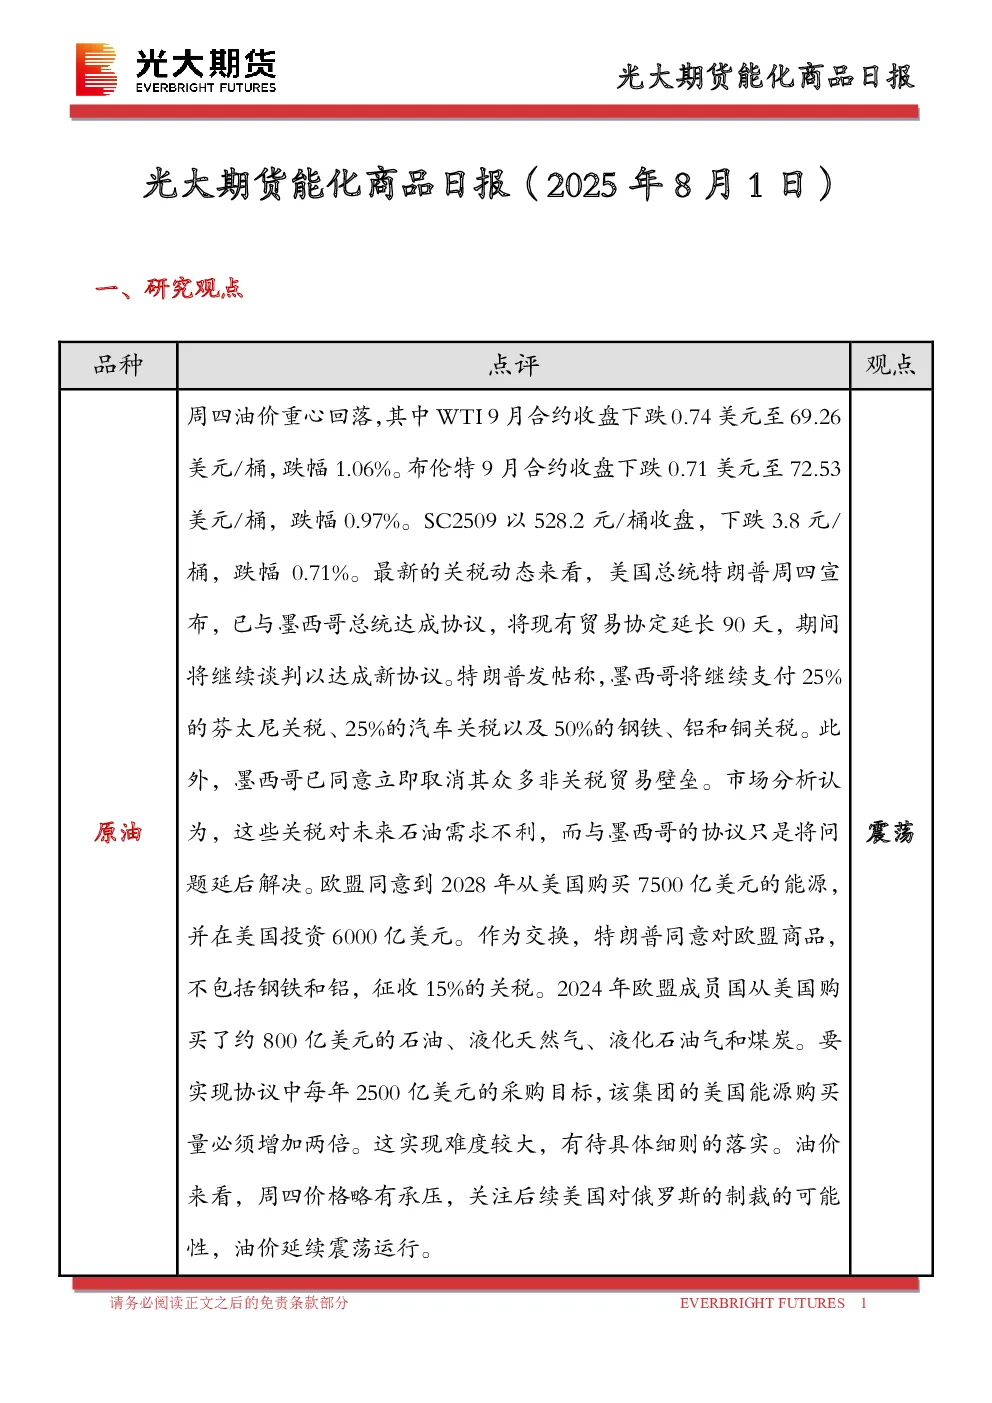
一、研究观点
- 原油:美国总统特朗普宣布延长与墨西哥的贸易协定,但市场分析认为这只是将问题延后解决,关税对未来石油需求不利。欧盟同意到2028年从美国购买7500亿美元的能源,并交换对欧盟商品征收15%的关税。实现协议目标难度较大,油价延续震荡运行。
- 燃料油:中国地炼常减压开工率上升,市场供应充足。低硫燃料油市场套利窗口关闭,高硫燃料油市场面临中东稳定船货带来的供应压力。油品涨幅相对不明显,若油价企稳,短期油品价格或能跟随反弹。
- 沥青:即将进入8月,北方需求进一步释放,部分炼厂生产积极性提升,供应增量有限。需求端雨季影响仍存,短期沥青市场受供应库存双低位支撑,现货价格相对坚挺,待油价企稳可考虑短多。
- 聚酯:成本端油价支撑,供应端开工回升,下游需求具有韧性,TA与EG显性库存偏低,预计聚酯价格震荡走势。
- 橡胶:国内主产区降雨不断,下游轮胎开工回升,轮胎出口数据表现良好,支撑轮胎企业产销,短期对橡胶价格以宽幅震荡看待。
- 甲醇:伊朗装置负荷恢复至高点,到港量增加,下游利润开工维持稳定,库存持续增加,基本面驱动不强,预计估值修复后进入震荡阶段。
- 聚烯烃:聚烯烃逐渐向供需双强过度,基本震荡面矛盾不突出,若成本端不出下大幅下跌,聚烯烃下方空间也较为有限。
- 聚氯乙烯:供给维持高位震荡,需求逐步回暖,供需差收窄,库存缓慢下降。近期基差和月差重新走阔,套利空间逐步打开,基本面变动有限情况下,市场做空力量将会恢复。
二、日度数据监测
- 原油:SC阿曼原油基差走弱,SC布伦特原油基差走强。
- 液化石油气:市场价上涨,基差走强。
- 沥青:山东重交沥青基差走强。
- 高硫燃料油:新加坡FOB价上涨,基差走强。
- 低硫燃料油:新加坡含硫0.5%到岸成本上涨,基差走强。
- 甲醇:江苏价格下跌,基差走弱。
- 尿素:山东价格稳定,基差走强。
- 线型低密度聚乙烯:华北价格下跌,基差走弱。
- 聚丙烯:华东价格下跌,基差走弱。
- 精对苯二甲酸:华东内盘现货价格下跌,基差走弱。
- 乙二醇:华东内盘现货价格下跌,基差走强。
- 苯乙烯:江苏价格下跌,基差走弱。
- 天然橡胶:云南国营全乳胶基差走弱,20号胶基差走弱。
- 纯碱:市场价稳定,基差走弱。
三、市场消息
- 美国总统特朗普宣布延长与墨西哥的贸易协定,继续谈判以达成新协议。
- 美国EIA公布5月原油产量创纪录新高,美国最大产油州得克萨斯州的石油产量上升。
四、图表分析
- 主力合约价格:各品种价格均呈现震荡走势。
- 主力合约基差:各品种基差均呈现波动。
- 跨期合约价差:各品种价差均呈现波动。
- 跨品种价差:各品种价差均呈现波动。
- 生产利润:乙烯法制乙二醇、PP、LLDPE生产利润均呈现波动。
五、研究结论
- 各能化品种短期均呈现震荡走势,需关注后续美国对俄罗斯的制裁可能性、成本端油价走势、供需关系变化等因素。