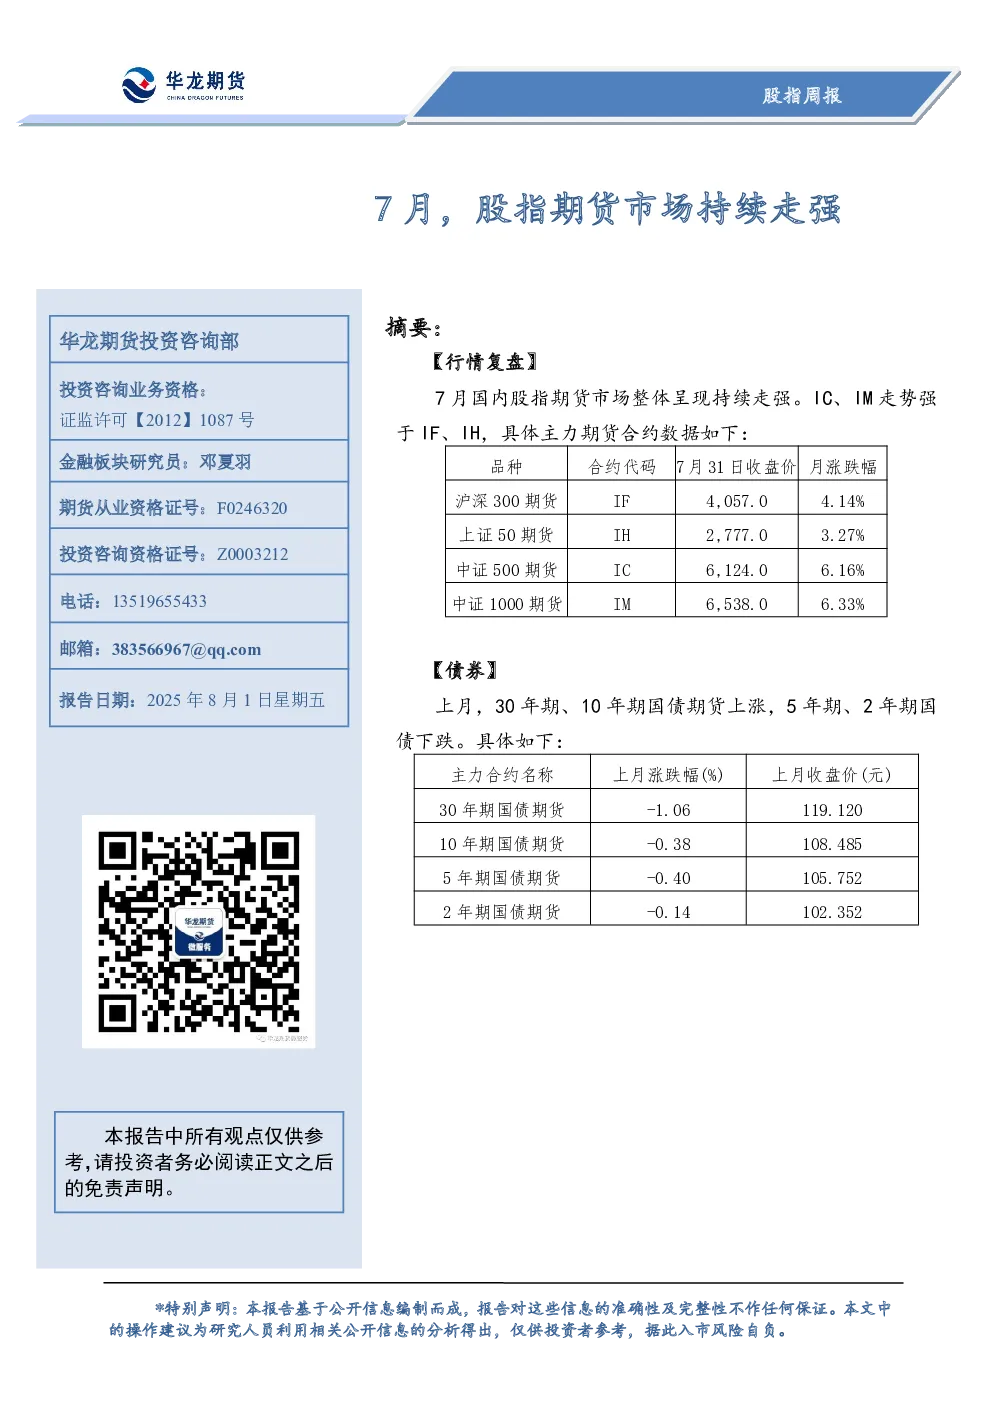
7月国内股指期货市场整体呈现持续走强,IC、IM走势强于IF、IH。具体主力期货合约数据如下:沪深300期货IF4,057.04.14%,上证50期货IH2,777.03.27%,中证500期货IC6,124.06.16%,中证1000期货IM6,538.06.33%。上月债券市场方面,30年期、10年期国债期货上涨,5年期、2年期国债下跌。具体如下:30年期国债期货-1.06119.1,10年期国债期货-0.38108.485,5年期国债期货-0.40105.75,2年期国债期货-0.14102.35。
基本面分析显示,7月份制造业PMI为49.3%,比上月下降0.4个百分点,制造业景气水平有所回落;非制造业商务活动指数为50.1%,比上月下降0.4个百分点,仍高于临界点;综合PMI产出指数为50.2%,比上月下降0.5个百分点,仍高于临界点,表明我国企业生产经营活动总体保持扩张。
估值分析方面,截止7月31日,沪深300指数的PE为13.39倍、分位点72.8%、PB为1.41倍;上证50指数的PE为11.48倍、分位点85.13%、PB为1.27倍;中证500指数的PE为30.78倍、分位点73.39%、PB为2.06倍;中证1000指数的PE为41.3倍、分位点66.34%、PB为2.29倍。
综合分析显示,7月股指期货呈现震荡偏强格局,但上行基础仍不稳固。制造业PMI回落至49.3%,连续两月处于收缩区间,生产与需求同步走弱,反映工业复苏动能不足;非制造业PMI虽守稳50.1%扩张线,但建筑业受极端天气拖累显著回落2.2个百分点,削弱稳增长支撑。市场矛盾集中于政策预期与基本面现实的博弈:一方面,原材料价格指数回升至扩张区间(51.5%),大型企业PMI保持50.3%的景气水平,叠加美联储降息预期升温,为市场提供流动性支撑;另一方面,中小企业持续承压(小型企业PMI仅46.4%)、“总市值/GDP”分位数高企(77.08%)制约反弹空间。展望8月,股指或维持结构性行情。短期可关注政策催化下的超跌反弹机会,但需警惕经济数据不及预期引发的波动,建议轻仓参与并密切跟踪央行中期借贷便利操作及地产政策动向。2025年07月30日,总市值比GDP值81.07%当前"总市值/GDP"在历史数据上的分位数77.08%当前"总市值/GDP"在最近10年数据上的分位数76.31%。