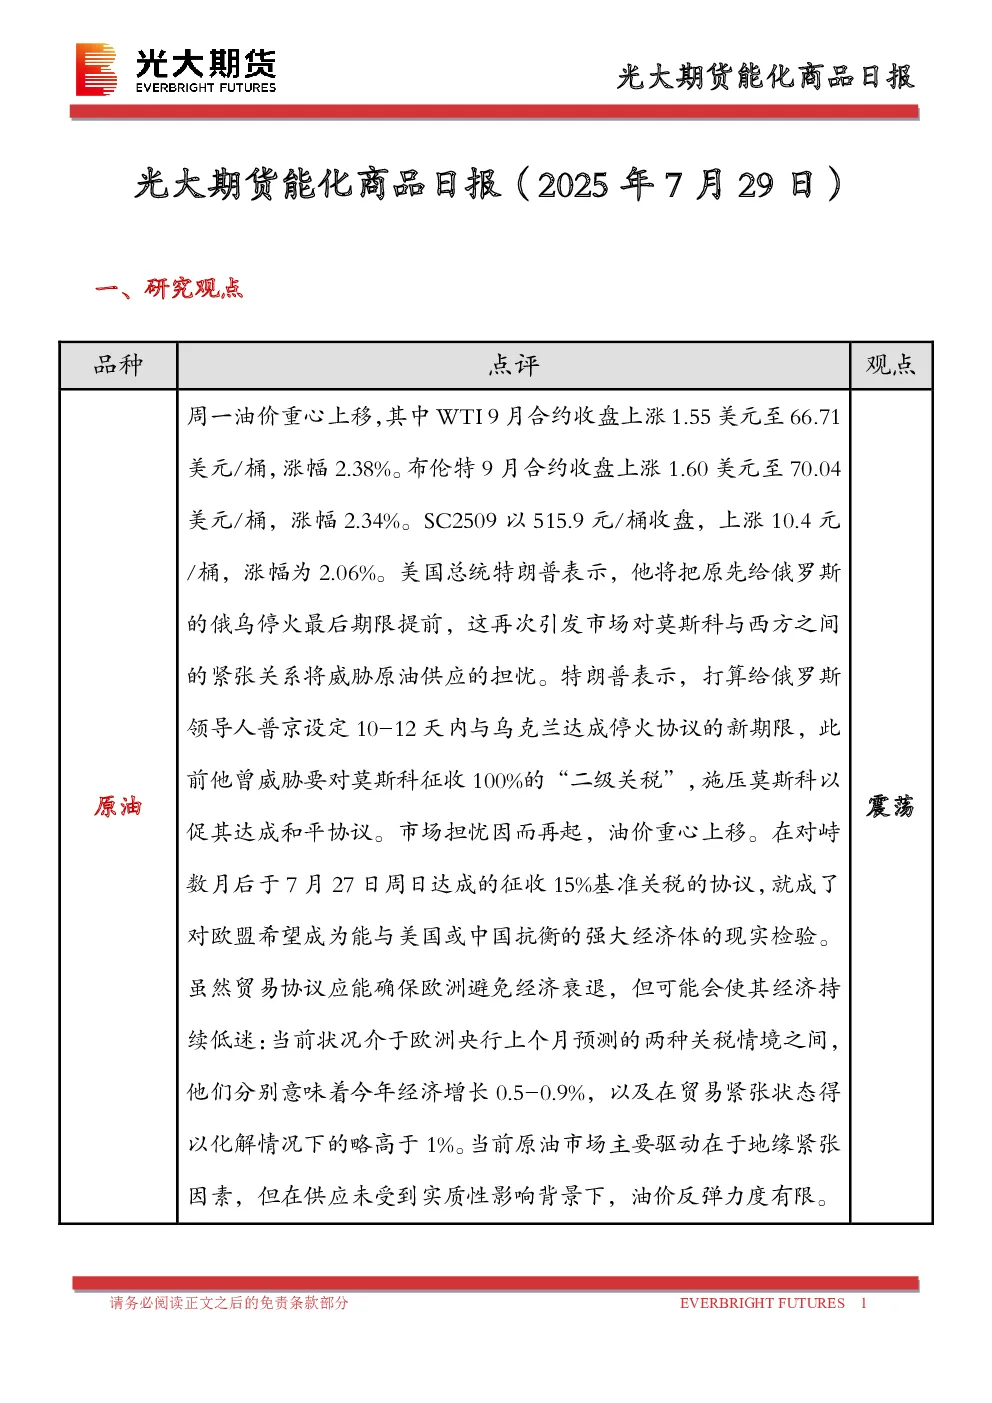
一、研究观点
- 原油:地缘紧张因素驱动油价,但供应未受实质性影响,反弹力度有限,震荡。
- 燃料油:高、低硫燃料油市场结构小幅回暖,预计新加坡7月接收西方低硫燃料油增加,高硫供应压力持续,价差低位反弹,震荡。
- 沥青:北方需求释放,生产积极性提升,供应增量有限,需求雨后向好,短期受供应库存双低位支撑,待油价企稳可考虑短多,震荡。
- 聚酯:成本端油价支撑,下游需求韧性,TA与EG显性库存偏低,价格回归前期震荡区间,震荡。
- 橡胶:国内主产区降雨不断,海外泰柬冲突持续,宏观事件带来扰动,短期宽幅震荡,震荡。
- 甲醇:伊朗装置负荷恢复,到港量增加,下游利润开工稳定,库存持续增加,基本面驱动不强,估值修复后进入震荡阶段,震荡。
- 聚烯烃:逐渐向供需双强过度,基本面矛盾不突出,成本端不出大幅下跌,下方空间有限,震荡。
- 聚氯乙烯:供给维持高位震荡,需求逐步回暖,供需差收窄,库存缓慢下降,基差和月差走阔,套利空间打开,做空力量将恢复,震荡。
二、日度数据监测
- 原油:SC阿曼原油收盘514.7元/桶,涨幅1.83%;阿曼原油:环太平洋收盘508.6元/桶,涨幅0.83%。
- 液化石油气:广州地区市场价4448元/吨,涨幅11.28%。
- 沥青:山东重交沥青收盘3775元/吨,涨幅4.17%。
- 高硫燃料油:高硫380到岸成本2969元/吨,涨幅2.98%。
- 低硫燃料油:新加坡含硫0.5%到岸成本3645元/吨,涨幅3.18%。
- 甲醇:江苏价格2392.5元/吨,涨幅2.03%。
- 尿素:山东价格1780元/吨,涨幅0.44%。
- 线型低密度聚乙烯:华北价格7042元/吨,跌幅1.59%。
- 聚丙烯:华东(拉丝)价格7130元/吨,跌幅0.24%。
- 精对苯二甲酸:华东内盘现货价格4837元/吨,跌幅0.31%。
- 乙二醇:华东内盘现货价格4498元/吨,跌幅0.65%。
- 苯乙烯:江苏价格7720元/吨,跌幅3%。
- 天然橡胶:云南国营全乳胶上海价格15050元/吨,跌幅1.25%。
- 20号胶:青岛保税区仓库价格13055元/吨,跌幅1.12%。
- 纯碱:重质纯碱全国价格1315.6元/吨,跌幅3.8%。
三、市场消息
- 美国总统特朗普表示将提前俄乌停火最后期限,引发市场对原油供应的担忧。
- 欧盟对俄罗斯实施新一轮制裁,包括下调对俄罗斯原油价格设定的上限。
四、图表分析
- 主力合约价格:各品种价格近期波动,呈现震荡态势。
- 主力合约基差:各品种基差率变化,部分品种出现升水或贴水。
- 跨期合约价差:各品种合约价差变化,呈现一定波动。
- 跨品种价差:各品种间价差变化,如原油内外盘价差、燃料油高低硫价差等。
- 生产利润:乙烯法制乙二醇、PP、LLDPE生产利润变化,呈现一定波动。
五、研究结论
- 能化商品市场整体呈现震荡态势,地缘政治、供需关系等因素影响价格波动。
- 各品种基本面驱动不一,需关注库存、需求、成本等因素变化。
- 投资者需谨慎操作,关注市场风险,根据自身情况制定投资策略。